
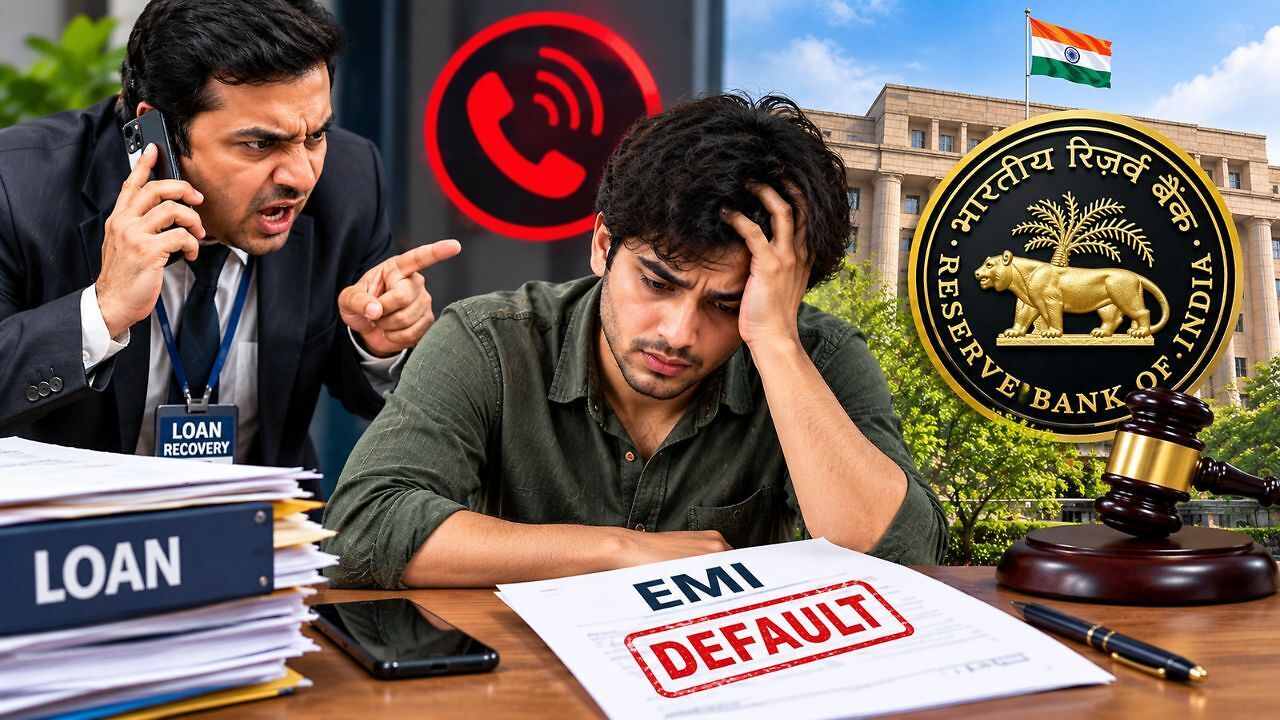
Loan EMI Default Solutions: क्या आपको भी यही लगता है कि लोन (Loan) न चुका पाने की स्थिति में बैंक का फोन न उठाना एक समझदारी भरा कदम है। अगर हां तो आपको समझना चाहिए कि ऐसा करने से आपकी मुसीबतें उल्टा बढ़ सकती हैं। सबसे पहले तो यही समझें कि मजबूरी में लोन न चुका पाना कोई अपराध (Crime) नहीं है, इसलिए डरकर कोई गलत कदम न उठाएं। न ही आपको लोन रिकवरी एजेंट की बतमीजी सहने की जरूरत है। लोन न चुका पाने की स्थिति में भी आपके लिए कई रास्ते खुले रहते हैं। आइए जानते हैं लोन की ईएमआई न भरने की स्थिति में आपको क्या करना चाहिए-
बैंक के फोन उठाना बंद न करें
EMI मिस होने पर बैंक के फोन से बचना आपकी परेशानी बढ़ा सकता है। बैंक के कॉल रिसीव करें और अपनी स्थिति के बारे में जानकारी दें। बातचीत का रिकॉर्ड और जरूरी डॉक्यूमेंट्स भी संभालकर रखें।
बैंक मैनेजर से मिलकर बताएं परेशानी
बैंक ब्रांच में जाकर मैनेजर से मिलें। नौकरी छूटने, कारोबार में घाटा होने या आय कम होने जैसी वजहों को लिखित में बताएं। इससे बैंक आपकी स्थिति समझकर उपलब्ध विकल्प बता सकता है।
मोरेटोरियम या EMI हॉलिडे मांगें
आप बैंक से Moratorium यानी कुछ समय के लिए EMI पेमेंट टालने की रिक्वेस्ट भी कर सकते हैं। हालांकि, यह सुविधा हर ग्राहक को नहीं मिलती। ध्यान रखें कि इस दौरान ब्याज जुड़ सकता है और कुल भुगतान बढ़ सकता है।
लोन की अवधि बढ़वाने का विकल्प देखें
अगर आपकी मंथली EMI बहुत ज्यादा है तो बैंक से लोन की अवधि बढ़ाने की बात करें। इससे हर महीने की किस्त कम हो सकती है, लेकिन लंबे समय तक ब्याज चुकाने के कारण कुल लागत बढ़ सकती है।
कई लोन को एक में मिलाएं
अगर आपके ऊपर कई महंगे लोन चल रहे हैं तो Debt Consolidation का विकल्प देख सकते हैं। इसमें अलग-अलग कर्ज को एक लोन में बदला जाता है। लेकिन प्रोसेसिंग फीस और ब्याज दर की तुलना जरूर करें।
महंगे कर्ज को कम ब्याज वाले लोन से चुकाएं
24% ब्याज वाले पर्सनल लोन या क्रेडिट कार्ड के कर्ज को चुकाने के लिए कम ब्याज वाले गोल्ड लोन पर विचार किया जा सकता है। हालांकि, सोने की सुरक्षा और भुगतान की क्षमता को ध्यान में रखें।
रिकवरी एजेंट की बदसलूकी पर शिकायत करें
अगर रिकवरी एजेंट घर आकर धमकी देता है या बदतमीजी करता है तो उसकी शिकायत बैंक के शिकायत निवारण अधिकारी से करें। संभव हो तो सबूत के तौर पर कॉल रिकॉर्डिंग, मैसेज या वीडियो सुरक्षित रखें। बैंक कार्रवाई न करे या 30 दिनों में जवाब न मिले तो RBI के CMS पोर्टल पर शिकायत कर सकते हैं।
रिकवरी एजेंट के कॉल करने का समय जानें
RBI के नियमों के मुताबिक रिकवरी एजेंट सुबह 8 बजे से पहले और शाम 7 बजे के बाद बकाया लोन की वसूली के लिए कॉल नहीं कर सकते। उन्हें धमकी देने या मानसिक रूप से परेशान करने की भी अनुमति नहीं है।
लोन सेटलमेंट को आखिरी विकल्प रखें
अगर कोई रास्ता नहीं बचता तो लोन सेटलमेंट (Loan Settlement) पर विचार करें। इसमें बैंक बकाया रकम से कम भुगतान स्वीकार कर सकता है। लेकिन क्रेडिट रिपोर्ट में अकाउंट का स्टेटस 'Settled' दर्ज हो सकता है, जिससे भविष्य में लोन मिलना मुश्किल हो सकता है।
सेटलमेंट के बाद डॉक्यूमेंट जरूर लें
अगर आपने बैंक के साथ सेटलमेंट किया है तो पेमेंट की रिसिप्ट, लिखित सेटलमेंट लेटर और बैंक से एनओसी जरूर लें। क्रेडिट रिपोर्ट में दर्ज जानकारी भी चेक करें। ध्यान रखें कि सेटलमेंट के बाद मिलने वाला NOC, पूरा कर्ज चुकाने पर मिलने वाले क्लोजर सर्टिफिकेट से अलग हो सकता है।

शिवानी कोटनाला टाइम्स नाउ नवभारत डिजिटल में सीनियर कॉपी एडिटर के पद पर कार्यरत हैं। पत्रकारिता के करियर में 3 साल से ज्यादा के अनुभव के साथ शिवानी ने बिजनेस और टेक से जुड़ी खबरों पर काम किया है। यूटीलिटी, शेयर बाजार, पर्सनल फाइनेंस, बैंकिंग से जुड़ी खबरों पर वह लगातार लिख रही हैं। शिवानी ने डिजिटल के साथ-साथ न्यूज एजेंसी में भी काम किया है।
और पढ़ें