
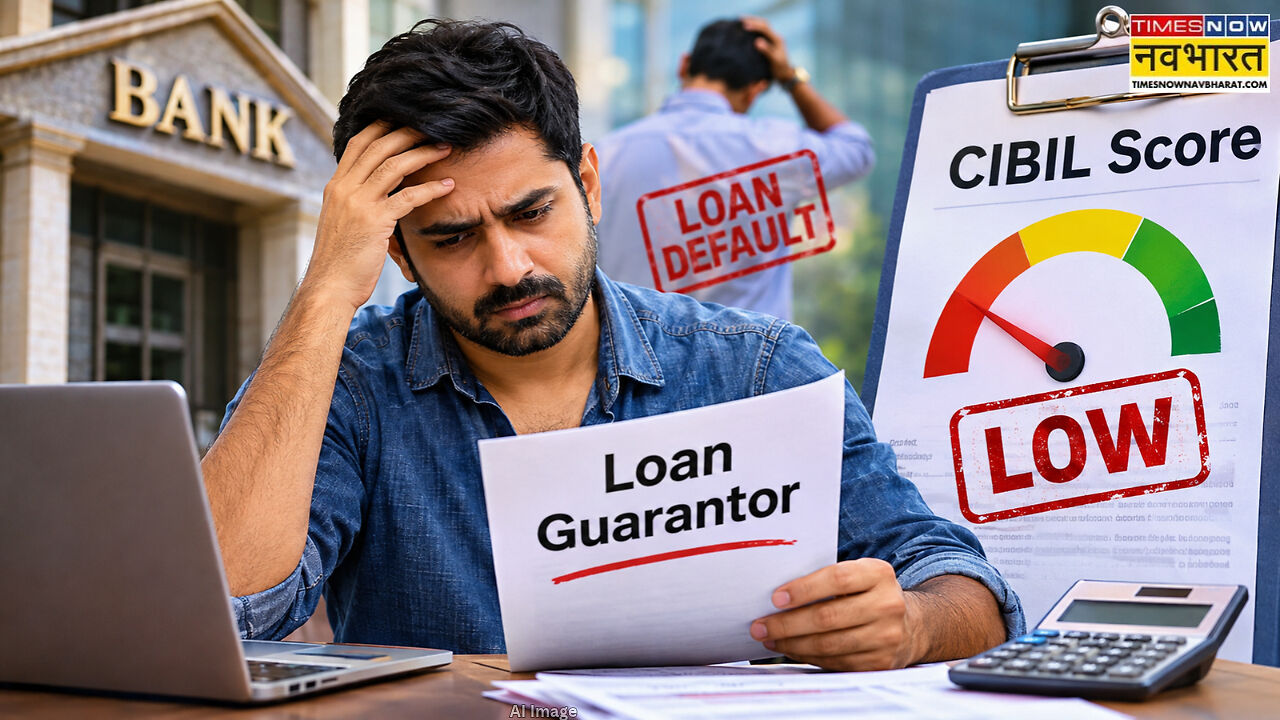
Loan Rule for Guarantor and CIBIL : किसी दोस्त, रिश्तेदार या परिचित की मदद के लिए उसके लोन में गारंटर बनना आपको छोटा-सा एहसान लग सकता है। लेकिन यह फैसला आपकी आर्थिक सेहत पर भारी पड़ सकता है। दरअसल, अगर कर्ज लेने वाला व्यक्ति लोन की EMI चुकाना बंद कर देता है, तो उसका असर सिर्फ उसके CIBIL Score पर नहीं पड़ता, बल्कि गारंटर का क्रेडिट स्कोर भी खराब हो सकता है। इतना ही नहीं, बैंक जरूरत पड़ने पर गारंटर से भी बकाया रकम वसूल सकता है।
TransUnion CIBIL ने अपनी आधिकारिक वेबसाइट पर भी स्पष्ट किया है कि जिस लोन में कोई व्यक्ति गारंटर है, उसमें मुख्य उधारकर्ता के डिफॉल्ट का असर गारंटर के क्रेडिट स्कोर पर भी पड़ सकता है। ऐसे में सवाल है कि क्या गारंटर की जिम्मेदारी सिर्फ बैंक को भरोसा दिलाने तक सीमित है? क्या बैंक सीधे गारंटर से पैसा मांग सकता है? आइए समझते हैं नियम।
लोन डिफॉल्ट पर गारंटर की भूमिका
लोन में गारंटर बनने का मतलब सिर्फ दस्तावेजों पर हस्ताक्षर करना नहीं है। आप बैंक को यह भरोसा देते हैं कि अगर मुख्य कर्जदार भुगतान नहीं कर पाया, तो आप उसकी जिम्मेदारी उठाएंगे। RBI के 2025 के क्रेडिट इन्फॉर्मेशन कंपनीज डायरेक्शन में भी क्रेडिट इंफॉर्मेशन कंपनियों को क्रेडिट रिपोर्ट में को-बॉरोअर और गारंटर की जानकारी दर्ज करने का प्रावधान है। रिपोर्ट में यह भी दिखाया जाता है कि किसी व्यक्ति का लोन से संबंध कर्जदार, को-बॉरोअर या गारंटर के तौर पर है।
क्या गारंटर से सीधे वसूली कर सकता है बैंक?
गारंटर की जिम्मेदारी को लेकर सबसे महत्वपूर्ण प्रावधान इंडियन कॉन्ट्रैक्ट एक्ट (Indian Contract Act) 1872 की धारा 128 में दिया गया है। इस धारा के मुताबिक, जब तक गारंटी के समझौते में इसके विपरीत कोई शर्त न हो, गारंटर की देनदारी मुख्य कर्जदार की देनदारी के बराबर होती है। इसे कानूनी भाषा में Co-extensive Liability कहा जाता है। इसका सीधा मतलब है कि अगर मुख्य कर्जदार लोन नहीं चुकाता है, तो बैंक गारंटर से भी बकाया रकम मांग सकता है।
क्या गारंटर की संपत्ति हो सकती है जब्त?
RBI के 28 नवंबर, 2025 के कमर्शियल बैंक ट्रीटमेंट ऑफ विलफुल डिफॉल्टर एंड लार्ज डिफॉल्टर डायरेक्शन में भी यह बात स्पष्ट की गई है। इसके पैरा 10 के मुताबिक, मुख्य कर्जदार के भुगतान में डिफॉल्ट करने पर बैंक गारंटर के खिलाफ भी कार्रवाई कर सकता है। इसके लिए मुख्य कर्जदार से वसूली के सभी विकल्प पहले आजमाना जरूरी नहीं है। यानी गारंटर यह कहकर अपनी जिम्मेदारी से नहीं बच सकता कि उसने खुद लोन नहीं लिया था या बैंक पहले मुख्य कर्जदार से पैसा वसूल करे।
क्या गारंटर भी हो सकता है डिफॉल्टर?
RBI के नियमों के मुताबिक, अगर बैंक ने गारंटी को लागू कर दिया है और गारंटर के पास बकाया चुकाने की पर्याप्त क्षमता होने के बावजूद वह भुगतान नहीं करता है, तो उसे भी विलफुल डिफॉल्टर घोषित करने की प्रक्रिया शुरू की जा सकती है। हालांकि, इसके लिए निर्धारित प्रक्रिया का पालन करना जरूरी है। बैंक को गारंटर को कारण बताओ नोटिस देना होगा। उसे जवाब देने का मौका और व्यक्तिगत सुनवाई का अवसर भी देना होगा। RBI के नियमों में विलफुल डिफॉल्टर की श्रेणी के लिए 25 लाख रुपये या उससे अधिक का बकाया होने की शर्त भी निर्धारित है। इसलिए सामान्य आर्थिक परेशानी के कारण भुगतान न कर पाने और जानबूझकर भुगतान से बचने के मामलों को एक जैसा नहीं माना जा सकता।
गारंटर बनने का खुद के लोन पर क्या असर?
किसी दूसरे व्यक्ति के लोन का गारंटर बनने का असर आपके भविष्य के वित्तीय फैसलों पर भी पड़ सकता है। दरअसल, जब बैंक किसी व्यक्ति को नया लोन देने के लिए उसकी क्रेडिट प्रोफाइल की जांच करता है, तो वह देखता है कि उस पर पहले से कितनी वित्तीय जिम्मेदारियां हैं। गारंटर के रूप में दर्ज लोन भी उसकी क्रेडिट रिपोर्ट में दिखाई दे सकता है। ऐसे में अगर आप भविष्य में होम लोन, कार लोन या पर्सनल लोन के लिए आवेदन करते हैं, तो बैंक आपकी गारंटर वाली जिम्मेदारी को भी अपने क्रेडिट असेसमेंट में ध्यान में रख सकता है।
क्या गारंटर बनने के बाद अपनी जिम्मेदारी से पीछे हट सकते हैं?
Indian Contract Act की धारा 130 में कंटीन्यूइंग गारंटी को भविष्य के लेनदेन के लिए नोटिस देकर रद्द करने का प्रावधान है। लेकिन इससे पहले से हो चुके लेनदेन या मौजूदा लोन की देनदारी अपने आप खत्म नहीं होती। इसलिए केवल कर्जदार से आपसी समझौता कर लेने या उसे गारंटर बदलने के लिए कह देने से बैंक के प्रति आपकी जिम्मेदारी खत्म नहीं होती।

प्रिंट और डिजिटल मीडिया में बिजनेस एवं इकोनॉमी कैटेगरी में 10 वर्षों से अधिक का अनुभव। पिछले 7 वर्षों से शेयर बाजार, कॉरपोरेट सेक्टर और आर्थिक नीतियों से जुड़ी खबरों पर विशेष पकड़। लेखन में केवल हेडलाइन तक सीमित न रहकर आंकड़ों, नीतिगत फैसलों और कॉरपोरेट दावों के पीछे की वास्तविक तस्वीर को बैलेंस्ड और आसान शब्दों में पाठकों तक पहुंचाने का प्रयास। वर्तमान में Times Now Hindi के लिए बाजार की हर हलचल और आर्थिक घटनाक्रम पर नजर बनाए हुए हैं।
और पढ़ें