

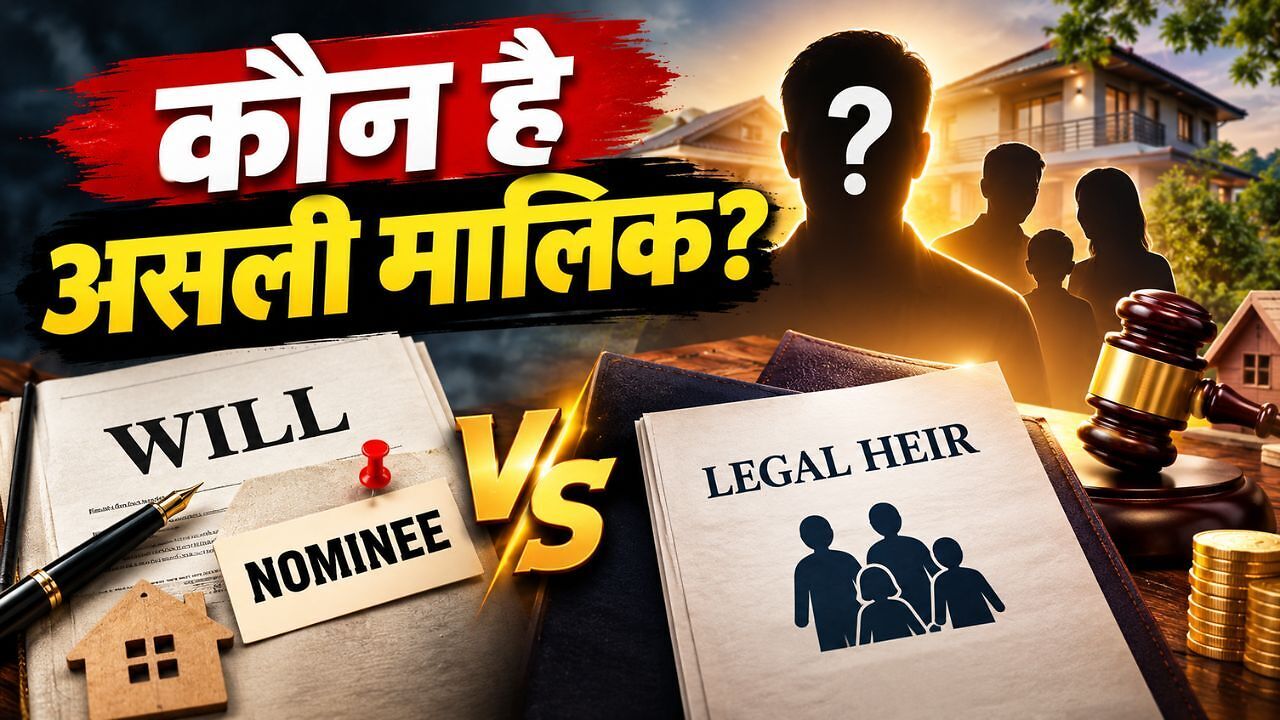
लाइफ इंश्योरेंस पॉलिसी लेते समय पॉलिसीधारक से किसी व्यक्ति को नॉमिनी बनाने के लिए कहा जाता है। आमतौर पर लोगों को लगता है कि पॉलिसीधारक की मौत के बाद बीमा की पूरी रकम उसी नॉमिनी को मिल जाएगी। लेकिन नॉमिनी और कानूनी वारिस एक ही व्यक्ति हों, यह जरूरी नहीं है। दोनों की कानूनी भूमिका अलग होती है। इसलिए बीमा की रकम पर अधिकार का सवाल आने पर सिर्फ पॉलिसी में दर्ज नॉमिनी का नाम देखना हमेशा पर्याप्त नहीं होता।
नॉमिनी कौन होता है?
नॉमिनी वह व्यक्ति होता है, जिसका नाम पॉलिसीधारक बीमा पॉलिसी में दर्ज करता है ताकि उसकी मृत्यु के बाद बीमा कंपनी उस व्यक्ति को पॉलिसी की रकम देने की प्रक्रिया पूरी कर सके। बीमा कानून की धारा 39 के तहत पॉलिसीधारक अपने जीवन की बीमा पॉलिसी में एक या एक से अधिक लोगों को नॉमिनी बना सकता है। पॉलिसी की अवधि के दौरान तय प्रक्रिया के अनुसार नॉमिनी को बदला भी जा सकता है।
हालांकि, नॉमिनी का नाम दर्ज होने का मतलब हर स्थिति में यह नहीं है कि वही व्यक्ति बीमा की रकम का अंतिम मालिक भी बन जाएगा। अंतिम अधिकार का सवाल लागू उत्तराधिकार कानून और पॉलिसीधारक की वसीयत जैसी चीजों पर भी निर्भर कर सकता है।
कानूनी वारिस कौन होता है?
कानूनी वारिस यानी लीगल हेयर वह व्यक्ति होता है, जिसे लागू उत्तराधिकार कानून या वैध वसीयत के आधार पर मृत व्यक्ति की संपत्ति में अधिकार मिल सकता है। इसलिए किसी व्यक्ति ने अपनी पॉलिसी में किसी रिश्तेदार को नॉमिनी बनाया है, तो केवल इस वजह से दूसरे कानूनी वारिसों के अधिकार अपने-आप खत्म नहीं हो जाते।
उदाहरण के लिए, अगर किसी व्यक्ति ने अपनी पॉलिसी में अपने भाई या बहन को नॉमिनी बनाया, लेकिन उसके पीछे पत्नी और बच्चे हैं, तो सिर्फ नॉमिनी दर्ज होने से यह तय नहीं हो जाता कि परिवार के बाकी सदस्यों के सभी अधिकार खत्म हो गए। ऐसी स्थिति में लागू उत्तराधिकार कानून और वसीयत की भूमिका महत्वपूर्ण हो सकती है।
पत्नी, बच्चों और माता-पिता के लिए खास प्रावधान
बीमा कानून की धारा 39 में पॉलिसीधारक के माता-पिता, पति या पत्नी और बच्चों को नॉमिनी बनाए जाने के संबंध में विशेष प्रावधान हैं। ऐसे नॉमिनी को कानून में कुछ परिस्थितियों में बीमा की रकम पर लाभकारी अधिकार प्राप्त होने की बात कही गई है। इसलिए हर मामले में यह कहना सही नहीं होगा कि नॉमिनी सिर्फ पैसे लेने वाला व्यक्ति है और उसका रकम पर कोई अधिकार नहीं है।
इसी वजह से नॉमिनी और कानूनी वारिस के अधिकारों को समझते समय पॉलिसी की स्थिति, नॉमिनी का रिश्ता और लागू कानून को देखना जरूरी है।
परिवार में विवाद हो तो क्या होगा?
अगर नॉमिनी और कानूनी वारिस अलग-अलग हैं और परिवार में कोई विवाद नहीं है, तो बीमा कंपनी जरूरी दस्तावेज मिलने के बाद अपने नियमों के अनुसार दावे का निपटारा कर सकती है। लेकिन अगर एक से ज्यादा लोग रकम पर दावा करते हैं, नॉमिनी का नाम पुराना है, पॉलिसीधारक ने दोबारा शादी की है या वसीयत को लेकर विवाद है, तो मामला जटिल हो सकता है। ऐसी स्थिति में उत्तराधिकार कानून और जरूरत पड़ने पर अदालत का फैसला महत्वपूर्ण हो सकता है।
नॉमिनी की जानकारी अपडेट रखना क्यों जरूरी है?
समय के साथ परिवार की स्थिति बदल सकती है। शादी, तलाक, बच्चे का जन्म या नॉमिनी की मृत्यु जैसी घटनाओं के बाद पॉलिसी में दर्ज नॉमिनी को अपडेट करना जरूरी है। केवल परिवार को मौखिक रूप से यह बता देना पर्याप्त नहीं है कि बीमा का पैसा किसे मिलना चाहिए। नॉमिनी में बदलाव के लिए बीमा कंपनी की निर्धारित प्रक्रिया पूरी करनी होती है।
इसके अलावा, अगर किसी व्यक्ति के पास कई संपत्तियां और निवेश हैं, तो वसीयत बनाना भी उत्तराधिकार की योजना का महत्वपूर्ण हिस्सा हो सकता है। नॉमिनी और वसीयत को एक-दूसरे के अनुरूप रखना परिवार के लिए भविष्य में होने वाली परेशानी और विवाद को कम कर सकता है।

रिचा त्रिपाठी टाइम्स नाउ नवभारत डिजिटल में बिजनेस डेस्क पर सीनियर कॉपी एडिटर के रूप में कार्यरत हैं। मीडिया इंडस्ट्री में 7 वर्षों के अनुभव के साथ रिचा, पर्सनल फाइनेंस, स्टॉक मार्केट, टैक्स प्लानिंग और अर्थव्यवस्था से जुड़े विषयों पर मजबूत पकड़ रखती हैं। अब तक 8,000 से अधिक कंटेंट लिख चुकी रिचा की विशेषता है—जटिल वित्तीय जानकारियों को सरल, स्पष्ट और भरोसेमंद तरीके से पाठकों तक पहुंचाना। वह ऐसी स्टोरीज तैयार करती हैं जो न केवल जानकारीपूर्ण होती हैं, बल्कि आम पाठक की वित्तीय समझ को बेहतर बनाने में भी मदद करती हैं।
और पढ़ें