

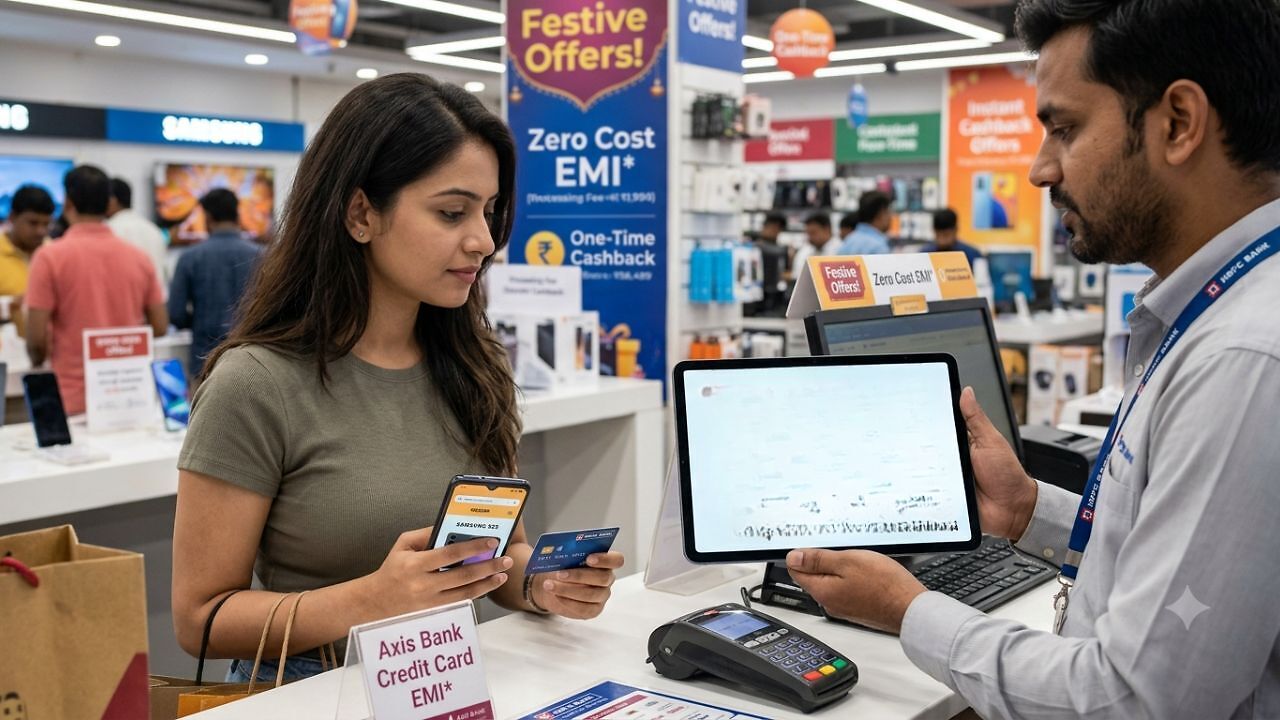
त्योहारी सीजन की शुरुआत हो गई है। आने वाले दिनों में नवरात्रि, दुर्गापूजा, धनतेरस और दिवाली की धूम रहेगी। इस दौरान लोग जमकर महंगा मोबाइल, टीवी, लैपटॉप या दूसरी जरूरी चीज की खरीदारी करेंगे। अगर आप भी अपनी पसंद की कोई चीज खरीदने की योजना बना रहे हैं तो Zero-Cost EMI काफी आकर्षक लग सकती है। तमाम बड़े स्टोर बिक्री बढ़ाने के लिए इस स्कीम को लेकर आते हैं। यह देखने में तो काफी अच्छा लगता है, लेकिन इसके पीछे भी कैच होता है। आइए समझते हैं।
इस तरह होता है पूरा खेल
Zero-Cost EMI में ब्याज की लागत को आमतौर पर मर्चेंट डिस्काउंट के जरिए एडजस्ट किया जाता है। यानी बैंक या कार्ड जारी करने वाली कंपनी, प्रोडक्ट की बिक्री करने वाले स्टोर से ब्याज वसूलते है। इससे ब्याज जीरो लगता है लेकिन असल में होता नहीं। दुकानदार जो ब्याज चुकाते हैं, वह उस प्रोडक्ट के जरिये वसूलते हैं। इसलिए कुछ भी जीरो नहीं होता। हां, यह लगता जरूर है।
Zero-Cost EMI कैसे काम करती है?
मान लीजिए किसी प्रोडक्ट की कीमत ₹50,000 है और उसे 6 महीने की Zero-Cost EMI पर खरीदा जाता है। इस EMI पर कार्ड कंपनी की ओर से ब्याज की गणना की जा सकती है। उदाहरण के लिए, ब्याज की रकम करीब ₹2,358 बैठती है। Zero-Cost EMI में इस ब्याज के बराबर रकम को मर्चेंट डिस्काउंट के तौर पर एडजस्ट किया जा सकता है। इसलिए ग्राहक को अलग से ₹2,358 का ब्याज नहीं देना पड़ता।
लेकिन कहानी यहीं खत्म नहीं होती। EMI पर प्रोसेसिंग फीस, GST या अन्य लागू शुल्क लग सकते हैं। ऐसे में ब्याज शून्य होने के बावजूद ग्राहक की कुल लागत प्रोडक्ट की मूल कीमत से ज्यादा हो सकती है। यही वजह है कि Zero-Cost EMI को सिर्फ उसके नाम से देखकर फैसला करना सही नहीं है।
एकमुश्त पेमेंट कब पड़ सकता है सस्ता?
मान लीजिए किसी ₹50,000 के प्रोडक्ट पर एकमुश्त भुगतान करने पर आपको ₹2,500 का इंस्टेंट डिस्काउंट मिल रहा है। ऐसे में सामान की प्रभावी कीमत ₹47,500 रह जाएगी। वहीं Zero-Cost EMI में अगर आपको यह डिस्काउंट नहीं मिलता और प्रोसेसिंग फीस व अन्य शुल्क जोड़कर कुल भुगतान ₹50,000 से ऊपर चला जाता है, तो EMI लेना महंगा सौदा हो सकता है।
फिर Zero-Cost EMI कब काम की है?
हर स्थिति में एकमुश्त भुगतान करना जरूरी नहीं है। अगर Zero-Cost EMI में कोई बड़ा अतिरिक्त शुल्क नहीं है और एकमुश्त भुगतान पर खास डिस्काउंट भी नहीं मिल रहा, तो EMI आपके लिए कैश फ्लो मैनेज करने का आसान तरीका हो सकती है।
मान लीजिए आपके पास ₹50,000 मौजूद हैं, लेकिन आने वाले महीनों में घर के दूसरे जरूरी खर्च या किसी इमरजेंसी के लिए पैसे की जरूरत पड़ सकती है। ऐसे में पूरी रकम एक साथ खर्च करने के बजाय EMI के जरिए भुगतान फैलाना वित्तीय लचीलापन दे सकता है। लेकिन इसका मतलब यह नहीं कि हर महंगी खरीदारी EMI पर करनी चाहिए।
EMI लेने से पहले ये 6 चीजें जरूर चेक करें
- कुल EMI भुगतान कितना है?
- प्रोसेसिंग फीस कितनी है?
- GST और दूसरे शुल्क कितने हैं?
- EMI लेने पर कौन-सा डिस्काउंट या कैशबैक छूट जाएगा?
- EMI समय से पहले बंद करने पर कोई चार्ज है या नहीं?
- देर से भुगतान करने पर कितना शुल्क लगेगा?


आलोक कुमार टाइम्स नाउ नवभारत डिजिटल में एसोसिएट एडिटर के पद पर कार्यरत हैं। इलेक्ट्रॉनिक, डिजिटल और प्रिंट मीडिया में 17 वर्षों से अधिक का व्यापक अनुभव रखने वाले आलोक ने अपने पत्रकारिता करियर में कई प्रमुख कॉर्पोरेट इवेंट्स और चर्चित स्टोरीज कवर की हैं। वह बिजनेस, बैंकिंग, शेयर मार्केट और पर्सनल फाइनेंस पर गहरी समझ रखते हैं और जटिल वित्तीय जानकारियों को सरल, स्पष्ट और पाठक-केंद्रित तरीके से प्रस्तुत करने में माहिर हैं। अब तक आलोक ने लगभग 18,000 स्टोरीज लिखी हैं। उनकी लेखन शैली भरोसेमंद, विश्लेषणात्मक और व्यावहारिक जानकारी देने वाली होती है।
और पढ़ें