
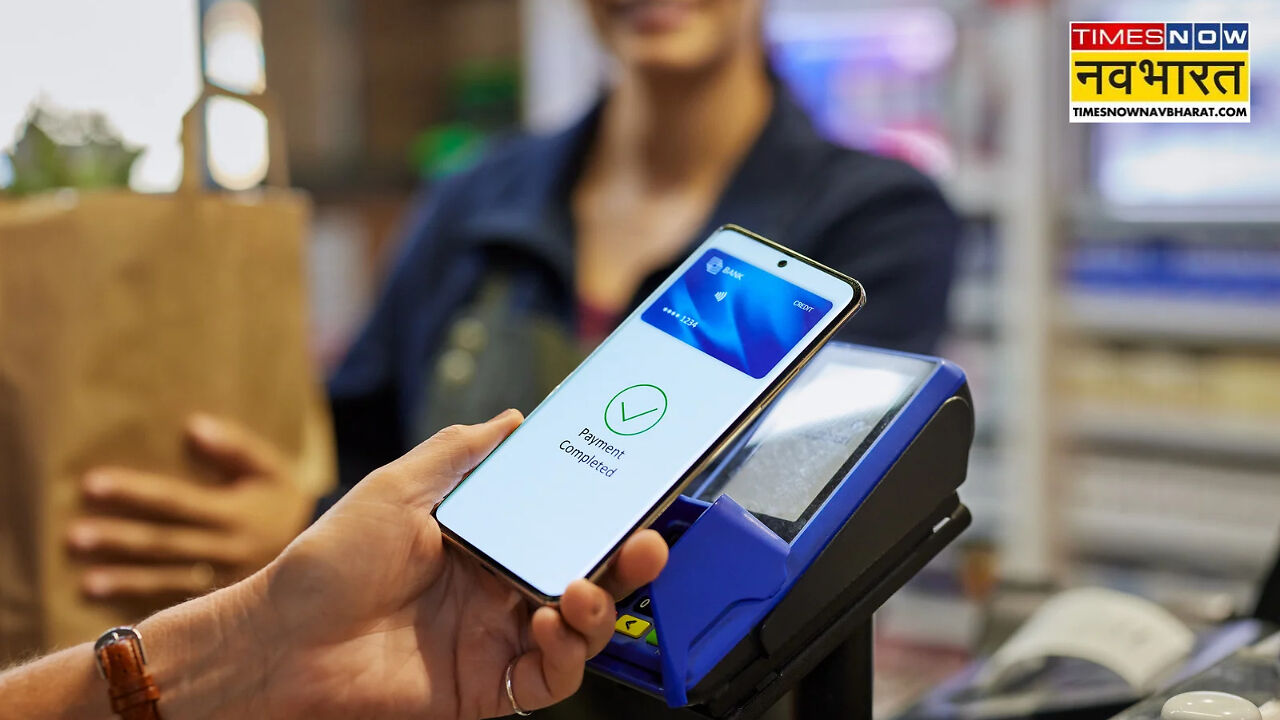
Digital Payments : आजकल चाय-पानी के खर्च से लेकर राशन का सामान खरीदने या ऑनलाइन शॉपिंग करने तक, हमें वॉलेट से कैश निकालने की जरुरत नहीं पड़ती। लेकिन अगर आपका UPI ऐप एक से ज्यादा पेमेंट ऑप्शंस सपोर्ट करता है, तो आपके सामने यह सवाल जरूर आता होगा कि कौन-सा तरीका सबसे बेहतर है? रेगुलर UPI, UPI Lite और RuPay क्रेडिट कार्ड ऑन UPI ये तीनों विकल्प दिखने में भले एक जैसे लगें, लेकिन इनके इस्तेमाल के तरीके और पैसे कटने का सोर्स बिल्कुल अलग है।
रेगुलर UPI: हर तरह के रोजाना पेमेंट्स के लिए
अगर आप सीधे अपने बैंक अकाउंट से लेन-देन करना चाहते हैं, तो रेगुलर UPI सबसे आसान और भरोसेमंद जरिया है। स्कैनर कोड स्कैन करके, UPI ID डालकर या नंबर पर पैसे भेजकर आप तुरंत पेमेंट कर सकते हैं। यह सबके लिए उपयोगी है। इसका इस्तेमाल आप दुकानदारों (मर्चेंट्स) को पेमेंट करने के साथ-साथ दोस्तों या परिजनों के बैंक खाते में पैसे ट्रांसफर (P2P) करने के लिए भी कर सकते हैं। हर पेमेंट के साथ सीधे आपके बैंक खाते से पैसे कटते हैं। इससे आपको अपनी जेब की रियल-टाइम स्थिति पता रहती है, जिससे बेवजह के खर्च रोकने में मदद मिलती है।
UPI Lite: छोटे-मोटे खर्चों के लिए झंझट-मुक्त विकल्प
दिनभर में चाय, बिस्कुट, ऑटो-रिक्शा या छोटी दुकानों पर बार-बार पेमेंट करने वालों के लिए UPI Lite एक बेहतरीन ऑप्शन है। इसमें आपको अपनी UPI ऐप के अंदर एक अलग वॉलेट (लाइट बैलेंस) में कुछ पैसे लोड करके रखने होते हैं। छोटे पेमेंट्स के लिए आपको बार-बार UPI PIN डालने की जरूरत नहीं पड़ती, जिससे समय बचता है और ट्रांजैक्शन जल्दी हो जाता है। बार-बार ₹10, ₹20 या ₹50 के पेमेंट्स से आपका मुख्य बैंक स्टेटमेंट भरता नहीं है। छोटे खर्चे UPI Lite बैलेंस से अलग मैनेज होते हैं। (ध्यान दें: NPCI के नियमों के अनुसार UPI Lite में ट्रांजैक्शन और वॉलेट में पैसे रखने की एक तय सीमा होती है, जिसे आप अपने ऐप पर चेक कर सकते हैं।)
UPI पर क्रेडिट कार्ड: मर्चेंट शॉपिंग और रिवॉर्ड्स के शौकीनों के लिए
अगर आपके पास एलिजिबल RuPay क्रेडिट कार्ड है, तो आप उसे अपने UPI ऐप से लिंक कर सकते हैं। इस तरीके में पेमेंट करते समय पैसा आपके बैंक अकाउंट से तुरंत कटने के बजाय आपके क्रेडिट कार्ड से कटता है। यह उन लोगों के लिए फायदेमंद है जो क्रेडिट कार्ड के रिवॉर्ड पॉइंट्स, कैशबैक का फायदा उठाना चाहते हैं और जिन्हें बिल पेमेंट के लिए 30 से 45 दिनों का समय चाहिए होता है। इसका इस्तेमाल आमतौर पर सिर्फ रजिस्टर्ड मर्चेंट्स (दुकानदारों) को पेमेंट करने के लिए किया जा सकता है, किसी व्यक्ति के पर्सनल अकाउंट में पैसे भेजने के लिए नहीं। याद रखें कि यह उधारी का पैसा है। अगर आप ड्यू डेट से पहले पूरा बिल नहीं चुकाते हैं, तो भारी ब्याज और पेनल्टी लग सकती है।
आपके लिए कौन-सा विकल्प है बेस्ट?
इन तीनों में से कोई भी तरीका अच्छा या बुरा नहीं है; सही चुनाव इस बात पर निर्भर करता है कि पैसा कहां से कट रहा है और आपकी जरूरत क्या है। रेगुलर UPI तब चुनें जब आप अपने बैंक बैलेंस से नॉर्मल पेमेंट्स या लोगों को पैसे ट्रांसफर करना चाहते हैं। UPI Lite तब अपनाएं जब आप दिनभर में छोटे-छोटे पेमेंट्स बिना PIN डाले जल्दी निपटाना चाहते हैं। UPI पर क्रेडिट कार्ड तब इस्तेमाल करें जब आप किसी दुकान पर खरीदारी कर रहे हों और क्रेडिट कार्ड के बिल का समय पर भुगतान करने में सक्षम हों। अपनी खर्च करने की आदतों को समझकर सही पेमेंट ऑप्शन चुनना ही आपकी जेब और वित्तीय सेहत दोनों के लिए सही रहेगा।

रामानुज सिंह पत्रकारिता में दो दशकों का व्यापक और समृद्ध अनुभव रखते हैं। उन्होंने टीवी और डिजिटल—दोनों ही प्लेटफॉर्म्स पर काम करते हुए बिजनेस, पर्सनल फाइनेंस, शेयर बाजार, इनकम टैक्स, बैंकिंग, बुलियन और कमोडिटी मार्केट जैसे विषयों पर गहरी विशेषज्ञता विकसित की है। जर्नलिज्म में एमए की डिग्री और वर्षों के अनुभव से विकसित विश्लेषणात्मक दृष्टिकोण के साथ, रामानुज जटिल वित्तीय विषयों को सरल, विश्वसनीय और प्रभावी तरीके से पाठकों तक पहुंचाने के लिए जाने जाते हैं। अब तक वे 22,000 से अधिक स्टोरीज लिख चुके हैं।
और पढ़ें