

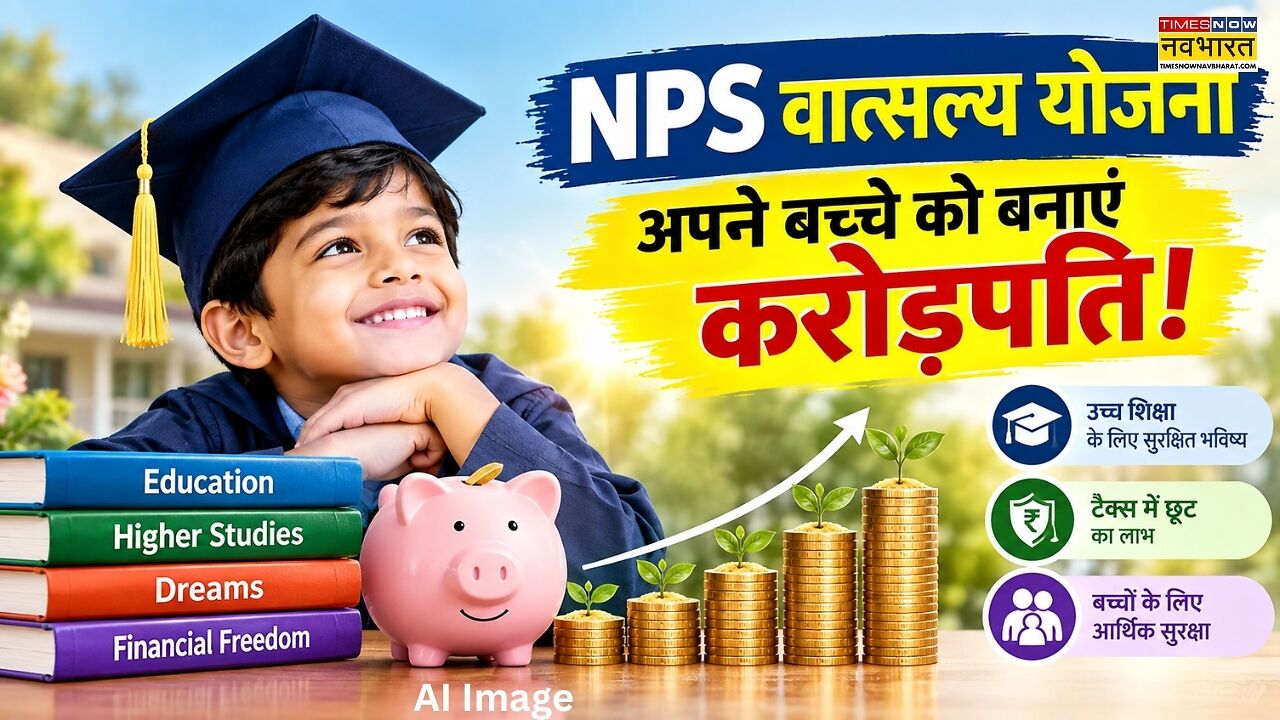
NPS Vatsalya Pension Scheme : नेशनल पेंशन सिस्टम (NPS) की एक नई और बेहद उपयोगी शाखा के रूप में 'NPS वात्सल्य' योजना को लॉन्च किया गया है। सितंबर 2024 में शुरू हुई यह योजना विशेष रूप से बच्चों के भविष्य और उनके वित्तीय सुरक्षा ढांचे को ध्यान में रखकर तैयार की गई है। इस योजना की सबसे बड़ी खासियत यह है कि माता-पिता अपने नाबालिग बच्चों के नाम पर पेंशन खाता खोल सकते हैं और इसे उनके 18 वर्ष का होने तक संचालित कर सकते हैं। जब बच्चा बालिग (18 वर्ष) हो जाता है, तो यह खाता आसानी से एक सामान्य NPS खाते में बदल जाता है। इस पूरे चक्र में बच्चा ही योजना का मुख्य और एकमात्र लाभार्थी रहता है। इसके साथ ही, इस खाते में जमा किए गए पैसों पर वे सभी इनकम टैक्स लाभ भी मिलते हैं जो एक सामान्य NPS खाते पर लागू होते हैं।
पात्रता और खाता खोलने के लिए जरूरी नियम
NPS वात्सल्य योजना पूरी तरह से पेंशन फंड नियामक एवं विकास प्राधिकरण (PFRDA) द्वारा संचालित और नियंत्रित की जाती है। इस योजना का लाभ उठाने के लिए लाभार्थी का भारतीय नागरिक, गैर-आवासीय भारतीय (NRI) या ओवरसीज सिटीजन ऑफ इंडिया (OCI) होना अनिवार्य है, जिसकी उम्र 18 वर्ष से कम हो। खाता खोलते समय माता-पिता या कानूनी अभिभावक को इस खाते के संचालन का अधिकार मिलता है और वही इसमें Nominee (नामांकित व्यक्ति) भी बनते हैं। योजना में शामिल होने के लिए कुछ बुनियादी दस्तावेज जमा करने होते हैं, जिनमें नाबालिग का जन्म प्रमाण पत्र, स्कूल छोड़ने का प्रमाण पत्र या राज्य बोर्ड से जारी मैट्रिक का प्रमाण पत्र, बच्चे का पासपोर्ट और पैन कार्ड शामिल हैं।
निवेश विकल्प, रिटर्न और टैक्स में छूट के नियम
NPS वात्सल्य में निवेश की शुरुआत बहुत ही मामूली राशि से की जा सकती है। इसमें सालाना न्यूनतम 1,000 रुपये का योगदान करना अनिवार्य है, जबकि अधिकतम निवेश की कोई सीमा तय नहीं की गई है। वित्तीय विश्लेषकों के अनुसार, यह योजना करीब 9.5% से 10% तक का आकर्षक ब्याज दर प्रदान करती है। टैक्स छूट की बात करें तो माता-पिता या अभिभावक को कुल 2 लाख रुपये तक की टैक्स कटौती का लाभ मिलता है। इसमें इनकम टैक्स अधिनियम की धारा 80CCD(1B) के तहत 1.5 लाख रुपये और 50,000 रुपये का अतिरिक्त डिडक्शन शामिल है।
अभिभावकों को अपनी पसंद और जोखिम उठाने की क्षमता के अनुसार निवेश के कई बेहतरीन विकल्प दिए जाते हैं:-
- डिफॉल्ट विकल्प:- इसमें 'मॉडरेट लाइफसाइकिल फंड' (LC-50) का चयन होता है, जिसमें 50% राशि इक्विटी (शेयर बाजार) में लगाई जाती है।
- ऑटो विकल्प:- इसमें निवेशक अपनी पसंद से एग्रेसिव (LC-75), मॉडरेट (LC-50), या कंजर्वेटिव (LC-25) लाइफसाइकिल फंड चुन सकते हैं।
- एक्टिव विकल्प:- इसमें अभिभावक खुद तय करते हैं कि पैसा कहां लगेगा। वे इक्विटी में अधिकतम 75%, सरकारी सिक्योरिटीज में 100%, कॉर्पोरेट डेट में 100% और अल्टरनेट एसेट्स में 5% तक राशि आवंटित कर सकते हैं।
आंशिक निकासी के कड़े और स्पष्ट नियम
खाता खोलते समय नाबालिग का खुद का बैंक खाता होना या अभिभावक के साथ संयुक्त खाता होना जरूरी नहीं है। हालांकि, जब भी 18 वर्ष से पहले खाते से पैसे निकालने (Partial Withdrawal) या Exit की बात आएगी, तब बच्चे का एकल या संयुक्त बैंक खाता होना अनिवार्य होगा। योजना में शामिल होने की तारीख से 3 वर्ष पूरे होने के बाद अभिभावक कुल जमा राशि (अंशदान) का 25% तक हिस्सा निकाल सकते हैं। 18 वर्ष की आयु पूरी होने तक यह सुविधा अधिकतम तीन बार ही ली जा सकती है। यह निकासी केवल विशेष परिस्थितियों में ही स्वीकृत होती है, जैसे बच्चे की उच्च शिक्षा, 75% से अधिक की विकलांगता, या किसी गंभीर बीमारी के इलाज के लिए। इस प्रक्रिया के लिए सेंट्रल रिकॉर्डकीपिंग एजेंसी (CRA) पोर्टल पर डिजिटल रूप से आवेदन करना होता है।
18 वर्ष की आयु पूरी होने पर एग्जिट और क्लेम की प्रक्रिया
जब बच्चा 18 वर्ष का हो जाता है, तो उसके पास दो विकल्प होते हैं या तो वह इस योजना से बाहर निकल जाए या फिर इसे एक नियमित NPS खाते में बदल दे। इसके लिए 18 साल के होने के तीन महीने के भीतर नया KYC पूरा करना होता है, जिसके बाद पूरा कॉर्पस नए खाते में ट्रांसफर कर दिया जाता है। अगर बच्चा योजना से बाहर निकलने (Exit) का विकल्प चुनता है, तो जमा हुए कुल पैसे का कम से कम 80% हिस्सा किसी एन्युटी (Annuity) सेवा प्रदाता से एन्युटी खरीदने में इस्तेमाल करना होगा, जिससे उसे नियमित पेंशन मिल सके। बाकी 20% हिस्सा एकमुश्त राशि के रूप में वापस मिल जाता है। लेकिन अगर कुल जमा फंड 2.5 लाख रुपये या उससे कम है, तो पूरी राशि एक बार में निकाली जा सकती है।
अगर दुर्भाग्यवश बच्चे की मौत हो जाती है, तो खाते की पूरी राशि Nominee (अभिभावक) को दे दी जाती है। वहीं, अगर माता-पिता या अभिभावक की मौत हो जाती है, तो नए अभिभावक को fresh KYC के जरिए रजिस्टर्ड किया जाता है। अगर दोनों माता-पिता की मृत्यु हो जाती है, तो कानूनी अभिभावक बिना किसी अतिरिक्त योगदान के बच्चे के 18 वर्ष का होने तक इस खाते को जारी रख सकता है।


रामानुज सिंह पत्रकारिता में दो दशकों का व्यापक और समृद्ध अनुभव रखते हैं। उन्होंने टीवी और डिजिटल—दोनों ही प्लेटफॉर्म्स पर काम करते हुए बिजनेस, पर्सनल फाइनेंस, शेयर बाजार, इनकम टैक्स, बैंकिंग, बुलियन और कमोडिटी मार्केट जैसे विषयों पर गहरी विशेषज्ञता विकसित की है। जर्नलिज्म में एमए की डिग्री और वर्षों के अनुभव से विकसित विश्लेषणात्मक दृष्टिकोण के साथ, रामानुज जटिल वित्तीय विषयों को सरल, विश्वसनीय और प्रभावी तरीके से पाठकों तक पहुंचाने के लिए जाने जाते हैं। अब तक वे 22,000 से अधिक स्टोरीज लिख चुके हैं।
और पढ़ें