

हर महीने किराया देना ज्यादातर लोगों के बजट का एक बड़ा हिस्सा होता है। ऐसे में यह जानना जरूरी है कि किराया किस तरीके से देना आपके लिए सुविधाजनक और किफायती हो सकता है। आज किरायेदारों के पास UPI, बैंक ट्रांसफर और क्रेडिट कार्ड जैसे कई विकल्प मौजूद हैं। हर तरीके के अपने फायदे और नुकसान हैं। किसी विकल्प में पैसा तुरंत बैंक खाते से निकल जाता है, तो किसी में भुगतान के लिए कुछ अतिरिक्त समय मिल सकता है। इसलिए किराया देने का तरीका चुनते समय केवल सुविधा नहीं, बल्कि फीस, रिवॉर्ड, कैश फ्लो और भुगतान के रिकॉर्ड जैसी बातों को भी देखना चाहिए।
UPI से किराया देने के फायदे?
अगर आप UPI से किराया देते हैं तो इसका सबसे बड़ा फायदा इसकी आसानी है। भुगतान सीधे आपके बैंक खाते से होता है और आमतौर पर रकम तुरंत कट जाती है। इसके लिए आपको किराया देने की तारीख तक अपने बैंक खाते में पर्याप्त पैसे रखने होते हैं। UPI से किए गए भुगतान का डिजिटल रिकॉर्ड भी बन जाता है, जिसे भविष्य में किराया चुकाने के सबूत के तौर पर इस्तेमाल किया जा सकता है। हालांकि, मकान मालिक के UPI सेटअप और लेनदेन की प्रकृति के हिसाब से सुविधा अलग हो सकती है।
दूसरा विकल्प बैंक ट्रांसफर है। अगर मकान मालिक सीधे बैंक खाते में किराया लेना पसंद करता है तो NEFT या IMPS के जरिए पैसे भेजे जा सकते हैं। इस तरीके में भी भुगतान का रिकॉर्ड आपके बैंक स्टेटमेंट में रहता है। किराए की रसीद और बैंक ट्रांसफर का रिकॉर्ड संभालकर रखना आगे काम आ सकता है, खासकर जब किसी टैक्स या नियोक्ता से जुड़े दावे के लिए किराए के भुगतान का प्रमाण देना हो।
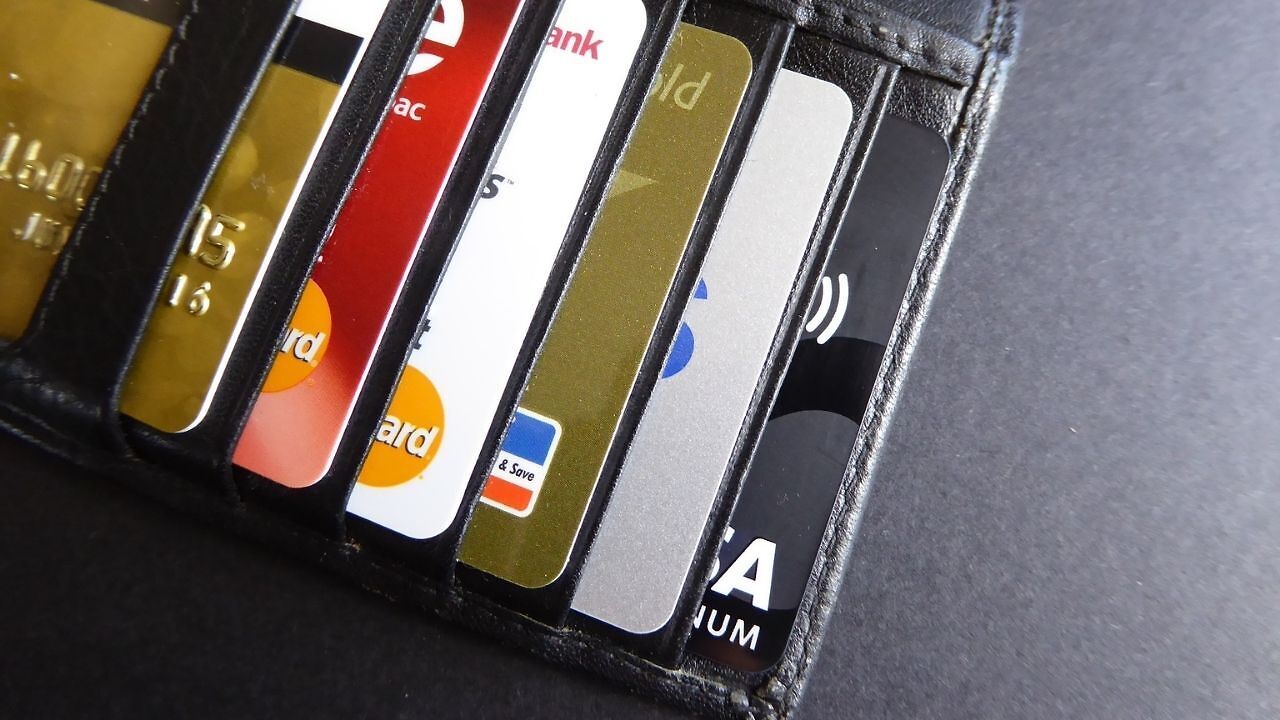
अब बात करते हैं क्रेडिट कार्ड से किराया देने की। कुछ प्लेटफॉर्म के जरिए क्रेडिट कार्ड से भी किराया चुकाने की सुविधा मिलती है। इसका एक फायदा यह है कि किराया देने और क्रेडिट कार्ड का बिल चुकाने के बीच आपको कुछ अतिरिक्त समय मिल सकता है। कार्ड की बिलिंग साइकिल और भुगतान की तारीख के आधार पर यह अवधि अलग-अलग हो सकती है। इससे थोड़े समय के लिए कैश फ्लो संभालने में मदद मिल सकती है।
लेकिन क्रेडिट कार्ड से किराया देने से पहले फीस जरूर जांचनी चाहिए। कुछ प्लेटफॉर्म किराया भुगतान पर सुविधा या प्रोसेसिंग फीस लेते हैं। इसलिए अगर आपको क्रेडिट कार्ड से रिवॉर्ड या कैशबैक मिल भी रहा है, तो यह देखना जरूरी है कि फीस काटने के बाद वास्तव में आपको कितना फायदा हो रहा है। हर क्रेडिट कार्ड किराए के भुगतान पर रिवॉर्ड देता हो, यह जरूरी नहीं है। कुछ कार्डों में रेंट पेमेंट को रिवॉर्ड से बाहर रखा जा सकता है या उस पर कोई लिमिट लगाई जा सकती है।
सबसे जरुरी बात
क्रेडिट कार्ड का इस्तेमाल करते समय सबसे जरूरी बात बिल का समय पर पूरा भुगतान करना है। अगर आप सिर्फ Minimum Amount Due चुकाते हैं और बाकी रकम आगे बढ़ाते हैं, तो ब्याज का खर्च काफी बढ़ सकता है। ऐसे में रिवॉर्ड या कैशबैक से मिलने वाला फायदा भी कम पड़ सकता है। इसलिए क्रेडिट कार्ड से किराया तभी देना ठीक है जब आप तय समय पर पूरा बिल चुकाने की स्थिति में हों।
किराया देने के लिए कौन सा तरीका इस्तेमाल करना चाहिए, यह आपकी जरूरत पर निर्भर करता है। अगर आप सीधे बैंक खाते से भुगतान करना चाहते हैं और आसान डिजिटल रिकॉर्ड रखना चाहते हैं तो UPI या बैंक ट्रांसफर इस्तेमाल किया जा सकता है। अगर कुछ समय के लिए कैश फ्लो मैनेज करना है और आपका कार्ड रिवॉर्ड देता है, तो क्रेडिट कार्ड एक विकल्प हो सकता है। लेकिन इसमें लगने वाली फीस और ब्याज के जोखिम को नजरअंदाज नहीं करना चाहिए।

रिचा त्रिपाठी टाइम्स नाउ नवभारत डिजिटल में बिजनेस डेस्क पर सीनियर कॉपी एडिटर के रूप में कार्यरत हैं। मीडिया इंडस्ट्री में 7 वर्षों के अनुभव के साथ रिचा, पर्सनल फाइनेंस, स्टॉक मार्केट, टैक्स प्लानिंग और अर्थव्यवस्था से जुड़े विषयों पर मजबूत पकड़ रखती हैं। अब तक 8,000 से अधिक कंटेंट लिख चुकी रिचा की विशेषता है—जटिल वित्तीय जानकारियों को सरल, स्पष्ट और भरोसेमंद तरीके से पाठकों तक पहुंचाना। वह ऐसी स्टोरीज तैयार करती हैं जो न केवल जानकारीपूर्ण होती हैं, बल्कि आम पाठक की वित्तीय समझ को बेहतर बनाने में भी मदद करती हैं।
और पढ़ें