

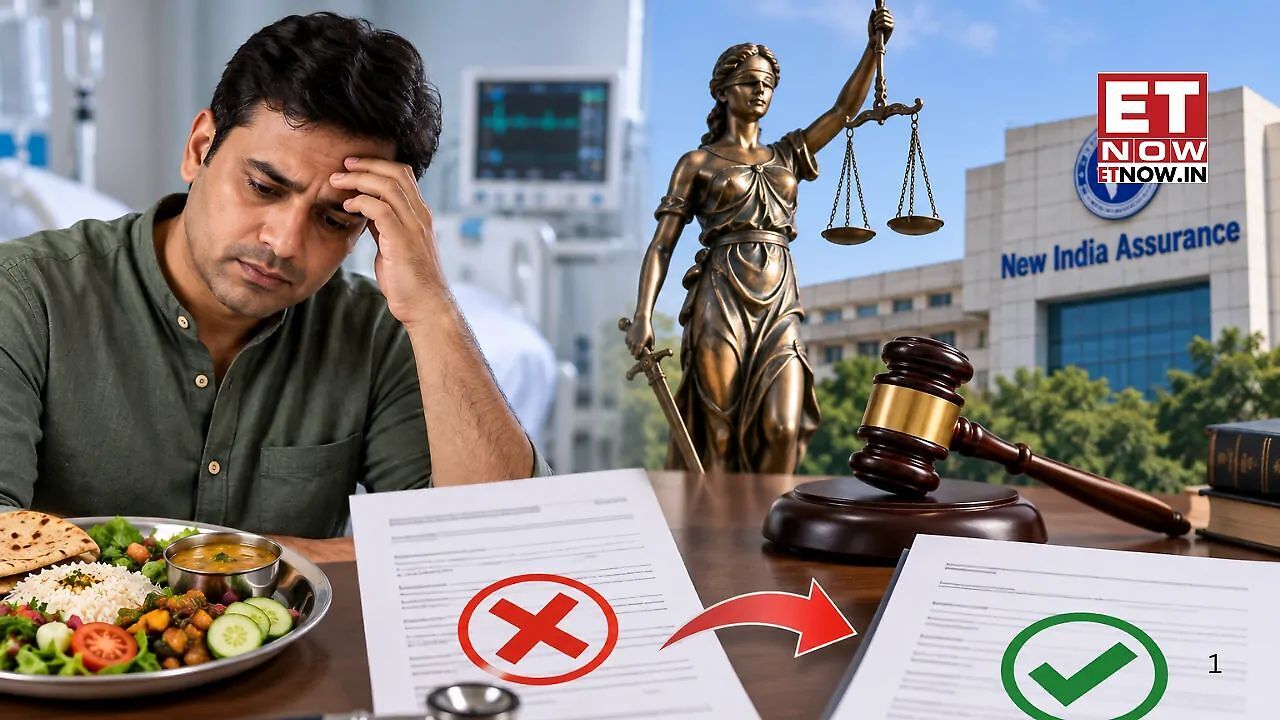
क्या वेजेटेरियन होना पर बीमा कंपनी कंपनी क्लेम नहीं देगी? एक ऐसा ही चौंकाने वाला मामला सामने आया है। मामला अहमदाबाद का है। अहमदाबाद के जिला उपभोक्ता आयोग ने 'न्यू इंडिया एश्योरेंस' को एक मेडिकल क्लेम का भुगतान करने का आदेश दिया है, जिसे कंपनी ने लगभग एक दशक से रोक रखा था। आयोग ने कहा कि कोई बीमा कंपनी विटामिन की कमी के लिए पॉलिसीहोल्डर के शाकाहारी खान-पान को जिम्मेदार नहीं ठहरा सकती और न ही इसे अस्पताल में भर्ती होने के सही क्लेम को खारिज करने का आधार बना सकती है।
क्या था मामला?
अक्टूबर 2015 में, अहमदाबाद के नारनपुरा के रहने वाले मीत ठक्कर को चक्कर आने, जी मिचलाने, शरीर के बाईं ओर भारीपन और सामान्य कमजोरी महसूस होने के कारण एक हफ्ते के लिए प्राइवेट अस्पताल में भर्ती कराया गया। डॉक्टरों ने उन्हें 'ट्रांजिएंट इस्केमिक अटैक' (transient ischaemic attack) होने की बात बताई, जिसे आम तौर पर 'मिनी स्ट्रोक' कहा जाता है।
उनका होमोसिस्टीन लेवल 23.52 दर्ज किया गया, जो 5 से 15 की सामान्य रेंज से काफी ज्यादा था। इस स्थिति को हाइपरहोमोसिस्टीनमिया कहा जाता है। इलाज पर उनका 1.06 लाख रुपये का खर्च आया। चूंकि उनके पास न्यू इंडिया एश्योरेंस का 5 लाख रुपये का हेल्थ कवर था, इसलिए उन्होंने यह उम्मीद करते हुए क्लेम किया कि इंश्योरेंस कंपनी उनके अस्पताल का बिल चुका देगी।
क्लेम क्यों खारिज किया गया?
न्यू इंडिया एश्योरेंस ने इलाज करने वाले डॉक्टर की राय का हवाला देते हुए क्लेम खारिज कर दिया। डॉक्टर का कहना था कि ठक्कर के शरीर में होमोसिस्टीन का बढ़ा हुआ लेवल विटामिन B12 की कमी के कारण था, और यह कमी डाइटरी सप्लीमेंट्स न लेने की वजह से हुई थी। कंपनी ने पॉलिसी की एक 'एक्सक्लूजन क्लॉज' (अपवाद वाली शर्त) का इस्तेमाल करते हुए तर्क दिया कि ठक्कर की अपनी खान-पान की आदतें ही उनकी इस स्थिति के लिए जिम्मेदार थीं, इसलिए क्लेम का निपटारा नहीं किया जा सकता।
आयोग ने क्या फैसला सुनाया?
बीमा कंपनी द्वारा क्लेम रद्द करने पर ठक्कर ने 'कंज्यूमर प्रोटेक्शन एंड एक्शन कमिटी' के वकील मुकेश पारिख के जरिए अहमदाबाद जिले के 'कंज्यूमर डिस्प्यूट रिड्रेसल कमीशन' (उपभोक्ता विवाद निवारण आयोग) में यह मामला उठाया। आयोग के सामने दलील दी गई कि बीमा कंपनी ने क्लेम को नामंजूर करने के लिए गलत आधार का इस्तेमाल किया और एक आम मेडिकल ऑब्जर्वेशन (चिकित्सकीय अवलोकन) को गलत तरीके से एक खास मरीज को सजा देने की वजह बना दिया।
दोनों पक्षों को सुनने के बाद आयोग ने पाया कि बीमा कंपनी ने डॉक्टर की बात को गलत समझा था। डॉक्टर ने कहा था कि शाकाहारियों में अक्सर B12 की कमी होती है, जो पोषण से जुड़ी एक जानी-मानी सच्चाई है। बीमा कंपनी ने इस बात को इस तरह पेश किया जैसे ठक्कर की बीमारी की वजह उनकी अपनी गलती या खराब डाइट थी। आयोग ने इस तर्क को नहीं माना। आयोग ने कहा कि भले ही शाकाहारियों में B12 की कमी होने की संभावना ज्यादा हो, लेकिन ठक्कर की सेहत से जुड़ी समस्या को खराब डाइट या उनकी अपनी किसी गलती का नतीजा नहीं माना जा सकता। आयोग ने फैसला सुनाया कि शाकाहारी होना कोई व्यक्तिगत कमी नहीं है और इसके आधार पर किसी जायज़ इंश्योरेंस क्लेम को नामंज़ूर नहीं किया जा सकता।
1.06 लाख रुपये देने का दिया आदेश
आयोग ने 'न्यू इंडिया एश्योरेंस' को आदेश दिया कि वह ठक्कर को क्लेम की पूरी रकम 1.06 लाख रुपये का भुगतान करे, साथ ही अक्टूबर 2016 से 9 प्रतिशत ब्याज भी दे। इसका मतलब है कि लगभग दस साल के लंबे समय के कारण मूल रकम के साथ ब्याज की रकम भी काफी बढ़ गई है। बीमा कंपनी को मानसिक परेशानी और कानूनी खर्च के लिए भी 5,000 रुपये का मुआवजा देने का आदेश दिया गया, जो ठक्कर को क्लेम को लंबे समय तक नामंज़ूर किए जाने के कारण उठाना पड़ा था।
यह फैसला क्यों अहम?
यह मामला एक बड़ा सवाल उठाता है कि क्लेम नामंजूर करते समय बीमा कंपनियां बीमारी की वजह (मेडिकल कॉज़ेशन) को कैसे समझती हैं। भारत में विटामिन B12 की कमी बहुत आम है, खासकर शाकाहारियों में, और इसका संबंध कई तरह की न्यूरोलॉजिकल (तंत्रिका तंत्र से जुड़ी) और कार्डियोवैस्कुलर (दिल से जुड़ी) समस्याओं से है। अगर इस मामले में 'न्यू इंडिया एश्योरेंस' की दलील को सही मान लिया जाता, तो यह भारतीय आबादी के एक बड़े हिस्से के क्लेम को नामंजूर करने का आधार बन जाता, क्योंकि उनकी खान-पान की आदतें संस्कृति, धर्म और व्यक्तिगत मान्यताओं से गहराई से जुड़ी होती हैं।


आलोक कुमार टाइम्स नाउ नवभारत डिजिटल में एसोसिएट एडिटर के पद पर कार्यरत हैं। इलेक्ट्रॉनिक, डिजिटल और प्रिंट मीडिया में 17 वर्षों से अधिक का व्यापक अनुभव रखने वाले आलोक ने अपने पत्रकारिता करियर में कई प्रमुख कॉर्पोरेट इवेंट्स और चर्चित स्टोरीज कवर की हैं। वह बिजनेस, बैंकिंग, शेयर मार्केट और पर्सनल फाइनेंस पर गहरी समझ रखते हैं और जटिल वित्तीय जानकारियों को सरल, स्पष्ट और पाठक-केंद्रित तरीके से प्रस्तुत करने में माहिर हैं। अब तक आलोक ने लगभग 18,000 स्टोरीज लिखी हैं। उनकी लेखन शैली भरोसेमंद, विश्लेषणात्मक और व्यावहारिक जानकारी देने वाली होती है।
और पढ़ें