

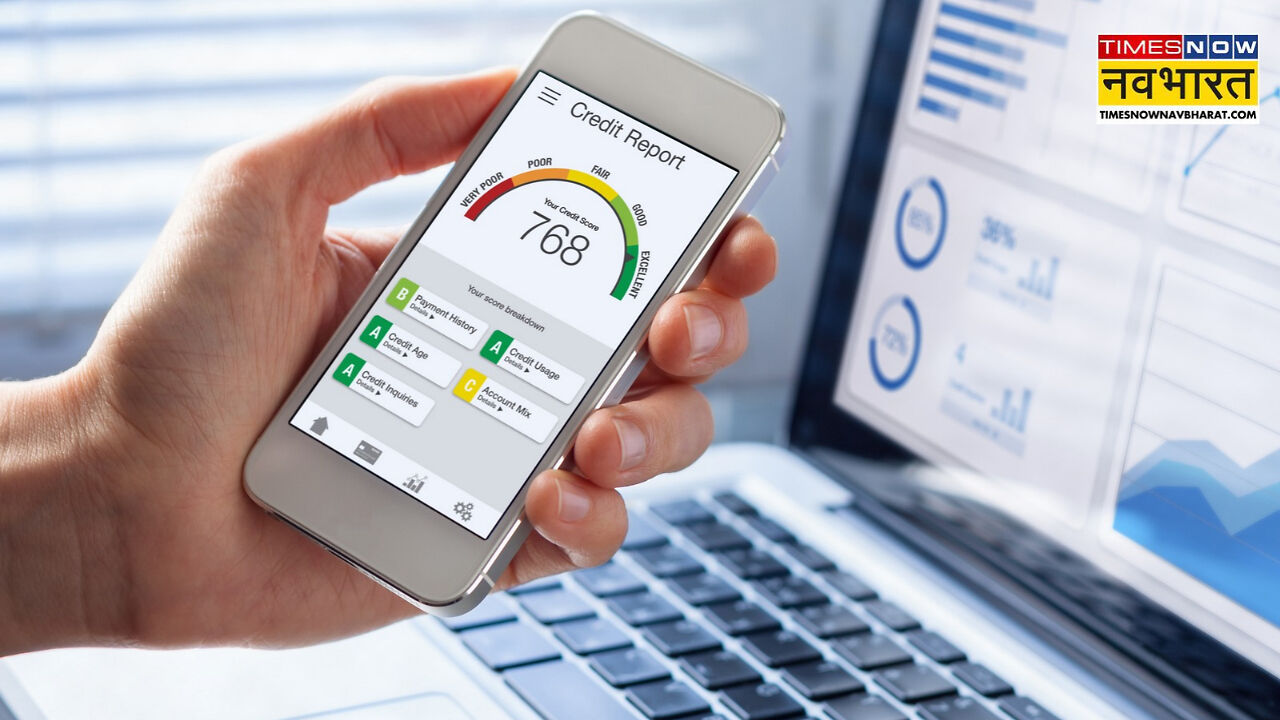
CIBIL Score Rebuild : अगर आपका क्रेडिट स्कोर कम हो गया है, तो नया लोन या क्रेडिट कार्ड मिलना मुश्किल हो सकता है। ऐसे मामलों में बैंक आपकी अर्जी खारिज कर सकते हैं या फिर बहुत ऊंची ब्याज दरों पर कर्ज ऑफर कर सकते हैं। अक्सर लोग क्रेडिट स्कोर गिरने पर नया लोन लेकर उसे सुधारने की कोशिश करते हैं, जबकि असली समाधान अपनी वित्तीय आदतों में बदलाव करना है। क्रेडिट स्कोर मुख्य रूप से आपके रीपेमेंट इतिहास, क्रेडिट यूटिलाइजेशन और क्रेडिट पूछताछ पर निर्भर करता है। आइए जानते हैं उन आसान आदतों के बारे में, जिन्हें अपनाकर आप अपना क्रेडिट स्कोर फिर से मजबूत बना सकते हैं।
समय पर करें EMI और क्रेडिट कार्ड बिल का भुगतान
क्रेडिट स्कोर सुधारने का सबसे पहला और बुनियादी नियम है, हर बिल का भुगतान समय पर करना। जब भी कोई भुगतान देर से होता है, तो बैंक उसकी रिपोर्ट क्रेडिट ब्यूरो को देते हैं, जिससे आपका स्कोर गिर जाता है। इससे बचने के लिए आप रिमाइंडर सेट कर सकते हैं या बैंक खाते में ऑटो-डेबिट की सुविधा चालू कर सकते हैं। ध्यान रखें कि क्रेडिट कार्ड का केवल 'मिनिमम अमाउंट ड्यू' (न्यूनतम देय राशि) चुकाने से काम नहीं चलेगा, क्योंकि बकाया राशि पर भारी ब्याज लगता रहता है। हमेशा पूरा बिल समय पर चुकाने की कोशिश करें।
क्रेडिट यूटिलाइजेशन को रखें कम
क्रेडिट यूटिलाइजेशन का मतलब है कि आपको मिली कुल क्रेडिट लिमिट में से आप कितना पैसा इस्तेमाल कर रहे हैं। उदाहरण के लिए अगर आपकी क्रेडिट लिमिट 1 लाख रुपये है और आप 70,000 रुपये खर्च करते हैं, तो आपका यूटिलाइजेशन 70 फीसदी है। अपनी पूरी लिमिट का बार-बार इस्तेमाल करने से बैंक आपको 'क्रेडिट पर अत्यधिक निर्भर' मानते हैं। इसलिए, अपनी कुल लिमिट के काफी नीचे खर्च करने की आदत डालें।
पुराना बकाया तुरंत साफ करें
अगर आपका कोई पुराना बिल या ईएमआई बकाया है, तो उसे सबसे पहले चुकाएं। हालांकि, पुराना बकाया चुकाते ही पिछला लेट-पेमेंट रिकॉर्ड तुरंत नहीं हटता, लेकिन उसे बकाया रखने से ब्याज और पेनल्टी बढ़ती रहती है, जिससे आपका सिबिल स्कोर लगातार खराब होता है। भुगतान करने से पहले बैंक से सटीक बकाया राशि पूछें और भुगतान के बाद उसकी रसीद जरूर संभालकर रखें।
क्रेडिट रिपोर्ट की जांच करें और गलतियां सुधारें
कई बार आपके क्रेडिट स्कोर में गिरावट आपकी गलती से नहीं, बल्कि रिपोर्ट में हुई किसी तकनीकी गलती के कारण होती है। उदाहरण के लिए, कोई ऐसा लोन जो आपने लिया ही न हो या चुकाया गया बिल भी पेंडिंग दिख रहा हो। भारत की चारों क्रेडिट ब्यूरो से आप साल में एक बार मुफ्त में अपनी क्रेडिट रिपोर्ट ले सकते हैं। रिपोर्ट में कोई गलती दिखने पर तुरंत संबंधित बैंक और क्रेडिट ब्यूरो को सूचित कर उसे सही कराएं।
बार-बार लोन या क्रेडिट कार्ड के लिए आवेदन न करें
लोन रिजेक्ट होने के बाद घबराकर अलग-अलग बैंकों में बार-बार आवेदन न करें। जब भी आप लोन या कार्ड के लिए अप्लाई करते हैं, तो बैंक आपकी क्रेडिट रिपोर्ट की जांच करते हैं, जिसे 'हार्ड इंक्वायरी' कहा जाता है। कम समय में कई हार्ड इंक्वायरी होने से क्रेडिट ब्यूरो को लगता है कि आप वित्तीय संकट में हैं। आवेदन करने से पहले हमेशा बैंक की पात्रता शर्तों को ध्यान से पढ़ें।
पुराने क्रेडिट कार्ड को सोचे-समझे बिना न बंद करें
पुराना क्रेडिट कार्ड, जिस पर आपका रीपेमेंट रिकॉर्ड अच्छा रहा हो, आपके क्रेडिट इतिहास की लंबाई (Length of credit history) को बढ़ाता है। इसे बंद करने से आपकी कुल क्रेडिट लिमिट कम हो जाती है और क्रेडिट यूटिलाइजेशन रेश्यो अचानक बढ़ सकता है। हालांकि अगर उस कार्ड पर भारी एनुअल फीस लग रही हो या आप फिजूलखर्च से बचना चाहते हों, तभी उसे बंद करने का फैसला लें।
क्रेडिट स्कोर रातों-रात नहीं सुधरता। पुरानी गलतियों के निशान हटने और नए सही वित्तीय व्यवहार का असर दिखने में कुछ महीनों का समय लगता है। बस संयम रखें और इन बुनियादी नियमों का अनुशासन से पालन करें।

रामानुज सिंह पत्रकारिता में दो दशकों का व्यापक और समृद्ध अनुभव रखते हैं। उन्होंने टीवी और डिजिटल—दोनों ही प्लेटफॉर्म्स पर काम करते हुए बिजनेस, पर्सनल फाइनेंस, शेयर बाजार, इनकम टैक्स, बैंकिंग, बुलियन और कमोडिटी मार्केट जैसे विषयों पर गहरी विशेषज्ञता विकसित की है। जर्नलिज्म में एमए की डिग्री और वर्षों के अनुभव से विकसित विश्लेषणात्मक दृष्टिकोण के साथ, रामानुज जटिल वित्तीय विषयों को सरल, विश्वसनीय और प्रभावी तरीके से पाठकों तक पहुंचाने के लिए जाने जाते हैं। अब तक वे 22,000 से अधिक स्टोरीज लिख चुके हैं।
और पढ़ें