
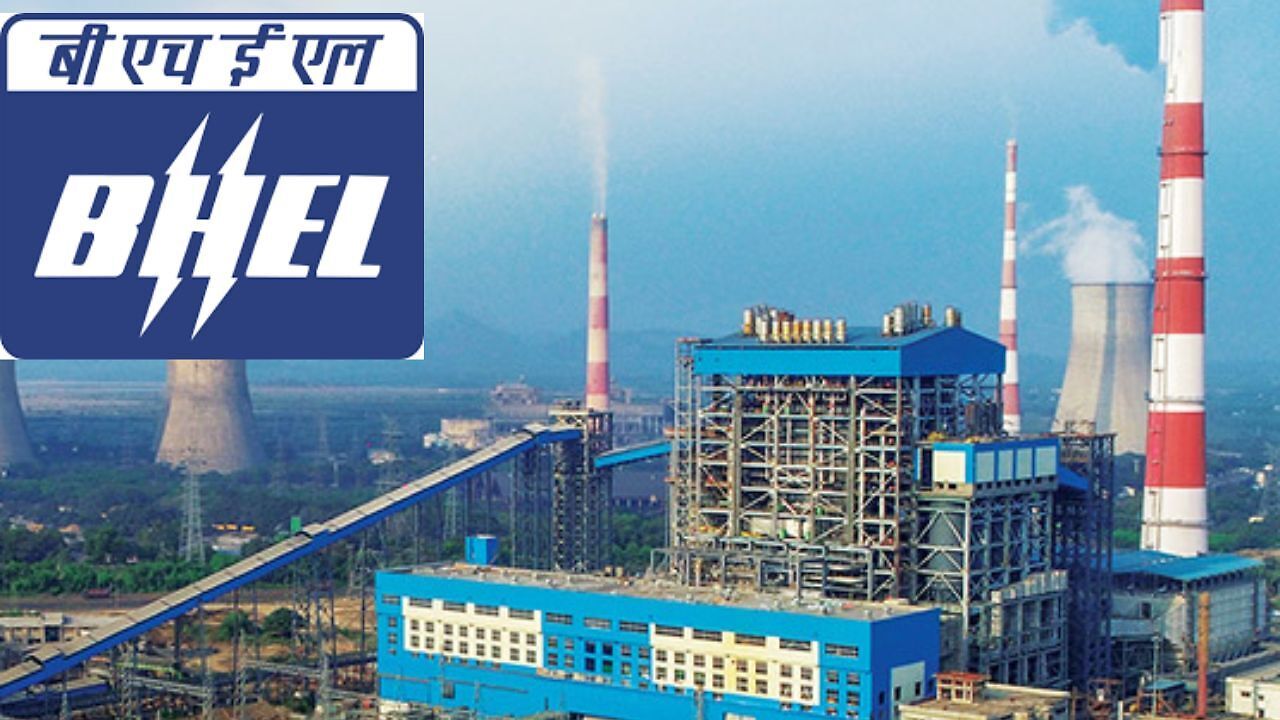
भारत हेवी इलेक्ट्रिकल्स लिमिटेड (BHEL) के शेयरों में आज बंपर उछाल है। शेयर की कीमत 6.05 प्रतिशत बढ़कर ₹424.20 पर पहुंच गई है। क्या आपको पता है कि स्टॉक में यह तेजी क्यों लौटी है। बता दें कि अदाणी ग्रुप से मिले ठेके के कारण यह तेजी आई है। सरकारी कंपनी ने बताया कि उसे अडानी पावर से 2x800 MW क्षमता वाली 4 परियोजनाओं के लिए ₹28,000 करोड़ के ऑर्डर मिले हैं।
कंपनी की ओर से क्या जानकारी मिली?
बीएचईएल ने बुधवार को शेयर बाजार को दी सूचना में कहा कि नए ठेकों में उपकरणों (बॉयलर, टर्बाइन और जनरेटर के साथ सहायक उपकरणों) की आपूर्ति तथा संबंधित परियोजनाओं के लिए समझौते के तहत सहमत सेवाएं शामिल हैं। कंपनी ने कहा कि उसे अदाणी पावर लिमिटेड से 2x800 मेगावाट की चार परियोजनाओं के ठेके मिले हैं।
ठेके के आकार के बारे में बीएचईएल ने कहा कि प्रत्येक परियोजना का मूल्य जीएसटी (माल एवं सेवा कर) को छोड़कर 5,000-7,000 करोड़ रुपये है। विविध कारोबार वाले अदाणी समूह का हिस्सा अदाणी पावर लिमिटेड (एपीएल) भारत की सबसे बड़ी निजी तापीय बिजली उत्पादक कंपनी है। बीएचईएल भारत की प्रमुख इंजीनियरिंग एवं विनिर्माण कंपनियों में से एक है। उसे बिजली, पारेषण, नवीकरणीय ऊर्जा, तेल एवं गैस, परिवहन, रक्षा और एयरोस्पेस क्षेत्रों में कई दशकों का अनुभव है।
BHEL को लेकर ब्रोकरेज फर्म उत्साहित
जियोजित इन्वेस्टमेंट्स ने Q2 नतीजों के अपडेट में कहा कि BHEL की ₹2.58 ट्रिलियन की मजबूत ऑर्डर बुक से भविष्य में अच्छी कमाई की उम्मीद है। इससे कंपनी के कामकाज में तेजी आने की संभावना है, और FY26-28 के दौरान रेवेन्यू और EPS (प्रति शेयर आय) में क्रमशः 27% और 79% की कंपाउंड एनुअल ग्रोथ रेट (CAGR) दर्ज की जा सकती है।
ब्रोकरेज फर्म के अनुसार, पावर और इंडस्ट्रियल बिजनेस में कामकाज में सुधार, ऑपरेटिंग लीवरेज का फायदा और फिक्स्ड कॉस्ट को बेहतर तरीके से मैनेज करने से EBITDA मार्जिन (ब्याज, टैक्स, डेप्रिसिएशन और अमोर्टाइजेशन से पहले की कमाई) बढ़ने की उम्मीद है। साथ ही, इससे रिटर्न ऑन इक्विटी (ROE) में भी सुधार होगा, जो FY26 के 6.2% से बढ़कर FY28 में 15.6% तक पहुंच सकता है।
जियोजित इन्वेस्टमेंट्स ने कहा कि BHEL की मजबूत इंजीनियरिंग क्षमताएं और विविध बिजनेस पोर्टफोलियो इसे बाजार में एक मजबूत स्थिति देते हैं। इससे कंपनी की कमाई में जो बदलाव आ रहा है, उसे देखते हुए इसके वैल्यूएशन में भी सुधार (री-रेटिंग) होना चाहिए। इसलिए, हम अपनी रेटिंग को अपग्रेड करके 'बाय' (खरीदें) कर रहे हैं और FY28 के अनुमानित P/S (प्राइस-टू-सेल्स) मल्टीपल 2.9x के आधार पर इसका नया टारगेट प्राइस ₹453 तय कर रहे हैं।
ICICI सिक्योरिटीज के एनालिस्ट्स का मानना है कि ₹2.58 ट्रिलियन की रिकॉर्ड ऑर्डर बुक पर लगातार काम होने, फिक्स्ड कॉस्ट को बेहतर ढंग से मैनेज करने और स्पेयर पार्ट्स, सर्विस, ट्रांसमिशन, न्यूक्लियर और डिफेंस जैसे अधिक वैल्यू वाले बिजनेस से मिलने वाले योगदान में बढ़ोतरी से कंपनी की प्रॉफिटेबिलिटी (मुनाफे) में और सुधार हो सकता है।
ब्रोकरेज फर्म ने Q2 नतीजों के अपडेट में कहा, "हमें उम्मीद है कि FY26 से FY28E के दौरान रेवेन्यू और PAT में क्रमशः 31% और 95% की CAGR (कंपाउंड एनुअल ग्रोथ रेट) से वृद्धि होगी। इससे ROCE (कैपिटल एम्प्लॉयड पर रिटर्न) में भी सुधार होगा, जो अभी सिंगल डिजिट के बीच में है और FY28E तक लगभग 17.5% तक पहुंच सकता है। इसलिए, हम इस स्टॉक को 'बाय' (खरीदने) की रेटिंग देते हैं, जिसका फेयर वैल्यू ₹605 (FY28E EPS का 35 गुना) है।"
डिस्क्लेमर: TIMES NOW नवभारत किसी स्टॉक, म्यूचुअल फंड, आईपीओ या कमोडिटी में निवेश की सलाह नहीं देता है। यहां पर केवल जानकारी दी गई है। निवेश से पहले अपने वित्तीय सलाहकार की राय जरूर लें।

आलोक कुमार टाइम्स नाउ नवभारत डिजिटल में एसोसिएट एडिटर के पद पर कार्यरत हैं। इलेक्ट्रॉनिक, डिजिटल और प्रिंट मीडिया में 17 वर्षों से अधिक का व्यापक अनुभव रखने वाले आलोक ने अपने पत्रकारिता करियर में कई प्रमुख कॉर्पोरेट इवेंट्स और चर्चित स्टोरीज कवर की हैं। वह बिजनेस, बैंकिंग, शेयर मार्केट और पर्सनल फाइनेंस पर गहरी समझ रखते हैं और जटिल वित्तीय जानकारियों को सरल, स्पष्ट और पाठक-केंद्रित तरीके से प्रस्तुत करने में माहिर हैं। अब तक आलोक ने लगभग 18,000 स्टोरीज लिखी हैं। उनकी लेखन शैली भरोसेमंद, विश्लेषणात्मक और व्यावहारिक जानकारी देने वाली होती है।
और पढ़ें