
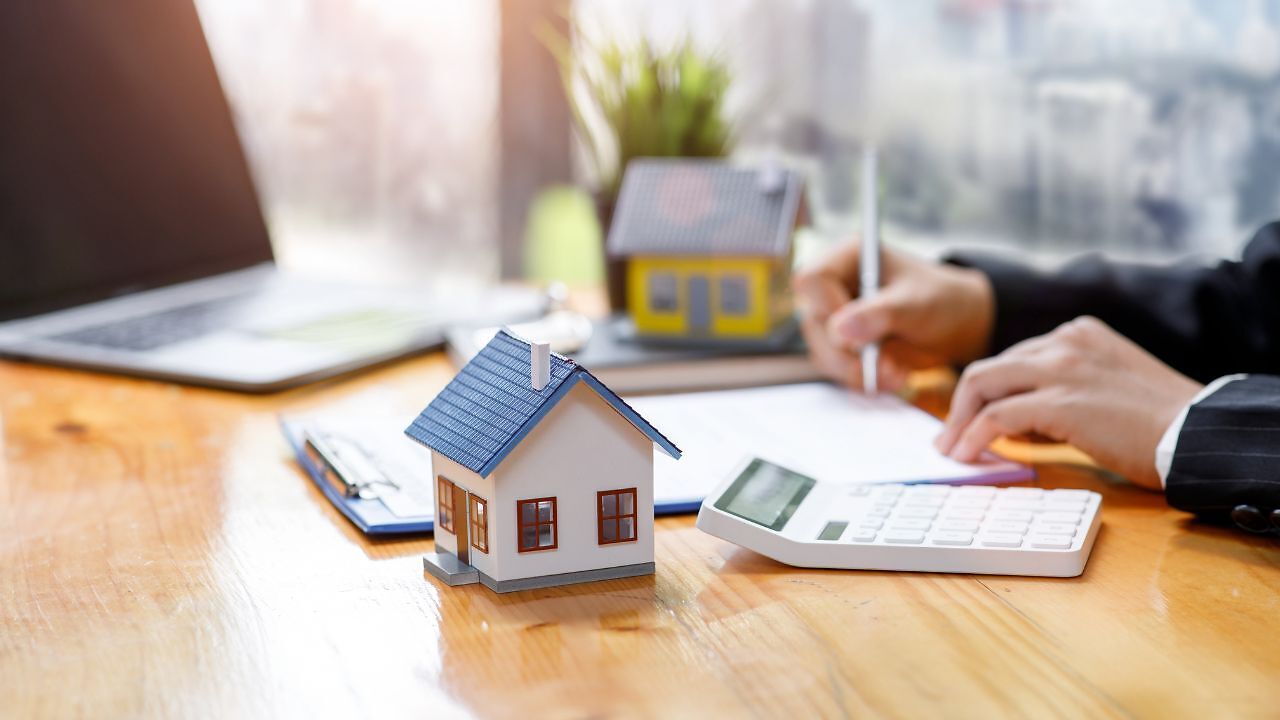
अपना घर खरीदना हर किसी का सपना होता है। लेकिन आज के समय में प्रॉपर्टी की कीमतें इतनी ज्यादा हैं कि ज्यादातर लोगों को घर खरीदने के लिए बैंक से होम लोन लेना पड़ता है। ऐसे में कई लोगों के मन में सवाल आता है कि अगर घर की कीमत 1 करोड़ रुपये है, तो बैंक पूरा 1 करोड़ रुपये का लोन क्यों नहीं देता? इसकी सबसे बड़ी वजह Loan-to-Value यानी LTV Ratio है। भारतीय रिजर्व बैंक (RBI) के नियमों के तहत बैंक प्रॉपर्टी की पूरी कीमत का होम लोन नहीं दे सकते। खरीदार को घर की कीमत का कुछ हिस्सा अपनी जेब से देना पड़ता है।
क्या है RBI का LTV Ratio नियम?
LTV Ratio का मतलब है कि प्रॉपर्टी की कीमत के मुकाबले बैंक अधिकतम कितनी रकम का लोन दे सकता है। RBI के निर्धारित नियमों के अनुसार, 75 लाख रुपये से ज्यादा के हाउसिंग लोन पर सामान्य तौर पर LTV की अधिकतम सीमा 75 फीसदी है। यानी बैंक प्रॉपर्टी की पात्र कीमत का अधिकतम 75 फीसदी तक ही फाइनेंस कर सकता है। हालांकि, यह अधिकतम सीमा है, लोन मिलने की गारंटी नहीं। बैंक ग्राहक की आमदनी, क्रेडिट स्कोर, मौजूदा कर्ज और प्रॉपर्टी की जांच के बाद इससे कम रकम भी मंजूर कर सकता है।
1 करोड़ के घर पर कितना मिलेगा लोन?
मान लीजिए आप 1 करोड़ रुपये का घर खरीदना चाहते हैं। अगर बैंक उस प्रॉपर्टी की कीमत 1 करोड़ रुपये मानता है और 75 फीसदी तक फाइनेंस करता है, तो आपको अधिकतम 75 लाख रुपये का होम लोन मिल सकता है। बाकी 25 लाख रुपये आपको खुद देने होंगे। इस रकम को डाउन पेमेंट कहा जाता है। लेकिन ध्यान रखें कि यह सिर्फ उदाहरण है। बैंक की प्रॉपर्टी वैल्यूएशन या आपकी लोन चुकाने की क्षमता के आधार पर मंजूर रकम कम हो सकती है।
बैंक 100 फीसदी लोन क्यों नहीं देते?
बैंक घर की पूरी कीमत का लोन इसलिए नहीं देते, क्योंकि इससे बैंक और ग्राहक दोनों के लिए जोखिम बढ़ सकता है। अगर किसी वजह से ग्राहक लोन नहीं चुका पाता और प्रॉपर्टी बेचकर रकम वसूलनी पड़ती है, तो घर की बिक्री से पूरा बकाया मिलना जरूरी नहीं है। डाउन पेमेंट से खरीदार की अपनी हिस्सेदारी बनी रहती है और बैंक का जोखिम कम होता है। इसके अलावा बैंक यह भी जांचते हैं कि ग्राहक की आमदनी और मौजूदा खर्चों को देखते हुए वह हर महीने EMI चुका पाएगा या नहीं।
रजिस्ट्री और स्टांप ड्यूटी का पैसा अलग रखें
घर खरीदते समय सिर्फ डाउन पेमेंट का इंतजाम करना काफी नहीं है। खरीदार को स्टांप ड्यूटी, रजिस्ट्रेशन फीस और अन्य लागू खर्च भी देने पड़ सकते हैं। आम तौर पर इन खर्चों को प्रॉपर्टी की कीमत के साथ जोड़कर होम लोन की सीमा तय नहीं की जाती। इसलिए 1 करोड़ रुपये के घर के लिए 25 लाख रुपये की डाउन पेमेंट के अलावा भी अतिरिक्त रकम की जरूरत पड़ सकती है। सही खर्च राज्य, प्रॉपर्टी और लेनदेन के हिसाब से अलग-अलग हो सकता है।
Home Loan लेने से पहले क्या करें?
होम लोन के लिए आवेदन करने से पहले अपनी बचत, मासिक आमदनी, मौजूदा EMI और दूसरे खर्चों का हिसाब जरूर लगाएं। बैंक से यह भी पता करें कि प्रॉपर्टी की वैल्यू कितनी मानी गई है और अधिकतम कितना लोन मंजूर हो सकता है। डाउन पेमेंट के लिए अपनी पूरी बचत खर्च करने के बजाय आपातकालीन जरूरतों के लिए कुछ पैसा अलग रखना बेहतर है। याद रखें, RBI का LTV नियम केवल लोन की अधिकतम सीमा बताता है; अंतिम मंजूरी बैंक की जांच और आपकी पात्रता पर निर्भर करती है।

रिचा त्रिपाठी टाइम्स नाउ नवभारत डिजिटल में बिजनेस डेस्क पर सीनियर कॉपी एडिटर के रूप में कार्यरत हैं। मीडिया इंडस्ट्री में 7 वर्षों के अनुभव के साथ रिचा, पर्सनल फाइनेंस, स्टॉक मार्केट, टैक्स प्लानिंग और अर्थव्यवस्था से जुड़े विषयों पर मजबूत पकड़ रखती हैं। अब तक 8,000 से अधिक कंटेंट लिख चुकी रिचा की विशेषता है—जटिल वित्तीय जानकारियों को सरल, स्पष्ट और भरोसेमंद तरीके से पाठकों तक पहुंचाना। वह ऐसी स्टोरीज तैयार करती हैं जो न केवल जानकारीपूर्ण होती हैं, बल्कि आम पाठक की वित्तीय समझ को बेहतर बनाने में भी मदद करती हैं।
और पढ़ें