
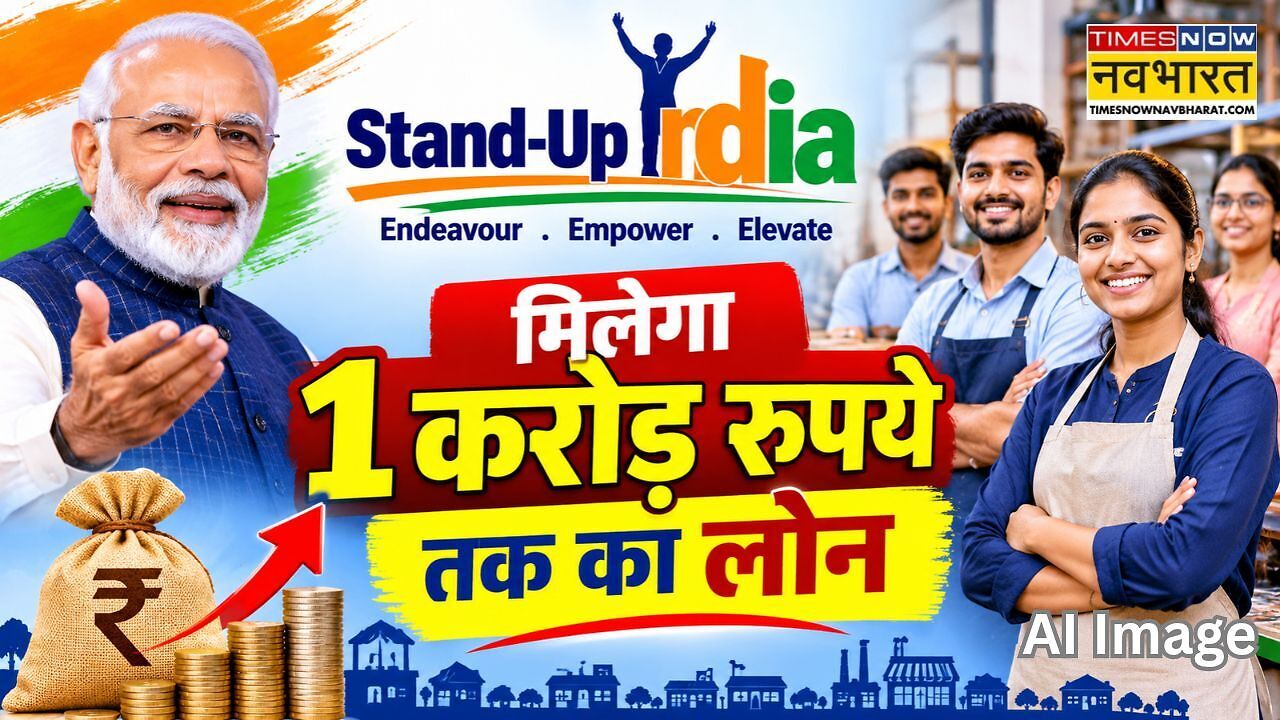
Stand Up India Scheme Explained: केंद्रीय कैबिनेट ने बुधवार (11 नवंबर 2026) को 'स्टैंड-अप इंडिया' योजना को अगले पांच वर्षों के लिए जारी रखने की मंजूरी दे दी है। इस फैसले के बाद अब यह योजना 31 मार्च 2031 तक लागू रहेगी। इस विस्तार का मुख्य उद्देश्य अगले 5 सालों में महिलाओं, अनुसूचित जाति (SC) और अनुसूचित जनजाति (ST) वर्ग के कम से कम 2.5 लाख नए उद्यमियों को वित्तीय सहायता प्रदान करना है। पत्र सूचना कार्यालय (PIB) के अनुसार, सरकार ने इस कार्यक्रम के तहत लोन वितरण को मजबूती देने के लिए 4,111 करोड़ रुपये के क्रेडिट गारंटी फंड को भी स्वीकृति दी है। अप्रैल 2016 में शुरू हुई इस पहल के जरिये अब तक 2.75 लाख से अधिक महिला और एससी/एसटी उद्यमियों को लोन की सुविधा मिल चुकी है।
क्या है स्टैंड-अप इंडिया स्कीम?
स्टैंड-अप इंडिया केंद्र सरकार द्वारा समर्थित एक लोन स्कीम है, जिसे समाज के वंचित वर्गों और महिलाओं के बीच इंटरप्रेन्योरशिप को बढ़ावा देने के लिए तैयार किया गया है। इस योजना के तहत पात्र उद्यमियों को अपना नया व्यवसाय स्थापित करने के लिए बैंक से 10 लाख रुपये से अधिक और 1 करोड़ रुपये तक का लोन उपलब्ध कराया जाता है। यह लोन केवल 'ग्रीनफील्ड एंटरप्राइजेज' यानी पहली बार शुरू किए जा रहे नए व्यवसायों के लिए दिया जाता है। वित्त मंत्रालय के मुताबिक, इस योजना के दायरे में विनिर्माण (मैन्युफैक्चरिंग), सेवा (सर्विसेज), व्यापार (ट्रेडिंग) और कृषि से जुड़ी सहायक गतिविधियों के व्यवसाय शामिल हैं, जिनके लिए सभी अनुसूचित कॉमर्शियल बैंकों के जरिये कर्ज लिया जा सकता है।
योजना के तहत मिलने वाले प्रमुख वित्तीय लाभ
इस स्कीम के अंतर्गत उद्यमियों को अपना काम शुरू करने के लिए कई आकर्षक वित्तीय सुविधाएं और सुरक्षा प्रदान की जाती है। सबसे बड़ा लाभ यह है कि पात्र आवेदक नए उद्यम के लिए 10 लाख से 1 करोड़ रुपये तक का कंपोजिट लोन ले सकते हैं, जिसमें टर्म लोन और वर्किंग कैपिटल दोनों की जरूरतें शामिल होती हैं। कैबिनेट द्वारा मंजूर नए ढांचे में लोन की राशि पर 85 प्रतिशत तक की क्रेडिट गारंटी कवरेज मिलती है, जिसके लिए मानक गारंटी शुल्क मात्र 0.50 प्रतिशत तय किया गया है। लोन चुकाने के लिए उद्यमियों को 7 साल तक का समय मिलता है, जिसमें 18 महीने तक का मोरेटोरियम पीरियड भी शामिल है। इसके अलावा, केंद्र और राज्य सरकार की अन्य योजनाओं के साथ मिलकर प्रोजेक्ट लागत का 15 प्रतिशत तक मार्जिन मनी सहयोग मिल सकता है, हालांकि आवेदक को अपनी तरफ से कम से कम 10 प्रतिशत पूंजी लगाना अनिवार्य है।
कौन कर सकता है आवेदन और क्या हैं पात्रता शर्तें?
स्टैंड-अप इंडिया स्कीम का लाभ उठाने के लिए आवेदक का महिला या अनुसूचित जाति/जनजाति वर्ग से होना और उसकी आयु कम से कम 18 वर्ष होना जरूरी है। अगर कोई व्यवसाय साझेदारी या कंपनी के रूप में शुरू किया जा रहा है, तो उसमें कम से कम 51 प्रतिशत हिस्सेदारी और नियंत्रण किसी पात्र महिला या एससी/एसटी उद्यमी के पास होना चाहिए। इसके साथ ही यह भी जरूरी है कि आवेदक किसी भी बैंक या वित्तीय संस्थान का डिफॉल्टर न हो। प्रस्तावित व्यवसाय पूरी तरह नया यानी ग्रीनफील्ड होना चाहिए और मैन्युफैक्चरिंग, सर्विस, ट्रेडिंग या कृषि से जुड़े क्षेत्रों के अंतर्गत आना चाहिए।
ऑनलाइन आवेदन करने की आसान प्रक्रिया
इस स्कीम के तहत लोन लेने के लिए इच्छुक उद्यमी घर बैठे ऑनलाइन आवेदन कर सकते हैं। इसके लिए सबसे पहले स्टैंड-अप इंडिया के आधिकारिक पोर्टल या सरकार के जनसमर्थ (JanSamarth) पोर्टल पर जाना होगा। पोर्टल पर एक संभावित उधारकर्ता के रूप में अपना रजिस्ट्रेशन करें और अपनी श्रेणी, व्यवसाय की प्रकृति, स्थान और प्रस्तावित निवेश जैसी बुनियादी जानकारी दर्ज करें। इसके बाद यह चुनें कि आपको व्यवसाय शुरू करने के लिए मार्गदर्शन की जरुरत है या आप सीधे बैंक से लोन लेने के लिए तैयार हैं। अगले चरण में अपने प्रोजेक्ट की कुल लागत, स्वयं के योगदान और कार्यशील पूंजी की जरूरतों का डिटेल भरें। अंत में अपने नजदीकी बैंक का चयन कर सभी जरूरी दस्तावेजों के साथ आवेदन सबमिट कर दें, जिसके बाद आप पोर्टल से ही अपने आवेदन की स्थिति को ट्रैक कर सकते हैं।
आवेदन के लिए आवश्यक दस्तावेजों की लिस्ट
लोन आवेदन की प्रक्रिया को सुचारू रूप से पूरा करने के लिए आवेदकों को कुछ महत्वपूर्ण दस्तावेज तैयार रखने होते हैं। पहचान के प्रमाण के तौर पर आधार कार्ड, पैन कार्ड, पासपोर्ट या वोटर आईडी की जरुरत होती है, जबकि पते के प्रमाण के लिए बिजली बिल, टेलीफोन बिल या पासपोर्ट मान्य है। एससी या एसटी वर्ग के आवेदकों को अपना जाति प्रमाण पत्र संलग्न करना होगा। व्यवसाय से जुड़े दस्तावेजों में पार्टनरशिप डीड, कंपनी निगमन प्रमाण पत्र, उद्यम और जीएसटी रजिस्ट्रेशन के साथ व्यापार परिसर का रेंट एग्रीमेंट या मालिकाना हक के कागजात शामिल हैं। इसके अलावा, एक विस्तृत प्रोजेक्ट रिपोर्ट, बैंक स्टेटमेंट, आयकर रिटर्न और आवेदक द्वारा लगाए जाने वाले स्वयं के हिस्से के प्रमाण भी बैंक को देने होते हैं। चूंकि हर बैंक की आवश्यकताएं थोड़ी अलग हो सकती हैं, इसलिए आवेदन से पहले संबंधित बैंक से दस्तावेजों की अंतिम लिस्ट की पुष्टि जरूर कर लें।

रामानुज सिंह पत्रकारिता में दो दशकों का व्यापक और समृद्ध अनुभव रखते हैं। उन्होंने टीवी और डिजिटल—दोनों ही प्लेटफॉर्म्स पर काम करते हुए बिजनेस, पर्सनल फाइनेंस, शेयर बाजार, इनकम टैक्स, बैंकिंग, बुलियन और कमोडिटी मार्केट जैसे विषयों पर गहरी विशेषज्ञता विकसित की है। जर्नलिज्म में एमए की डिग्री और वर्षों के अनुभव से विकसित विश्लेषणात्मक दृष्टिकोण के साथ, रामानुज जटिल वित्तीय विषयों को सरल, विश्वसनीय और प्रभावी तरीके से पाठकों तक पहुंचाने के लिए जाने जाते हैं। अब तक वे 22,000 से अधिक स्टोरीज लिख चुके हैं।
और पढ़ें