
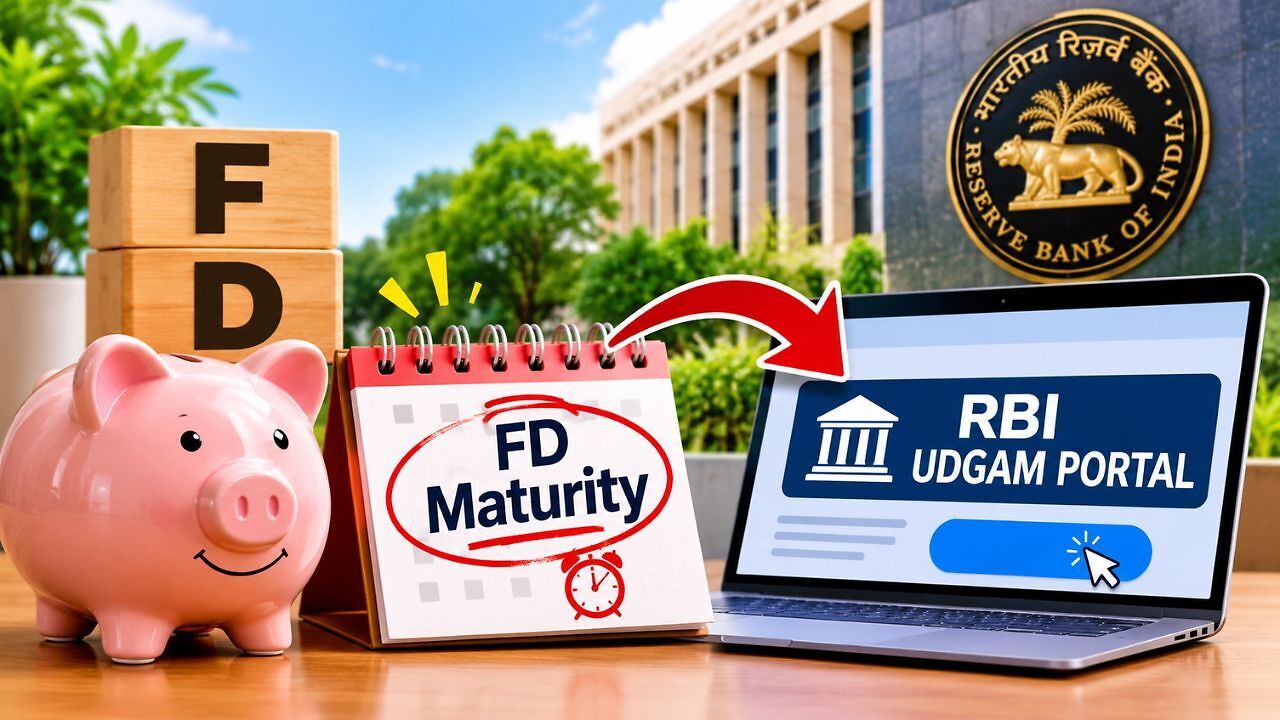
अपनी बचत को सुरक्षित रखते हुए ब्याज कमाने के लिए लोग एफडी (FD) में निवेश करते हैं। एफडी कई बार एक लंबी समयावधि के लिए की जाती है। ऐसे में मैच्योरिटी (FD Maturity) की तारीख भूल जाना एक आम बात है। कई बार ऐसा होता है कि खाताधारक अपनी मैच्योरिटी की तारीख भूल जाते हैं या समय पर यह तय नहीं कर पाते कि रकम निकालनी है या दोबारा निवेश करना है। ऐसे में सवाल उठता है कि अगर एफडी मैच्योर होने के बाद न तो पैसा निकाला जाए न ही उसे रिन्यू करवाया जाए तो क्या जमा रकम डूब सकती है? इसका जवाब है नहीं। हालांकि, मैच्योरिटी के बाद ब्याज मिलने का नियम बदल सकता है। आइए समझते हैं क्या कहते हैं नियम-
मैच्योरिटी पर बैंक क्या करता है?
एफडी खोलते समय ग्राहक को यह बताना होता है कि अवधि पूरी होने पर रकम के साथ क्या किया जाए। अगर आपने ऑटो-रिन्यू (FD Auto Renewal) का विकल्प चुना है, तो बैंक आमतौर पर एफडी को उसी अवधि के लिए दोबारा शुरू कर देता है। नई एफडी पर मैच्योरिटी की तारीख को लागू ब्याज दर मिलती है, जो पुरानी दर से अलग हो सकती है।
अगर ऑटो-रिन्यू का विकल्प नहीं चुना गया है और भुगतान के निर्देश दिए हैं तो बैंक मैच्योरिटी की रकम लिंक किए गए बैंक खाते में जमा कर सकता है। इसके बाद ग्राहक उस पैसे का इस्तेमाल कर सकता है या नई एफडी करा सकता है।
रकम क्लेम नहीं की तो कितना ब्याज मिलेगा?
अगर मैच्योरिटी की रकम बैंक में ही पड़ी रह जाती है और ग्राहक उसे क्लेम नहीं करता तो उसे ओवरड्यू या अनक्लेम्ड डिपॉजिट माना जा सकता है। ऐसी रकम पर आमतौर पर मूल एफडी की पूरी ब्याज दर नहीं मिलती। आरबीआई के निर्देशों के मुताबिक, भुगतान न की गई मैच्योरिटी रकम पर बचत खाते की लागू ब्याज दर या मैच्योर एफडी की अनुबंधित दर, दोनों में से जो कम हो, उसके अनुसार ब्याज मिलता है। यानी पैसा सुरक्षित रहता है, लेकिन कम रिटर्न मिल सकता है।
10 साल तक दावा न करने पर क्या होगा?
अगर जमा रकम 10 साल तक अनक्लेम्ड रहती है, तो बैंक उसे आरबीआई के डिपॉजिटर एजुकेशन एंड अवेयरनेस (RBI Depositor Education and Awareness) फंड में ट्रांसफर कर सकता है। इसका मतलब यह नहीं है कि ग्राहक का पैसा जब्त हो गया। खाताधारक बाद में बैंक में जरूरी पहचान और केवाईसी दस्तावेज देकर दावा कर सकता है। खाताधारक की मृत्यु होने पर नामित व्यक्ति या कानूनी वारिस भी निर्धारित दस्तावेजों के साथ क्लेम कर सकते हैं। पुरानी जमा खोजने के लिए आरबीआई के UDGAM Portal की मदद ली जा सकती है।
एफडी को अनक्लेम्ड होने से कैसे बचाएं?
मैच्योरिटी की तारीख कैलेंडर में दर्ज करें और रिमाइंडर लगाएं। बैंक में मोबाइल नंबर, ईमेल और लिंक खाते की जानकारी अपडेट रखें। एसएमएस और ईमेल अलर्ट पर ध्यान दें। नेट बैंकिंग या मोबाइल ऐप में एफडी का स्टेटस जांचते रहें। जरूरत के मुताबिक समय पर रकम निकालें या रिन्यू कराएं।

शिवानी कोटनाला टाइम्स नाउ नवभारत डिजिटल में सीनियर कॉपी एडिटर के पद पर कार्यरत हैं। पत्रकारिता के करियर में 3 साल से ज्यादा के अनुभव के साथ शिवानी ने बिजनेस और टेक से जुड़ी खबरों पर काम किया है। यूटीलिटी, शेयर बाजार, पर्सनल फाइनेंस, बैंकिंग से जुड़ी खबरों पर वह लगातार लिख रही हैं। शिवानी ने डिजिटल के साथ-साथ न्यूज एजेंसी में भी काम किया है।
और पढ़ें