
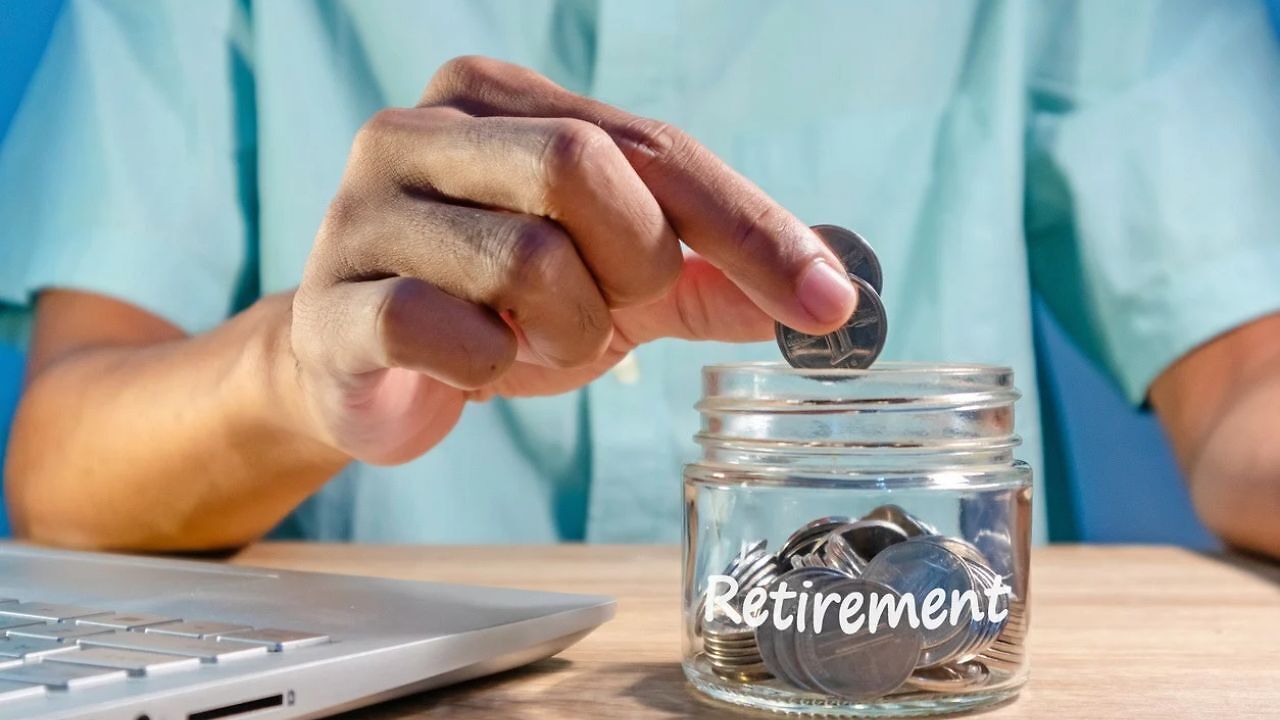
GPF vs PPF: रिटायरमेंट (Retirement) के बाद आर्थिक रूप से आत्मनिर्भर रहने के लिए सही समय पर बचत शुरू करना जरूरी है। इसके लिए सरकारी बचत योजनाएं उन लोगों के बीच लोकप्रिय हैं, जो कम जोखिम के साथ लंबे समय में अच्छा फंड तैयार करना चाहते हैं। जनरल प्रोविडेंट फंड (GPF) और पब्लिक प्रोविडेंट फंड (PPF) ऐसे ही दो विकल्प हैं। दोनों पर फिलहाल 7.1% सालाना ब्याज मिल रहा है, लेकिन इनके नियम और फायदे अलग-अलग हैं। ऐसे में सवाल है कि रिटायरमेंट के लिए कौन सा विकल्प आपके ज्यादा काम आ सकता है-
GPF और PPF पर कितना मिल रहा है ब्याज?
अक्टूबर से दिसंबर 2026 की तिमाही के लिए GPF और PPF दोनों की ब्याज दर 7.1% सालाना रखी गई है। हालांकि, ब्याज दर समान होने का मतलब यह नहीं है कि दोनों योजनाएं एक जैसी हैं। इनके बीच सबसे बड़ा अंतर पात्रता, निवेश के तरीके, निकासी और मैच्योरिटी के नियमों में है।
GPF क्या है और किसे मिलता है फायदा?
GPF यानी जनरल प्रोविडेंट फंड पात्र सरकारी कर्मचारियों के लिए रिटायरमेंट से जुड़ी बचत योजना है। इसमें कर्मचारी की सैलरी से नियमित योगदान जमा होता है और उस पर ब्याज मिलता है। इसमें योगदान संबंधित नियमों के अनुसार किया जाता है। आमतौर पर जमा रकम कर्मचारी को रिटायरमेंट के समय मिलती है। हालांकि, निर्धारित शर्तों के तहत नौकरी के दौरान एडवांस या निकासी की सुविधा भी मिल सकती है।
इस योजना में कोई निश्चित 15 साल की मैच्योरिटी अवधि नहीं होती। इसका पैसा कर्मचारी की सेवा और रिटायरमेंट से जुड़े नियमों के अनुसार मिलता है। इसलिए पात्र सरकारी कर्मचारियों के लिए यह रिटायरमेंट फंड तैयार करने का महत्वपूर्ण साधन हो सकता है।
PPF में निवेश करने के क्या हैं फायदे?
PPF यानी पब्लिक प्रोविडेंट फंड आम भारतीय नागरिकों के लिए उपलब्ध लंबी अवधि की बचत योजना है। इसमें एक वित्त वर्ष में न्यूनतम 500 रुपये और अधिकतम 1.5 लाख रुपये जमा किए जा सकते हैं। इसकी मैच्योरिटी अवधि 15 साल है, जिसे पांच-पांच साल के ब्लॉक में आगे बढ़ाया जा सकता है।
PPF में तय शर्तों के अनुसार आंशिक निकासी और कुछ वर्षों के बाद लोन लेने की सुविधा भी मिलती है। इसमें टैक्स लाभ उपलब्ध हैं, लेकिन उनकी पात्रता और सीमा लागू टैक्स नियमों पर निर्भर करती है।
कौन-सा विकल्प ज्यादा बेहतर
GPF में सरकारी कर्मचारी अपनी सैलरी का न्यूनतम 6% योगदान कर सकते हैं, जबकि PPF में सालाना 500 रुपये से 1.5 लाख रुपये तक जमा किए जा सकते हैं। दोनों योजनाओं में टैक्स लाभ मिलता है, लेकिन यह लागू टैक्स नियमों पर निर्भर करता है। PPF में निवेश, ब्याज और मैच्योरिटी की रकम EEE टैक्स व्यवस्था के तहत आती है। वहीं, GPF में सालाना 5 लाख रुपये से अधिक के कर्मचारी योगदान पर मिलने वाला ब्याज टैक्स के दायरे में आ सकता है। इस तरह, GPF सरकारी कर्मचारियों की रिटायरमेंट बचत के लिए है, जबकि PPF लंबी अवधि की बचत का विकल्प है।

शिवानी कोटनाला टाइम्स नाउ नवभारत डिजिटल में सीनियर कॉपी एडिटर के पद पर कार्यरत हैं। पत्रकारिता के करियर में 3 साल से ज्यादा के अनुभव के साथ शिवानी ने बिजनेस और टेक से जुड़ी खबरों पर काम किया है। यूटीलिटी, शेयर बाजार, पर्सनल फाइनेंस, बैंकिंग से जुड़ी खबरों पर वह लगातार लिख रही हैं। शिवानी ने डिजिटल के साथ-साथ न्यूज एजेंसी में भी काम किया है।
और पढ़ें