
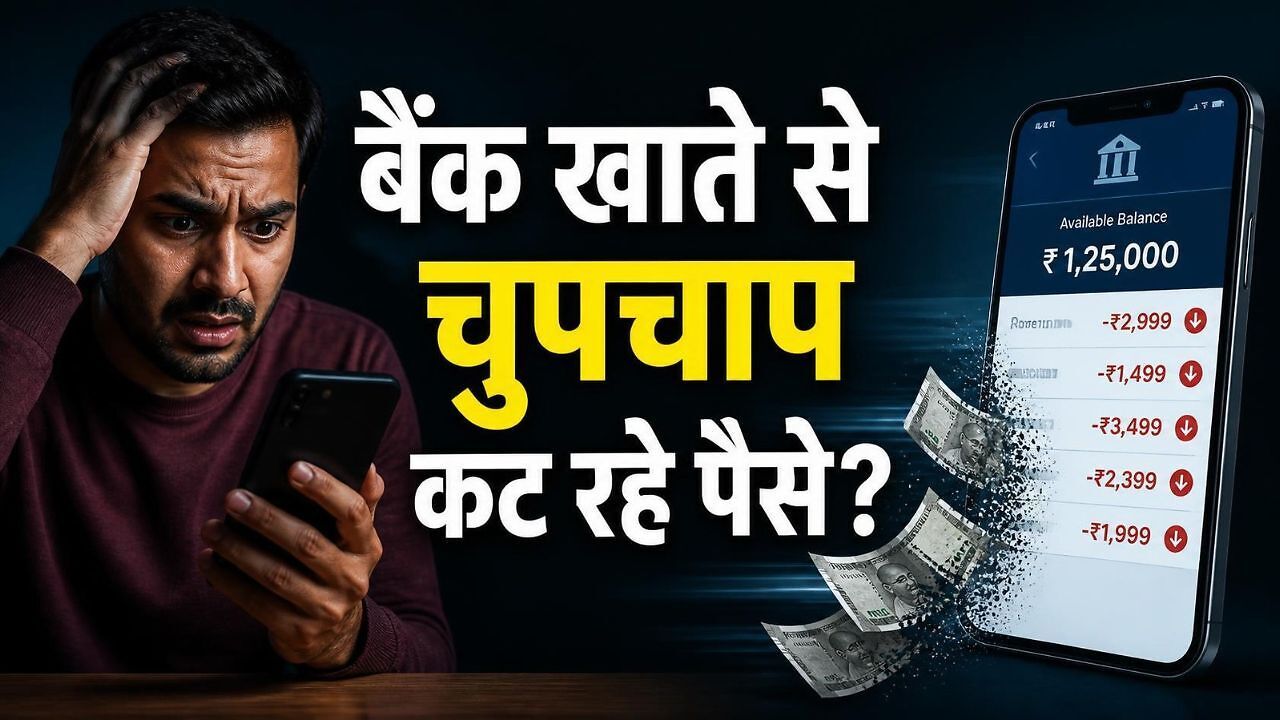
हम सभी सेविंग अकाउंट का इस्तेमाल करते हैं। सेविंग अकाउंट में अपने बचत का पैसा डालते हैं। क्या आपको पता है कि सेविंग अकाउंट पर भी बैंक कई तरह के हिडेन चार्ज लगाते हैं। ये चार्ज आपकी गाढ़ी कमाई को कम कर सकते हैं। आज हम आपको बता रहे हैं कि सेविंग अकाउंट पर कौन-कौन हिडेन चार्ज बैंक लगाते हैं और आप उनसे कैसे बच सकते हैं। हालांकि, RBI के नियमों के तहत ग्राहकों को कई तरह की सुविधाएं और सुरक्षा मिलती हैं। फिर भी बैंकिंग चार्ज से बचने के लिए सही अकाउंट चुनना और उसके नियमों को समझना जरूरी है।
बैंकों के हिडेन चार्ज बचने के लिए क्या करें?
सबसे पहले सही सेविंग अकाउंट चुनें
फीस से बचने सबसे जरूरी है कि अपनी जरूरत के हिसाब से सही सेविंग अकाउंट चुनें। सभी सेविंग अकाउंट की शर्तें एक जैसी नहीं होतीं। इसलिए अकाउंट खोलने से पहले Minimum Balance, ATM, डेबिट कार्ड और अन्य सर्विस चार्ज की जानकारी जरूर लें।
अगर आप खाते में लगातार एक निश्चित Minimum Balance नहीं रख सकते, तो Basic Savings Bank Deposit (BSBD) Account एक विकल्प हो सकता है। इसमें Minimum Balance बनाए रखने की जरूरत नहीं होती। ऐसे अकाउंट उन लोगों के लिए उपयोगी हो सकते हैं जिनका बैलेंस अक्सर कम रहता है और जो मिनिमम बैलेंस न रखने की वजह से लगने वाले चार्ज से बचना चाहते हैं।
अगर आप खाते में नियमित रूप से एक तय बैलेंस बनाए रख सकते हैं, तो कुछ प्रीमियम सेविंग अकाउंट अतिरिक्त सुविधाएं देते हैं। इनमें ज्यादा ATM ट्रांजैक्शन लिमिट, चेकबुक, डेबिट कार्ड और कुछ मामलों में एयरपोर्ट लाउंज जैसी सुविधाएं शामिल हो सकती हैं। इसलिए अकाउंट चुनते समय मिलने वाले फायदे और लगने वाले चार्ज दोनों की तुलना करें।
ज्यादा ब्याज वाले सेविंग अकाउंट
अगर आपके खाते में बड़ी रकम लंबे समय तक पड़ी रहती है, तो ज्यादा ब्याज देने वाले सेविंग अकाउंट भी देख सकते हैं। कुछ स्मॉल फाइनेंस बैंक और दूसरे बैंक कुछ खास बैलेंस स्लैब पर अपेक्षाकृत ज्यादा ब्याज देते हैं। हालांकि, ब्याज दर के साथ बैंक की शर्तें, बैलेंस लिमिट और जमा बीमा जैसी बातों को भी जरूर समझें।
सही अकाउंट चुनने के बाद भी कुछ छोटी गलतियों की वजह से पैसे कट सकते हैं। इसलिए इन चार्ज पर नजर रखें।
1. MAB का हिसाब समझें
कई बैंक Minimum Average Balance (MAB) का हिसाब पूरे महीने के औसत बैलेंस के आधार पर करते हैं। इसलिए सिर्फ महीने के आखिरी दिन बैलेंस देखकर यह न मानें कि आपने मिनिमम बैलेंस की शर्त पूरी कर ली है। अगर आपको महीने के बीच में बड़ी रकम निकालनी है, तो पहले से देखें कि इससे आपके औसत बैलेंस पर कितना असर पड़ेगा।
2. हिडेन चार्जेज पर रखें नजर
ATM से पैसे निकालने के अलावा कुछ अन्य ATM सेवाओं पर भी शुल्क लग सकता है। खासकर तय फ्री लिमिट से ज्यादा ट्रांजैक्शन करने पर चार्ज लग सकता है। इसलिए किसी भी ATM इस्तेमाल से पहले अपने बैंक की मौजूदा फीस जरूर जांचें। कुछ बैंक अतिरिक्त SMS अलर्ट के लिए शुल्क लेते हैं। अगर आपके बैंक में यह सुविधा वैकल्पिक है, तो आप ऐप Push Notification का विकल्प देख सकते हैं। Fee: Debit Card पर सालाना फीस लग सकती है। अगर आप महंगे Premium या Platinum Card की सुविधाओं का इस्तेमाल नहीं करते हैं, तो कम फीस वाले बेसिक कार्ड का विकल्प देख सकते हैं।
जरूरत से ज्यादा पैसा न रखें
सेविंग अकाउंट में पैसा रखना सुविधाजनक है, लेकिन लंबे समय तक बड़ी रकम कम ब्याज वाले खाते में रखने से आपकी रकम की वास्तविक वैल्यू घट सकती है। उदाहरण के लिए, अगर महंगाई की दर सेविंग अकाउंट से मिलने वाले ब्याज से ज्यादा है, तो समय के साथ पैसे की परचेज पावर कम होती जाएगी।
Sweep-In सुविधा का इस्तेमाल करें
अगर आपके बैंक में Sweep-In या Flexi Deposit की सुविधा उपलब्ध है, तो इसका इस्तेमाल किया जा सकता है। इसमें एक तय सीमा से ज्यादा रकम अपने आप FD में ट्रांसफर हो सकती है और उस पर Savings Account की तुलना में ज्यादा ब्याज मिल सकता है।

आलोक कुमार टाइम्स नाउ नवभारत डिजिटल में एसोसिएट एडिटर के पद पर कार्यरत हैं। इलेक्ट्रॉनिक, डिजिटल और प्रिंट मीडिया में 17 वर्षों से अधिक का व्यापक अनुभव रखने वाले आलोक ने अपने पत्रकारिता करियर में कई प्रमुख कॉर्पोरेट इवेंट्स और चर्चित स्टोरीज कवर की हैं। वह बिजनेस, बैंकिंग, शेयर मार्केट और पर्सनल फाइनेंस पर गहरी समझ रखते हैं और जटिल वित्तीय जानकारियों को सरल, स्पष्ट और पाठक-केंद्रित तरीके से प्रस्तुत करने में माहिर हैं। अब तक आलोक ने लगभग 18,000 स्टोरीज लिखी हैं। उनकी लेखन शैली भरोसेमंद, विश्लेषणात्मक और व्यावहारिक जानकारी देने वाली होती है।
और पढ़ें