

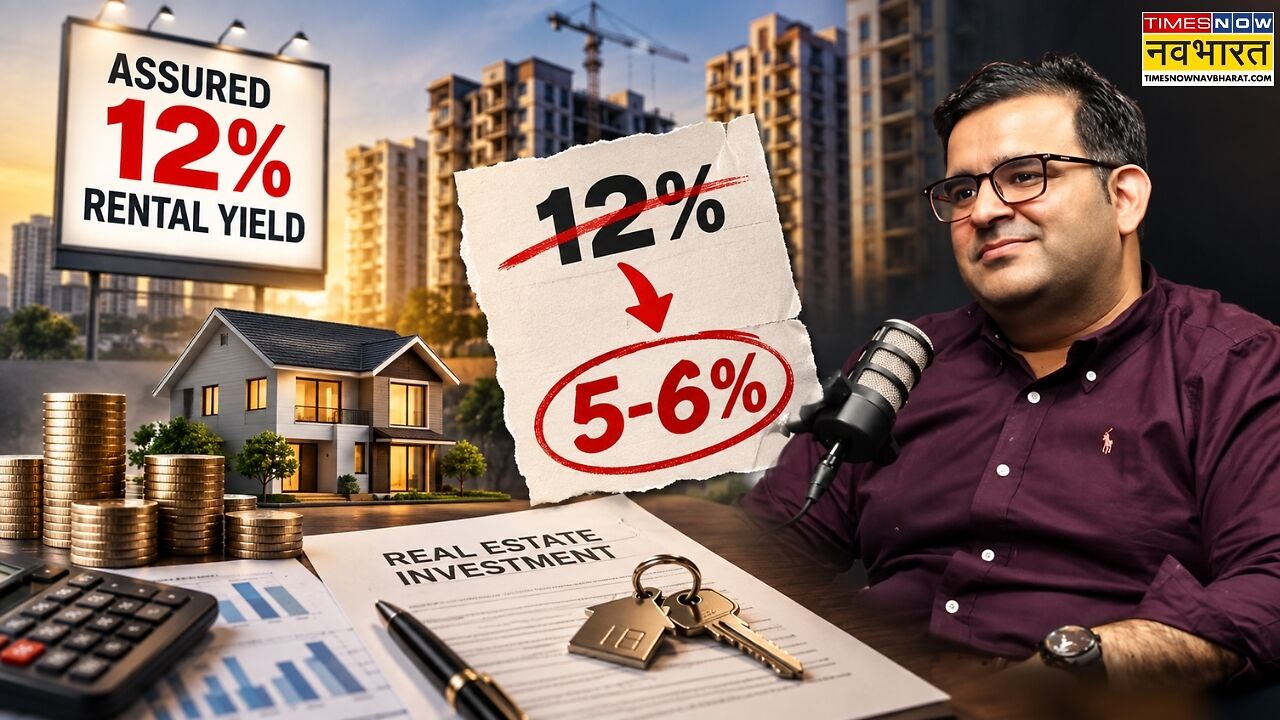
रियल एस्टेट में निवेश पर 12% Assured Rental Yield जैसे दावे अक्सर सुनने को मिलते हैं। ब्रोकर्स और डेवलपर्स इस तरह के ऑफर को ऐसे पेश करते हैं जैसे निवेशक को हर साल एक तय और आकर्षक आमदनी मिलेगी। पहली नजर में 12% का रिटर्न काफी बड़ा दिखता है, खासकर जब इसे फिक्स्ड इनकम वाले दूसरे विकल्पों से तुलना करके बताया जाए। लेकिन, फिनफ्लुएंसर संजय कथुरिया ने इन दावों का पूरा गणित समझाया है।
कथूरिया बताते हैं कि सवाल यह नहीं है कि 12 फीसदी रिटर्न मिलेगा या नहीं, बल्कि सवाल यह है कि 12% आखिर किस कीमत पर कैलकुलेट किया जा रहा है? क्योंकि, यहीं से पूरा गणित बदल जाता है। जिस कीमत को आधार बनाकर रेंटल यील्ड दिखाई जाती है, वह कई बार प्रॉपर्टी की अंतिम लागत नहीं होती। पजेशन तक पहुंचते-पहुंचते खरीदार का वास्तविक निवेश काफी बढ़ चुका होता है।
12% Yield का सबसे बड़ा खेल कहां है?
कथूरिया बताते हैं कि अगर किसी प्रोजेक्ट में एक यूनिट की शुरुआती कीमत ₹1 करोड़ बताई जाती है और बिल्डर सालाना ₹12 लाख किराये का दावा करता है। कागज पर कैलकुलेशन सीधा है। ₹12 लाख ÷ ₹1 करोड़ = 12% Rental Yield यहीं निवेशक को सबसे पहले रुककर देखना चाहिए कि क्या उसने प्रॉपर्टी के लिए वास्तव में सिर्फ ₹1 करोड़ ही खर्च किए हैं? कई प्रोजेक्ट्स में खरीदार बुकिंग के समय कम कीमत पर यूनिट लेता है, जबकि निर्माण के दौरान अलग-अलग चार्ज जुड़ते जाते हैं। जैसे-जैसे प्रोजेक्ट आगे बढ़ता है, कुल भुगतान शुरुआती कीमत से काफी ऊपर जा सकता है। ऐसे में 12% का दावा वास्तविक निवेश पर उतना बड़ा नहीं रह जाता।
असली कीमत सिर्फ फ्लैट की कीमत नहीं होती
प्रॉपर्टी खरीदते समय सिर्फ बेस प्राइस देखना पर्याप्त नहीं है। खरीदार के कुल खर्च में कई दूसरे मद भी शामिल हो सकते हैं। मसलन निर्माण के दौरान कीमत में बढ़ोतरी, टैक्स, स्टांप ड्यूटी, रजिस्ट्रेशन और दूसरे चार्ज कुल लागत को बढ़ा सकते हैं। यही वजह है कि निवेशक के लिए All-in Cost निकालना बेहद जरूरी है। मान लीजिए वही ₹1 करोड़ की प्रॉपर्टी पजेशन तक पहुंचते-पहुंचते सभी खर्च जोड़ने के बाद ₹1.8 करोड़ की पड़ती है और सालाना किराये की आय ₹12 लाख रहती है। अब हिसाब बदल जाएगा। अब ₹12 लाख ÷ ₹1.8 करोड़ = करीब 6.7% होगा। यानी विज्ञापन में दिख रहा 12% और निवेशक को अपनी कुल लागत पर मिलने वाला रिटर्न एक जैसा नहीं है।
12% से 5-6% तक कैसे गिर जाती है यील्ड?
इसे एक और आसान उदाहरण से समझिए। मान लीजिए किसी प्रॉपर्टी की शुरुआती कीमत ₹1.2 करोड़ है और सालाना रेंट ₹14.4 लाख बताया गया। शुरुआती गणना के हिसाब से यील्ड 12% होगी। लेकिन, अगर पजेशन तक प्रॉपर्टी की कुल लागत बढ़कर ₹2.4 करोड़ पहुंच जाती है, तो वही ₹14.4 लाख की किराये की आय महज 6% Yield के बराबर रह जाएगी। यानी किराया नहीं बदला, लेकिन निवेश की सही लागत सामने आते ही रिटर्न का प्रतिशत आधा हो गया। यही वह जगह है जहां निवेशक को डेवलपर के मार्केटिंग नंबर और अपनी वास्तविक कमाई के बीच अंतर समझना चाहिए।
“Assured Rent” के दावे में क्या देखें?
कथूरिया कहते हैं कि सिर्फ यह सुनना पर्याप्त नहीं है कि प्रॉपर्टी पर एक निश्चित रकम का किराया मिलेगा। निवेशक को यह देखना चाहिए कि यह रकम कितने समय के लिए है और इसकी शर्तें क्या हैं। मसलन, क्या यह रकम सीधे डेवलपर देगा या किसी लीज/रेंटल एग्रीमेंट से आएगी? क्या भुगतान हर महीने मिलेगा या किसी दूसरे तरीके से? क्या किसी खास अवधि तक ही यह गारंटी लागू है? इसके अलावा यह भी समझना जरूरी है कि बताई गई Rental Yield Gross है या खर्चों के बाद बचने वाली वास्तविक आय।
मेंटेनेंस और वैकेंसी का गणित भी जोड़िए
प्रॉपर्टी का किराया आपकी पूरी कमाई नहीं होता। मेंटेनेंस, प्रॉपर्टी से जुड़े नियमित खर्च, टैक्स और दूसरी देनदारियां आपकी नेट इनकम को कम कर सकती हैं। इसके अलावा एक अहम जोखिम वैकेंसी का है। अगर किसी अवधि में यूनिट खाली रहती है या किरायेदार बदलने में समय लगता है, तो साल की वास्तविक रेंटल इनकम (Rental Income) अनुमान से कम हो सकती है। यानी 12% का दावा देखने के बजाय निवेशक को यह पूछना चाहिए कि सभी खर्च और संभावित खाली अवधि के बाद हाथ में कितना पैसा बचेगा?
सिर्फ यील्ड देख प्रॉपर्टी खरीदना सही नहीं
रियल एस्टेट निवेश में किराया महत्वपूर्ण है, लेकिन अकेला फैक्टर नहीं है। जिस इलाके में प्रॉपर्टी है, वहां रोजगार के अवसर, किराये की मांग, इंफ्रास्ट्रक्चर, कनेक्टिविटी और भविष्य की सप्लाई भी महत्वपूर्ण हो सकती है। इसके साथ डेवलपर का पिछला रिकॉर्ड भी देखना चाहिए। प्रोजेक्ट समय पर पूरे हुए हैं या नहीं, रेंटल डिमांड वास्तव में कैसी है और पहले दिए गए वादों का ट्रैक रिकॉर्ड क्या रहा है—इन सवालों के जवाब निवेश के फैसले में ज्यादा उपयोगी हो सकते हैं।
12% का दावा गलत या सिर्फ अधूरी तस्वीर?
कथूरिया कहते हैं कि हर 12% अश्योर्ड रेंटल यील्ड ऑफर को सीधे धोखाधड़ी कहना सही नहीं होगा। अलग-अलग प्रोजेक्ट्स में मॉडल, कॉन्ट्रैक्ट, कीमत और शर्तें अलग हो सकती हैं। समस्या तब पैदा होती है जब निवेशक सबसे कम शुरुआती कीमत को आधार बनाकर निकाली गई Yield को अपनी वास्तविक रिटर्न समझ लेता है। इसलिए सबसे जरूरी सवाल यह है कि 12% का दावा किस रकम पर आधारित है?
Expert View: यह विश्लेषण CFA और फिनफ्लूएंसर Sanjay Kathuria के विचारों पर आधारित है।


प्रिंट और डिजिटल मीडिया में बिजनेस एवं इकोनॉमी कैटेगरी में 10 वर्षों से अधिक का अनुभव। पिछले 7 वर्षों से शेयर बाजार, कॉरपोरेट सेक्टर और आर्थिक नीतियों से जुड़ी खबरों पर विशेष पकड़। लेखन में केवल हेडलाइन तक सीमित न रहकर आंकड़ों, नीतिगत फैसलों और कॉरपोरेट दावों के पीछे की वास्तविक तस्वीर को बैलेंस्ड और आसान शब्दों में पाठकों तक पहुंचाने का प्रयास। वर्तमान में Times Now Hindi के लिए बाजार की हर हलचल और आर्थिक घटनाक्रम पर नजर बनाए हुए हैं।
और पढ़ें