
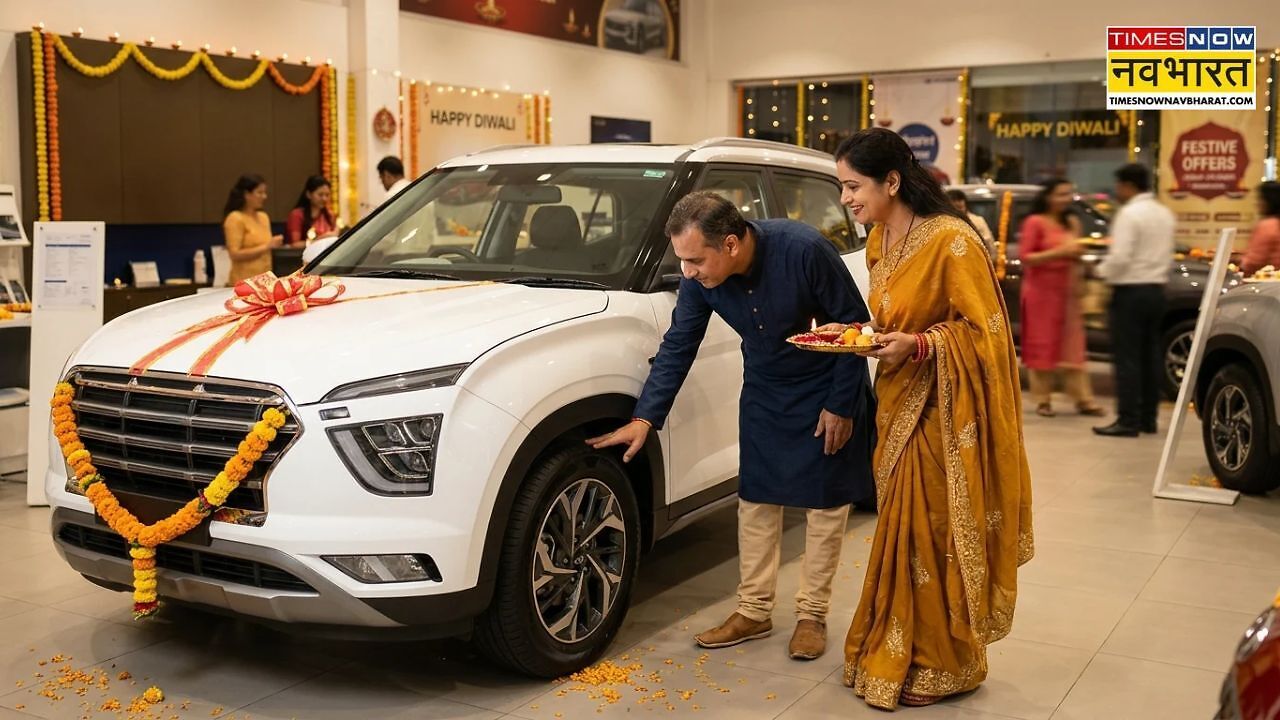
दिवाली पर नई कार खरीदने का प्लान बना रहे हैं, तो सिर्फ कार की कीमत और EMI देखकर लोन लेने का फैसला न करें। कम ब्याज दर और छोटी EMI का ऑफर पहली नजर में अच्छा लग सकता है, लेकिन प्रोसेसिंग फीस, दूसरे चार्ज और लोन चुकाने की शर्तें आपकी जेब पर अतिरिक्त बोझ डाल सकती हैं। ऐसे में कार लोन लेने से पहले अलग-अलग बैंकों और फाइनेंस कंपनियों के ऑफर की तुलना करना जरूरी है।
1. सिर्फ ब्याज दर नहीं, लोन की कुल लागत देखें
कार लोन लेते समय सबसे पहले ब्याज दर के साथ सालाना प्रतिशत दर यानी APR की जानकारी लें। इसमें ब्याज के अलावा लागू प्रोसेसिंग फीस, वैल्यूएशन और डॉक्यूमेंटेशन जैसे शुल्क भी शामिल हो सकते हैं। लोन देने वाले बैंक या फाइनेंस कंपनी से Key Fact Statement (KFS) जरूर मांगें। इससे लोन की लागत और जरूरी शर्तों को समझने में मदद मिलती है।
इसके अलावा यह भी पता करें कि ब्याज फ्लैट रेट पर लगेगा या रिड्यूसिंग बैलेंस के आधार पर। फ्लैट रेट में ब्याज की गणना पूरी मूल राशि पर होती है, जबकि रिड्यूसिंग बैलेंस में बकाया लोन की रकम घटने के साथ ब्याज भी कम होता जाता है। लोन फिक्स्ड ब्याज दर पर है या फ्लोटिंग, इसकी जानकारी भी लें। समय से पहले लोन चुकाने पर प्रीपेमेंट या फोरक्लोजर चार्ज लगेगा या नहीं, यह भी समझना जरूरी है।
2. कार खरीदने के लिए कितना डाउन पेमेंट दें?
डाउन पेमेंट जितना ज्यादा होगा, उतनी ही कम रकम का लोन लेना पड़ेगा। इससे EMI और कुल ब्याज का बोझ कम हो सकता है। एक्सपर्ट के मुताबिक कार की कीमत का कम से कम 20 प्रतिशत डाउन पेमेंट रखना एक अच्छा शुरुआती लक्ष्य हो सकता है। हालांकि, इसके लिए अपनी पूरी बचत खर्च करना समझदारी नहीं होगी।
कार खरीदने के बाद इंश्योरेंस, पेट्रोल या डीजल, सर्विसिंग और मेंटेनेंस जैसे खर्च भी होते हैं। इसके अलावा इमरजेंसी के लिए कुछ पैसे बचाकर रखना जरूरी है। इसलिए डाउन पेमेंट तय करते समय अपनी बचत और हर महीने होने वाले खर्चों का हिसाब जरूर लगाएं।
3. लोन लेने से पहले क्रेडिट स्कोर जरूर चेक करें
कार लोन के लिए आवेदन करने से पहले अपना क्रेडिट स्कोर, मासिक आय और पहले से चल रही EMI की जांच कर लें। बैंक और फाइनेंस कंपनियां इन्हीं बातों के आधार पर लोन की पात्रता, ब्याज दर और चुकाने की अवधि तय कर सकती हैं।
लोन लेने से पहले कम से कम दो या तीन बैंकों या फाइनेंस कंपनियों के ऑफर की तुलना करें। तुलना करते समय लोन की रकम और अवधि एक समान रखें। सिर्फ कम EMI देखकर किसी ऑफर को चुनना सही नहीं है, क्योंकि लंबी अवधि के कारण कुल ब्याज ज्यादा चुकाना पड़ सकता है।
4. पुरानी कार खरीद रहे हैं तो वैल्यूएशन जांचें
अगर आप दिवाली पर सेकेंड हैंड कार खरीदने जा रहे हैं, तो लोन लेने से पहले गाड़ी की वैल्यूएशन जरूर समझें। बैंक या फाइनेंस कंपनी कार की जो कीमत तय करेगी, वह जरूरी नहीं कि विक्रेता की मांग की गई कीमत के बराबर हो।
उदाहरण के लिए, अगर विक्रेता कार की कीमत ₹5 लाख मांग रहा है, लेकिन लोन देने वाली कंपनी उसकी कीमत कम आंकती है, तो बाकी रकम आपको अपनी जेब से देनी पड़ सकती है। पुरानी कार की उम्र, मॉडल, हालत और ओनरशिप हिस्ट्री भी लोन की शर्तों को प्रभावित कर सकती है। पुरानी गाड़ियों पर लोन चुकाने की अवधि कम हो सकती है। ज्यादा पुरानी कार के लिए 25 से 30 प्रतिशत तक डाउन पेमेंट रखने पर विचार किया जा सकता है।
5. कार के डॉक्यूमेंट और इंश्योरेंस की जांच करें
पुरानी कार खरीदते समय उसके रजिस्ट्रेशन सर्टिफिकेट (RC), मालिकाना हक और पेंडिंग ट्रैफिक चालान की जांच करना जरूरी है। अगर कार पर पहले लोन लिया गया था, तो यह सुनिश्चित करें कि पुराना लोन पूरी तरह चुकाया जा चुका है। इसके लिए संबंधित बैंक या फाइनेंस कंपनी से नो ऑब्जेक्शन सर्टिफिकेट (NOC) भी जांचें।
कार खरीदने के बाद इंश्योरेंस को अपने नाम पर ट्रांसफर कराने की प्रक्रिया भी समय पर पूरी करें। दिए गए स्रोत के अनुसार, वाहन का बीमा खरीद के 14 दिनों के भीतर अपने नाम पर ट्रांसफर कराना चाहिए। लोन के साथ कोई अतिरिक्त इंश्योरेंस, एक्सटेंडेड वारंटी या दूसरी वैकल्पिक सुविधा जोड़ी जा रही है, तो उसकी लागत भी जांचें। ऐसे प्रोडक्ट लोन की रकम और उस पर लगने वाले ब्याज को बढ़ा सकते हैं।
6. कम EMI के चक्कर में लंबा लोन न लें
कार लोन की अवधि बढ़ाने से हर महीने की EMI कम हो जाती है, लेकिन कुल ब्याज बढ़ सकता है। इसे एक उदाहरण से समझ सकते हैं। मान लीजिए, आप 12 प्रतिशत सालाना ब्याज दर पर ₹5 लाख का कार लोन लेते हैं। चार साल की अवधि में EMI करीब ₹13,200 होगी और कुल ब्याज लगभग ₹1.3 लाख के आसपास हो सकता है।
वहीं, अगर आप यही लोन छह साल के लिए लेते हैं, तो EMI घटकर करीब ₹9,800 हो सकती है, लेकिन कुल ब्याज लगभग ₹2 लाख तक पहुंच सकता है। ये अनुमानित आंकड़े हैं; वास्तविक रकम लोन की शर्तों और गणना के तरीके पर निर्भर करेगी। इसलिए लोन की अवधि तय करते समय सिर्फ यह न देखें कि हर महीने कितनी रकम चुकानी होगी। यह भी देखें कि पूरी अवधि में कितना ब्याज देना पड़ेगा।
7. कार की EMI आपकी सैलरी के कितने प्रतिशत होनी चाहिए?
कार खरीदने से पहले अपना मासिक बजट बनाएं। कार की EMI को मासिक टेक-होम सैलरी के लगभग 10 से 15 प्रतिशत तक रखने का लक्ष्य बनाया जा सकता है। हालांकि, यह एक सामान्य सुझाव है। आपकी दूसरी EMI, घरेलू खर्च और आय के हिसाब से सही सीमा अलग हो सकती है।
EMI के अलावा पेट्रोल, इंश्योरेंस, पार्किंग, सर्विसिंग और मरम्मत का खर्च भी जोड़कर देखें। कार खरीदने से पहले लोन का प्री-अप्रूवल लेना भी उपयोगी हो सकता है। इससे आपको अपने बजट का अंदाजा मिल जाता है और आप गाड़ी की कीमत पर अलग से बातचीत कर सकते हैं।
दिवाली पर कार खरीदने से पहले इन बातों का रखें ध्यान
दिवाली पर कार खरीदना आपके लिए बेहतर अनुभव तभी बनेगा, जब लोन की शर्तें आपकी आर्थिक स्थिति के अनुकूल हों। ब्याज दर के साथ APR, प्रोसेसिंग फीस, डाउन पेमेंट, लोन की अवधि और समय से पहले भुगतान की शर्तें जरूर जांचें। दो या तीन लोन ऑफर की तुलना करने से आपको लागत समझने और सही फैसला लेने में मदद मिल सकती है। याद रखें, कम EMI का मतलब हमेशा सस्ता लोन नहीं होता।

प्रदीप पाण्डेय टाइम्स नाउ नवभारत डिजिटल में टेक और ऑटो बीट पर कंटेंट तैयार करते हैं। डिजिटल मीडिया में 10 वर्षों के अनुभव के साथ प्रदीप तकनीक की दुनिया को समझने और उसे आम पाठकों तक सरल व उपयोगी रूप में पहुंचाने के लिए जाने जाते हैं। प्रदीप अब तक 11,000 से अधिक आर्टिकल्स लिख चुके हैं। वह गैजेट रिव्यू, आर्टिफिशियल इंटेलिजेंस, टेक टिप्स और नवीनतम टेक इनोवेशन पर लगातार काम करते हैं। एआई टूल्स पर एक्सपेरिमेंट करना, नए ऐप्स टेस्ट करना और टेक से जुड़े प्रैक्टिकल सॉल्यूशंस खोजने में उनकी खास रुचि है।
और पढ़ें