

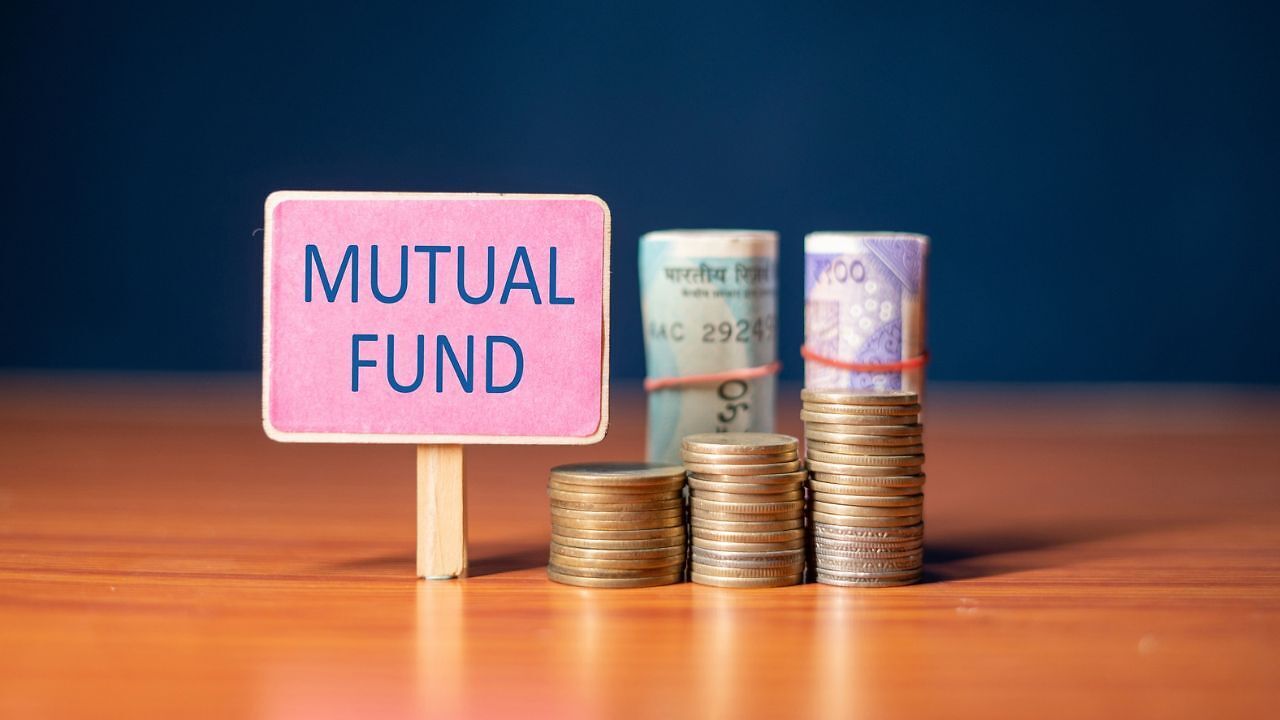
SIP Investment Guide: म्यूचुअल फंड (Mutual Fund) में निवेश करने वालों के सामने अक्सर यह सवाल होता है कि हर महीने की पूरी रकम एक ही SIP में लगानी चाहिए या उसे 2-3 अलग-अलग SIP में बांट देना चाहिए। उदाहरण के लिए अगर कोई निवेशक हर महीने 10,000 निवेश करना चाहता है, तो वह एक ही फंड में 10,000 रुपये की SIP शुरू कर सकता है या 5,000-3,000-2,000 रुपये की तीन SIP कर सकता है। दोनों तरीकों के अपने फायदे हैं और कौन-सा ऑप्शन ज्यादा बेहतर है यह निवेश के उद्देश्य पर निर्भर करता है।
एक बड़ी SIP के फायदे
एक ही SIP में पूरी रकम लगाने का सबसे बड़ा फायदा यह है कि पोर्टफोलियो को समझना और उसकी निगरानी करना आसान रहता है। निवेशक को एक ही स्कीम के परफॉर्मेंस, रिस्क और पोर्टफोलियो पर नजर रखनी होती है। अगर चुनी गई स्कीम आपके लक्ष्य और जोखिम उठाने की क्षमता के हिसाब से सही है तो एक बड़ी SIP से निवेश का पूरा पैसा उसी रणनीति के अनुसार काम करता है।
इसके अलावा, कम फंड होने से बार-बार समीक्षा करने की जरूरत भी कम हो सकती है। हालांकि, सिर्फ इसलिए कि SIP एक ही है, जोखिम खत्म नहीं होता। फंड का चुनाव और उसकी कैटेगरी महत्वपूर्ण रहती है।
2-3 SIP में पैसा बांटने का फायदा
अगर निवेशक अलग-अलग तरह की स्कीम में पैसा लगाना चाहता है, तो कई SIP के जरिए पोर्टफोलियो में डायवर्सिटी लाई जा सकती है। कोई व्यक्ति अपनी जोखिम क्षमता और लक्ष्य के अनुसार एक SIP बड़े फंड में, दूसरी फ्लेक्सी-कैप जैसी कैटेगरी में और तीसरी कम जोखिम वाली कैटेगरी में रख सकता है। म्यूचुअल फंड में डायवर्सिफिकेशन का उद्देश्य अलग-अलग निवेशों में जोखिम बांटना होता है।
लेकिन सिर्फ SIP की संख्या बढ़ाने से डायवर्सिफिकेशन नहीं होता। अगर 3 अलग-अलग SIP एक जैसी कंपनियों या समान कैटेगरी में निवेश करती हैं, तो पोर्टफोलियो में वास्तविक डायवर्सिफिकेशन बहुत कम हो सकता है।
कौन-सा तरीका अपनाएं
अगर आपका निवेश लक्ष्य स्पष्ट है और आपके लिए एक उपयुक्त स्कीम पर्याप्त है तो एक बड़ी SIP को संभालना आसान विकल्प हो सकता है। वहीं, अलग-अलग लक्ष्यों या अलग जोखिम स्तर के लिए निवेश करना है तो 2-3 SIP का विकल्प बेहतर होगा।
ध्यान रखें कि 10,000 रुपये की एक SIP और 5,000 रुपये की दो SIP होने से रिटर्न में कोई खास अंतर नहीं बनता। असली फर्क इस बात से पड़ता है कि पैसा किस स्कीम में, किस उद्देश्य से और कितने समय के लिए लगाया गया है।

शिवानी कोटनाला टाइम्स नाउ नवभारत डिजिटल में सीनियर कॉपी एडिटर के पद पर कार्यरत हैं। पत्रकारिता के करियर में 3 साल से ज्यादा के अनुभव के साथ शिवानी ने बिजनेस और टेक से जुड़ी खबरों पर काम किया है। यूटीलिटी, शेयर बाजार, पर्सनल फाइनेंस, बैंकिंग से जुड़ी खबरों पर वह लगातार लिख रही हैं। शिवानी ने डिजिटल के साथ-साथ न्यूज एजेंसी में भी काम किया है।
और पढ़ें