
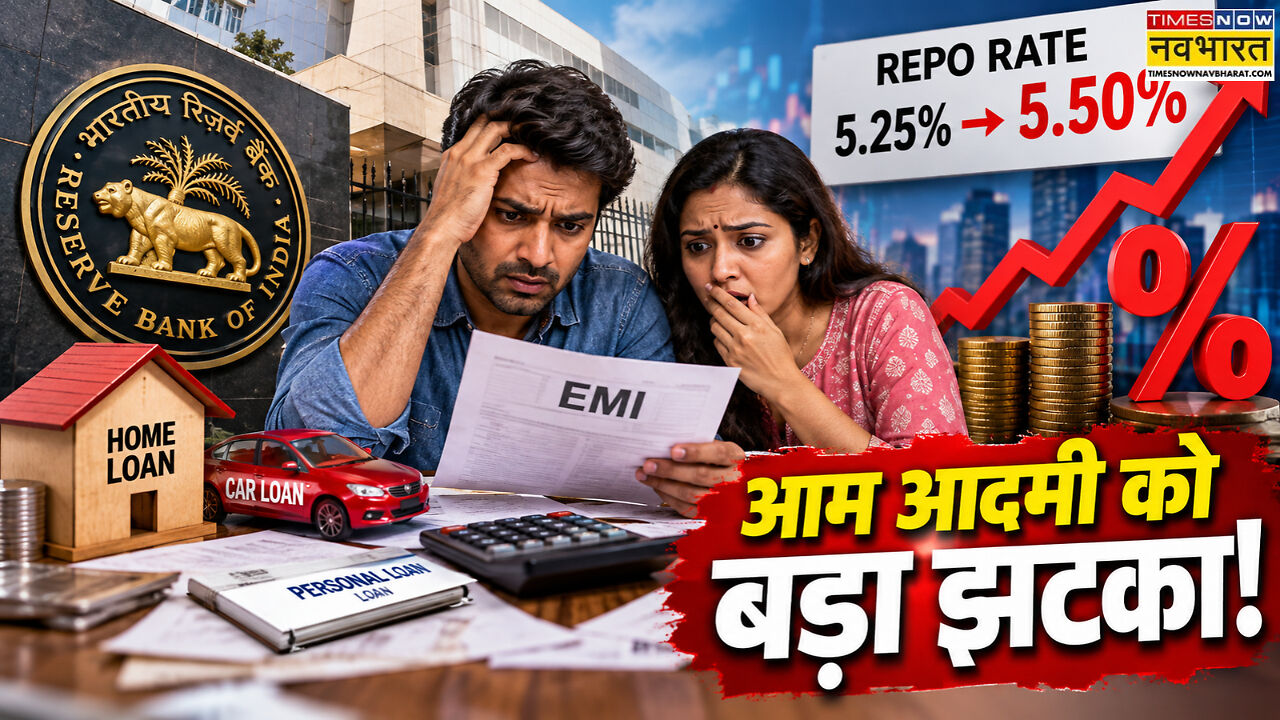
RBI Repo Rate Hike: भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) ने आज बड़ा फैसला लेते हुए रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी कर दी है। इसके साथ रेपो रेट 5.25% से बढ़कर 5.50% हो गया है। फरवरी 2023 के बाद यह पहली बार है जब RBI ने रेपो रेट बढ़ाया है।
RBI गवर्नर संजय मल्होत्रा ने तीन दिन की MPC बैठक के बाद इस फैसले का ऐलान किया। रेपो रेट बढ़ने के साथ Standing Deposit Facility (SDF) रेट 5.25% और Marginal Standing Facility (MSF) रेट तथा Bank Rate 5.75% हो गए हैं। हालांकि, बाजार के लिए राहत की बात यह है कि MPC ने आगे के लिए अपना रुख Neutral रखा है।
इस फैसले का सबसे सीधा असर उन लोगों पर पड़ेगा जिनका Home Loan, Car Loan या Personal Loan फ्लोटिंग ब्याज दर पर चल रहा है। हालांकि RBI की दर बढ़ते ही हर बैंक की EMI उसी दिन नहीं बढ़ती। असली असर बैंक के Lending Rate और Loan के Reset Cycle पर निर्भर करेगा।
50 लाख के होम लोन पर ₹800 तक बढ़ सकती है EMI
मान लीजिए किसी व्यक्ति ने 50 लाख रुपये का Home Loan 20 साल के लिए लिया है और उसकी ब्याज दर 8.50% है। ब्याज दर में 25 बेसिस पॉइंट की बढ़ोतरी होने पर अगर यह दर 8.75% हो जाती है, तो EMI करीब ₹43,391 से बढ़कर ₹44,186 हो सकती है।
यानी हर महीने करीब ₹794 ज्यादा चुकाने होंगे। अगर पूरी 20 साल की अवधि में यही ब्याज दर बनी रहती है, तो कुल ब्याज खर्च करीब ₹1.9 लाख से अधिक बढ़ सकता है।
30 लाख के लोन पर हर महीने ₹440 ज्यादा
अगर 30 लाख रुपये का Home Loan 15 साल के लिए लिया गया है और ब्याज दर 8.50% से बढ़कर 8.75% हो जाती है, तो EMI करीब ₹29,542 से बढ़कर ₹29,983 हो जाएगी। यानी कर्जदार की मासिक EMI में लगभग ₹441 का इजाफा होगा। सालभर में यह अतिरिक्त बोझ करीब ₹5,300 बैठता है।
कार और Personal Loan भी होंगे महंगे
सिर्फ Home Loan ही नहीं, बल्कि Car Loan और Personal Loan लेने वालों पर भी ब्याज बढ़ने का असर पड़ सकता है। उदाहरण के तौर पर 20 लाख रुपये के 5 साल के Loan में 25 बेसिस पॉइंट की बढ़ोतरी से, अगर ब्याज दर 10.50% से 10.75% हो जाती है, तो EMI करीब ₹43,000 से बढ़कर ₹43,236 हो सकती है। यानी करीब ₹240-250 प्रति महीने का अतिरिक्त बोझ पड़ सकता है।
| Loan Amount | 20 साल: पुरानी EMI | 20 साल: नई EMI | EMI बढ़ोतरी | 30 साल: पुरानी EMI | 30 साल: नई EMI | EMI बढ़ोतरी |
|---|---|---|---|---|---|---|
| ₹10 लाख | ₹8,678 | ₹8,837 | ₹159 | ₹7,689 | ₹7,867 | ₹178 |
| ₹15 लाख | ₹13,017 | ₹13,256 | ₹238 | ₹11,534 | ₹11,801 | ₹267 |
| ₹20 लाख | ₹17,356 | ₹17,674 | ₹318 | ₹15,378 | ₹15,734 | ₹356 |
| ₹25 लाख | ₹21,696 | ₹22,093 | ₹397 | ₹19,223 | ₹19,668 | ₹445 |
| ₹30 लाख | ₹26,035 | ₹26,511 | ₹477 | ₹23,067 | ₹23,601 | ₹534 |
| ₹35 लाख | ₹30,374 | ₹30,930 | ₹556 | ₹26,912 | ₹27,535 | ₹623 |
| ₹40 लाख | ₹34,713 | ₹35,348 | ₹635 | ₹30,757 | ₹31,468 | ₹711 |
| ₹45 लाख | ₹39,052 | ₹39,767 | ₹715 | ₹34,601 | ₹35,402 | ₹800 |
| ₹50 लाख | ₹43,391 | ₹44,186 | ₹794 | ₹38,446 | ₹39,335 | ₹889 |
| Car Loan | पुरानी EMI @ 10.50% | नई EMI @ 10.75% | EMI बढ़ोतरी |
|---|---|---|---|
| ₹5 लाख | ₹10,747 | ₹10,809 | ₹62 |
| ₹6 लाख | ₹12,896 | ₹12,971 | ₹74 |
| ₹7 लाख | ₹15,046 | ₹15,133 | ₹87 |
| ₹8 लाख | ₹17,195 | ₹17,294 | ₹99 |
| ₹9 लाख | ₹19,345 | ₹19,456 | ₹112 |
| ₹10 लाख | ₹21,494 | ₹21,618 | ₹124 |
RBI ने क्यों बढ़ाया Repo Rate?
RBI के सामने इस समय सबसे बड़ी चुनौती बढ़ती महंगाई और महंगे कच्चे तेल की है। अगस्त 2026 में भारत की कंज्यूमर इन्फ्लेशन बढ़कर 4.82% हो गई थी और लगातार तीसरे महीने RBI के 4% के लक्ष्य से ऊपर रही। दूसरी तरफ कच्चे तेल की कीमतों में तेजी और पश्चिम एशिया में जारी तनाव ने इम्पोर्ट इन्फ्लेशन का खतरा बढ़ाया है।
रुपये पर भी दबाव बना हुआ है। 6 अक्टूबर को रुपया डॉलर के मुकाबले करीब ₹96.43 तक कमजोर हुआ और बाजार RBI की मौद्रिक नीति के फैसले पर नजर बनाए हुए था। इन्हीं परिस्थितियों में RBI ने महंगाई को काबू में रखने और महंगाई को नियंत्रित करने के लिए ब्याज दर बढ़ाने का फैसला किया।
आम आदमी की जेब पर कितना पड़ेगा असर?
दरें बढ़ने का असर सिर्फ EMI तक सीमित नहीं रहेगा। महंगे Loan से नए घर, कार या बड़ी खरीदारी के लिए उधार लेने की लागत बढ़ सकती है। इससे आगे चलकर कंज्यूमर डिमांड और क्रेडिट ग्रोथ की रफ्तार कुछ धीमी पड़ सकती है। मौजूदा कर्जदारों के लिए असर इस बात पर निर्भर करेगा कि उनका Loan किस तरह की ब्याज दर से जुड़ा है और बैंक कितनी जल्दी नई दर को लागू करता है। जिन लोगों के लोन की अवधि अभी लंबी है, उनके लिए ब्याज दर में बदलाव का असर ज्यादा हो सकता है। वहीं, लोन के आखिरी वर्षों में पहुंच चुके कर्जदारों पर कुल अतिरिक्त ब्याज का असर तुलनात्मक रूप से कम रह सकता है।

प्रिंट और डिजिटल मीडिया में बिजनेस एवं इकोनॉमी कैटेगरी में 10 वर्षों से अधिक का अनुभव। पिछले 7 वर्षों से शेयर बाजार, कॉरपोरेट सेक्टर और आर्थिक नीतियों से जुड़ी खबरों पर विशेष पकड़। लेखन में केवल हेडलाइन तक सीमित न रहकर आंकड़ों, नीतिगत फैसलों और कॉरपोरेट दावों के पीछे की वास्तविक तस्वीर को बैलेंस्ड और आसान शब्दों में पाठकों तक पहुंचाने का प्रयास। वर्तमान में Times Now Hindi के लिए बाजार की हर हलचल और आर्थिक घटनाक्रम पर नजर बनाए हुए हैं।
और पढ़ें