

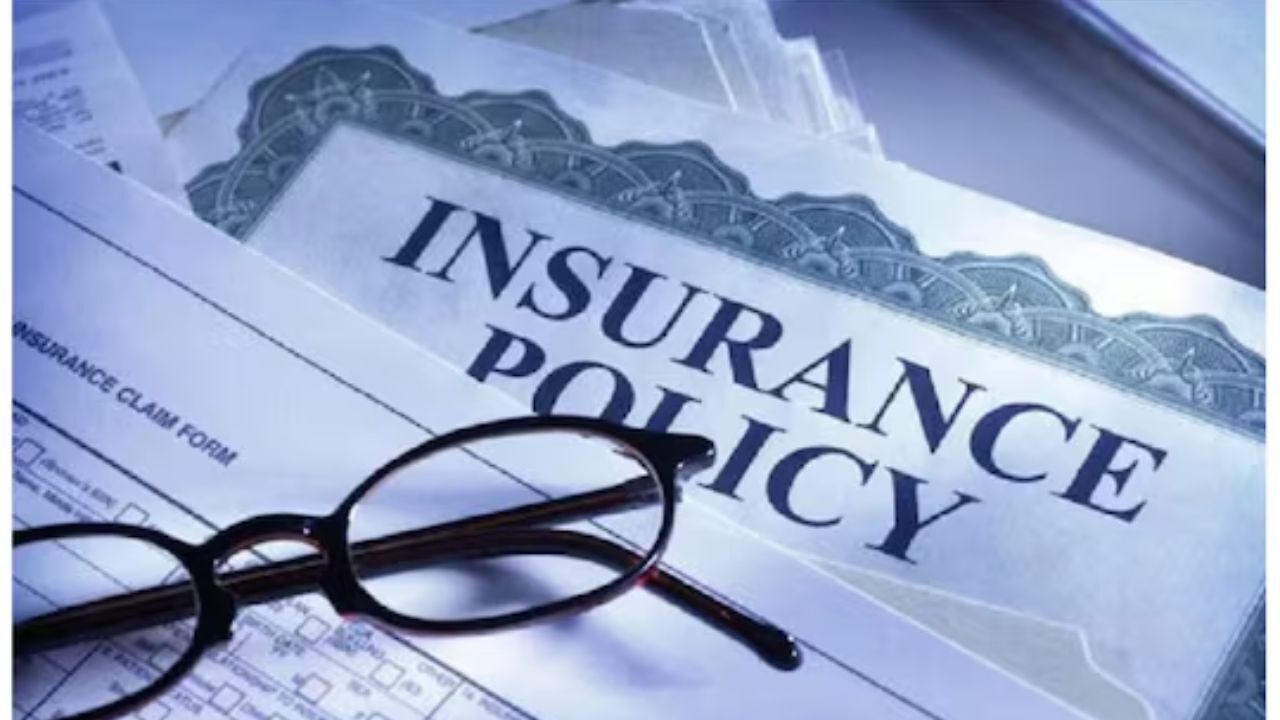
आज के समय में हेल्थ इंश्योरेंस सिर्फ बुजुर्गों के लिए जरूरी नहीं रह गया है। कम उम्र के लोगों के लिए भी यह एक जरूरी वित्तीय सुरक्षा बनता जा रहा है। आमतौर पर 20 या 30 की उम्र में लोग खुद को स्वस्थ मानते हैं और सोचते हैं कि अभी हेल्थ इंश्योरेंस की जरूरत नहीं है। लेकिन अचानक बीमारी, दुर्घटना या अस्पताल में भर्ती होने की स्थिति में इलाज का खर्च आपकी बचत पर बड़ा असर डाल सकता है। ऐसे में कम उम्र में ही हेल्थ इंश्योरेंस लेना आगे के लिए आर्थिक सुरक्षा तैयार करने में मदद कर सकता है।
30 की उम्र से पहले हेल्थ इंश्योरेंस लेने की एक बड़ी वजह प्रीमियम भी है। आम तौर पर उम्र बढ़ने के साथ स्वास्थ्य संबंधी जोखिम बढ़ते हैं और इसका असर पॉलिसी के प्रीमियम पर पड़ सकता है। कम उम्र में पॉलिसी लेने पर व्यक्ति लंबे समय तक पॉलिसी जारी रख सकता है। हालांकि, वास्तविक प्रीमियम सिर्फ उम्र पर निर्भर नहीं करता, बल्कि पॉलिसी का कवरेज, शहर, बीमा कंपनी, मेडिकल हिस्ट्री और दूसरी शर्तों पर भी निर्भर करता है।
कम उम्र में क्यों लेना चाहिए इंश्योरेंस?
कम उम्र में पॉलिसी लेने का एक और फायदा वेटिंग पीरियड से जुड़ा है। कई हेल्थ इंश्योरेंस पॉलिसियों में कुछ बीमारियों और पहले से मौजूद बीमारियों के लिए तय अवधि तक इंतजार करना पड़ता है। IRDAI के अनुसार हेल्थ इंश्योरेंस में कुछ वेटिंग पीरियड लागू हो सकते हैं और पॉलिसी में प्री-एग्जिस्टिंग डिजीज या खास इलाज के लिए अलग शर्तें हो सकती हैं। इसलिए अगर कोई व्यक्ति कम उम्र और स्वस्थ रहते हुए पॉलिसी खरीदता है, तो वह इन शर्तों से जुड़ी अवधि को पहले ही पूरा कर सकता है।
युवाओं के लिए एक और जरूरी बात यह है कि सिर्फ कंपनी से मिलने वाले हेल्थ इंश्योरेंस पर पूरी तरह निर्भर नहीं रहना चाहिए। कई नौकरीपेशा लोगों को ऑफिस की तरफ से ग्रुप हेल्थ इंश्योरेंस मिलता है। लेकिन नौकरी बदलने या नौकरी छूटने पर यह कवर खत्म हो सकता है। ऐसे में अपना अलग हेल्थ इंश्योरेंस होने से सुरक्षा बनी रह सकती है। इसलिए नौकरी के दौरान मिलने वाले कवर के साथ व्यक्तिगत पॉलिसी की जरूरत पर भी विचार किया जा सकता है।
पॉलिसी लेते समय क्या क्या चेक करें?
हेल्थ इंश्योरेंस लेते समय सिर्फ कम प्रीमियम देखकर पॉलिसी नहीं चुननी चाहिए। सबसे पहले यह देखना जरूरी है कि पॉलिसी में कितना Sum Insured मिल रहा है और अस्पताल में भर्ती होने के खर्च के अलावा कौन-कौन से इलाज कवर हैं। Room Rent Limit, ICU खर्च, Co-payment, Sub-limit, Exclusions और Waiting Period जैसी शर्तों को ध्यान से समझना चाहिए। IRDAI भी पॉलिसी खरीदने से पहले इन शर्तों को ध्यान से पढ़ने की सलाह देता है।
इसके अलावा पॉलिसी लेते समय अपनी पुरानी बीमारियों या स्वास्थ्य से जुड़ी जानकारी छिपानी नहीं चाहिए। बीमा कंपनी को सही जानकारी देना जरूरी है, क्योंकि गलत जानकारी या जरूरी तथ्य छिपाने से भविष्य में क्लेम के समय विवाद हो सकता है। IRDAI के मुताबिक, पहले से मौजूद स्वास्थ्य समस्याओं की जानकारी सही तरीके से देना जरूरी है।
एक बात और समझना जरूरी है कि 30 साल की उम्र हेल्थ इंश्योरेंस खरीदने की कोई कानूनी आखिरी उम्र नहीं है। अगर किसी व्यक्ति ने 30 की उम्र में पॉलिसी नहीं ली है, तो वह बाद में भी हेल्थ इंश्योरेंस खरीद सकता है। इसलिए इसे 30 से पहले खरीदने की सलाह को एक वित्तीय योजना के रूप में समझना चाहिए, न कि कोई तय समय सीमा। उम्र बढ़ने के साथ पॉलिसी की कीमत और स्वास्थ्य से जुड़ी शर्तें बदल सकती हैं, इसलिए जितनी जल्दी पॉलिसी लेने पर विचार किया जाए, उतना बेहतर तरीके से विकल्पों की तुलना की जा सकती है।

रिचा त्रिपाठी टाइम्स नाउ नवभारत डिजिटल में बिजनेस डेस्क पर सीनियर कॉपी एडिटर के रूप में कार्यरत हैं। मीडिया इंडस्ट्री में 7 वर्षों के अनुभव के साथ रिचा, पर्सनल फाइनेंस, स्टॉक मार्केट, टैक्स प्लानिंग और अर्थव्यवस्था से जुड़े विषयों पर मजबूत पकड़ रखती हैं। अब तक 8,000 से अधिक कंटेंट लिख चुकी रिचा की विशेषता है—जटिल वित्तीय जानकारियों को सरल, स्पष्ट और भरोसेमंद तरीके से पाठकों तक पहुंचाना। वह ऐसी स्टोरीज तैयार करती हैं जो न केवल जानकारीपूर्ण होती हैं, बल्कि आम पाठक की वित्तीय समझ को बेहतर बनाने में भी मदद करती हैं।
और पढ़ें