
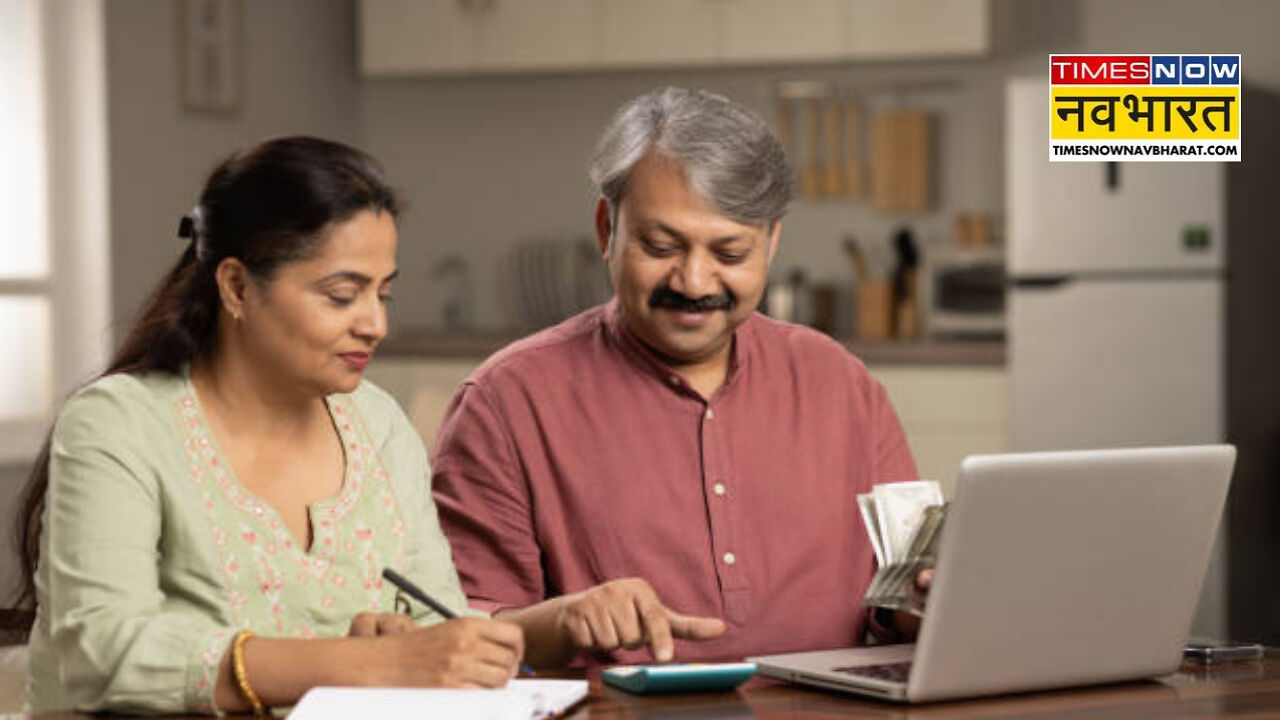
Financial Planning : वित्तीय लक्ष्य यानी फाइनेंशियल गोल तय करना सिर्फ इच्छाओं की सूची (विश-लिस्ट) बनाना नहीं है। असल में यह गणित पर आधारित रणनीति है, ताकि आपका खर्च आपकी कमाई से ज्यादा न बढ़े। नौकरीपेशा लोगों के लिए चुनौती केवल सही शेयर या म्यूचुअल फंड चुनना नहीं है, बल्कि महंगाई और बजट के टैक्स स्लैब को ध्यान में रखते हुए सही दिशा में बचत करना है। अगर आप केवल उम्मीदों के दम पर निवेश करेंगे, तो कुछ ही महीनों में आपकी योजना बिगड़ सकती है। इसके लिए सबसे जरूरी कदम यह है कि आप निश्चित रकम की बजाय अपनी आय के प्रतिशत के हिसाब से सोचें। यानी मुझे 1 करोड़ रुपये जमा करने हैं के बजाय यह कहें कि मैं अपनी हर महीने की सैलरी का 25% हिस्सा इन तीन कामों में लगाऊंगा।
लक्ष्यों को समझें: कौन सा काम कितना जरूरी?
हर लक्ष्य को एक साथ पूरा करने की कोशिश करने से बजट बिगड़ जाता है। इसलिए अपने लक्ष्यों को तीन जरूरी हिस्सों में बांटे:-
- जरूरी और तात्कालिक लक्ष्य (सरवाइवल लेयर):- कम से कम 6 महीने के जरूरी खर्चों (किराया, राशन, इंश्योरेंस और EMI) के बराबर रकम इमरजेंसी फंड में अलग रखें। 12% से ज्यादा ब्याज वाले क्रेडिट कार्ड या पर्सनल लोन को तुरंत चुकाएं। कंपनी के कवर के अलावा कम से कम 10 लाख रुपये का निजी हेल्थ इंश्योरेंस जरूर लें।
- महत्वपूर्ण लक्ष्य (भविष्य की सुरक्षा):- रिटायरमेंट के लिए अपने सालाना खर्च का कम से कम 20 गुना फंड बनाने का लक्ष्य रखें। इसमें जितना जल्दी शुरुआत करेंगे, उतना फायदा होगा। बच्चों की पढ़ाई और मकान के डाउन पेमेंट लिए एक निश्चित समय तय होता है। समय पर सही तैयारी न होने पर महंगा लोन लेना पड़ जाता है।
- आकांक्षी लक्ष्य (शौक और खुशियां):- विदेश यात्रा या नई कार लेना आपकी इच्छाएं हैं। इन्हें तभी फंड करें जब आपकी जरूरी बचत और SIP सही तरीके से चल रही हों।
समय और सही विकल्प का चुनाव कैसे करें?
- कम समय के लक्ष्य (0 से 2 साल):- लिक्विड फंड, आर्बिट्राज फंड या एफडी (FD) में पैसा लगाएं। अगर 20 महीने बाद 2 लाख रुपये की ट्रिप पर जाना है, तो हर महीने 10,000 रुपये बचाएं। इसमें शेयर बाजार (इक्विटी) में पैसा न लगाएं। यहां सुरक्षा और तुरंत पैसा निकालना ज्यादा जरूरी है।
- मध्यम समय के लक्ष्य (2 से 5 साल):- बैलेंस्ड एडवांटेज फंड या मल्टी-एसेट फंड में पैसा लगाएं। 4 साल में घर के डाउन पेमेंट के लिए 10 लाख रुपये चाहिए, तो करीब 18,000 रुपये की मासिक SIP करें। हाइब्रिड प्रोडक्ट का इस्तेमाल करें, ताकि महंगाई से ज्यादा रिटर्न मिले और आपका मूल पैसा भी सुरक्षित रहे।
- लंबी अवधि के लक्ष्य (5 से 20+ साल):- निफ्टी 50 इंडेक्स फंड, फ्लेक्सी-कैप फंड, NPS या PPF में पैसा लगाएं। रिटायरमेंट के लिए 15-15-15 का नियम अपनाएं, यानी 15,000 रुपये महीना, 15 साल के लिए, 15% संभावित रिटर्न पर लगाएं। इससे करीब 1 करोड़ रुपये का फंड तैयार हो सकता है। लंबे समय के लिए इक्विटी में ज्यादा से ज्यादा निवेश करें, क्योंकि लंबे समय में बाजार का जोखिम कम हो जाता है।
बदलती जरूरतों और सैलरी के साथ बदलाव
- सैलरी बढ़ने पर 50% का नियम:- जब भी आपकी सैलरी बढ़े, तो बढ़ी हुई रकम का 50% हिस्सा अपने निवेश (SIP) में बढ़ा दें और बाकी 50% हिस्सा अपनी जीवनशैली और शौक पर खर्च करें।
- मुश्किल वक्त में क्या करें?:- अगर नौकरी या पैसे की तंगी आए, तो सबसे पहले अपने शौक (आकांक्षी SIP) रोकें। फिर जरूरी SIP कम करें, लेकिन इमरजेंसी फंड को बिना बड़ी वजह के हाथ न लगाएं।
- हर साल करें समीक्षा:- साल में एक बार (जैसे हर साल अप्रैल में) अपने पोर्टफोलियो की जांच करें। अगर कोई लक्ष्य सिर्फ 12 महीने दूर रह गया है, तो उस पैसे को बाजार के जोखिम वाले फंड से निकालकर सुरक्षित लिक्विड फंड में शिफ्ट कर दें।
कमाई के हिसाब से निवेश की चेकलिस्ट
नेट सैलरी का हिसाब लगाएं, अपनी टेक-होम (नेट) सैलरी देखें जो टैक्स और PF कटने के बाद खाते में आती है। 50/30/20 नियम जांचें, अगर आपका जरूरी खर्च (किराया, EMI, राशन) सैलरी के 50% से ज्यादा है, तो अपने बाकी खर्चों में कटौती करें। म्यूचुअल फंड के नाम बदलें, अपने ऐप में SIP के नाम बदलकर 'इमरजेंसी', 'होम 2029' या 'रिटायरमेंट' रखें। नॉमिनी जरूर जोड़ें,अपने हर बैंक खाते और निवेश में नॉमिनी का नाम दर्ज कराएं, ताकि भविष्य में परिवार को कानूनी अड़चनों का सामना न करना पड़े।

रामानुज सिंह पत्रकारिता में दो दशकों का व्यापक और समृद्ध अनुभव रखते हैं। उन्होंने टीवी और डिजिटल—दोनों ही प्लेटफॉर्म्स पर काम करते हुए बिजनेस, पर्सनल फाइनेंस, शेयर बाजार, इनकम टैक्स, बैंकिंग, बुलियन और कमोडिटी मार्केट जैसे विषयों पर गहरी विशेषज्ञता विकसित की है। जर्नलिज्म में एमए की डिग्री और वर्षों के अनुभव से विकसित विश्लेषणात्मक दृष्टिकोण के साथ, रामानुज जटिल वित्तीय विषयों को सरल, विश्वसनीय और प्रभावी तरीके से पाठकों तक पहुंचाने के लिए जाने जाते हैं। अब तक वे 22,000 से अधिक स्टोरीज लिख चुके हैं।
और पढ़ें