
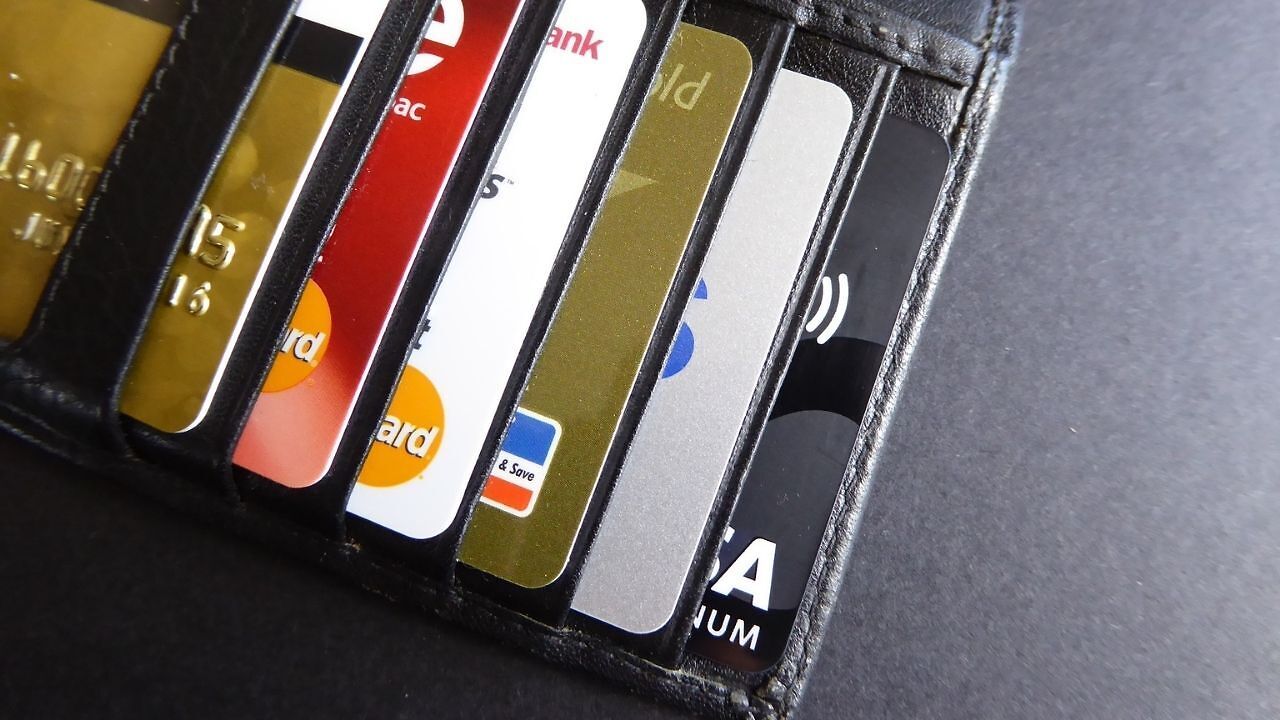
क्रेडिट कार्ड का इस्तेमाल आजकल ऑनलाइन शॉपिंग, बिल भुगतान और रोजमर्रा के खर्चों के लिए काफी आम हो गया है। कई बार लोग पूरे बिल का भुगतान कर देते हैं, लेकिन गलती से कुछ रकम बकाया रह जाती है। उन्हें लगता है कि ₹500 जैसी छोटी रकम से कोई बड़ा नुकसान नहीं होगा। हालांकि, क्रेडिट कार्ड के नियम इससे अलग हो सकते हैं। अगर आप तय तारीख तक पूरा बिल नहीं चुकाते हैं, तो बैंक बकाया रकम पर ब्याज लगा सकता है। इसके अलावा, कार्ड पर मिलने वाली ब्याज-मुक्त अवधि भी खत्म हो सकती है। ऐसे में अगली खरीदारी पर भी ब्याज लगने की स्थिति बन सकती है।
कैसे बढ़ सकता है आपके बिल का बोझ?
मान लीजिए, आपके क्रेडिट कार्ड का बिल ₹20,000 आया और आपने समय पर ₹19,500 जमा कर दिए। अब आपके खाते में ₹500 बकाया रह गए। अगर आपके कार्ड पर हर महीने 3.5 फीसदी ब्याज लगता है, तो ₹500 पर एक महीने का साधारण ब्याज करीब ₹17.50 होगा। इस पर लागू GST जोड़ने से रकम थोड़ी और बढ़ सकती है। यह केवल उदाहरण है, वास्तविक ब्याज कार्ड के नियमों और बकाया रहने की अवधि पर निर्भर करेगा।
लेकिन असली परेशानी सिर्फ ₹500 पर लगने वाला ब्याज नहीं है। कुछ कार्डों में पिछला बिल पूरा न चुकाने पर नई खरीदारी पर भी ब्याज लग सकता है। इससे अगले बिल में ब्याज की रकम बढ़ सकती है। इसलिए छोटी रकम बकाया छोड़ने से पहले अपने कार्ड की शर्तें समझना जरूरी है।
मिनिमम ड्यू चुकाना भी पूरा समाधान नहीं
क्रेडिट कार्ड कंपनियां ग्राहकों को बिल का न्यूनतम भुगतान करने का विकल्प देती हैं। इससे कुछ स्थितियों में लेट पेमेंट चार्ज से बचा जा सकता है, लेकिन बाकी रकम पर ब्याज लग सकता है। केवल मिनिमम ड्यू भरते रहने से कर्ज कई महीनों तक बना रह सकता है और कुल भुगतान बढ़ सकता है। भारतीय रिजर्व बैंक ने भी कार्ड जारी करने वाली कंपनियों को बिल पर यह चेतावनी देने को कहा है कि सिर्फ न्यूनतम रकम चुकाने से कर्ज चुकाने में लंबा समय लग सकता है।
क्रेडिट कार्ड बिल भरते समय क्या करें?
सबसे अच्छा तरीका है कि हर महीने तय तारीख से पहले पूरा बिल चुकाया जाए। भुगतान करने के बाद बैंक के ऐप या स्टेटमेंट में यह भी जांचें कि कोई रकम बकाया तो नहीं है। अगर पूरा भुगतान संभव नहीं है, तो कम से कम न्यूनतम भुगतान की तारीख न चूकें और बकाया जल्द से जल्द खत्म करने की कोशिश करें। साथ ही, अपने कार्ड की ब्याज दर, लेट फीस और GST से जुड़े नियम जरूर पढ़ें।

रिचा त्रिपाठी टाइम्स नाउ नवभारत डिजिटल में बिजनेस डेस्क पर सीनियर कॉपी एडिटर के रूप में कार्यरत हैं। मीडिया इंडस्ट्री में 7 वर्षों के अनुभव के साथ रिचा, पर्सनल फाइनेंस, स्टॉक मार्केट, टैक्स प्लानिंग और अर्थव्यवस्था से जुड़े विषयों पर मजबूत पकड़ रखती हैं। अब तक 8,000 से अधिक कंटेंट लिख चुकी रिचा की विशेषता है—जटिल वित्तीय जानकारियों को सरल, स्पष्ट और भरोसेमंद तरीके से पाठकों तक पहुंचाना। वह ऐसी स्टोरीज तैयार करती हैं जो न केवल जानकारीपूर्ण होती हैं, बल्कि आम पाठक की वित्तीय समझ को बेहतर बनाने में भी मदद करती हैं।
और पढ़ें