
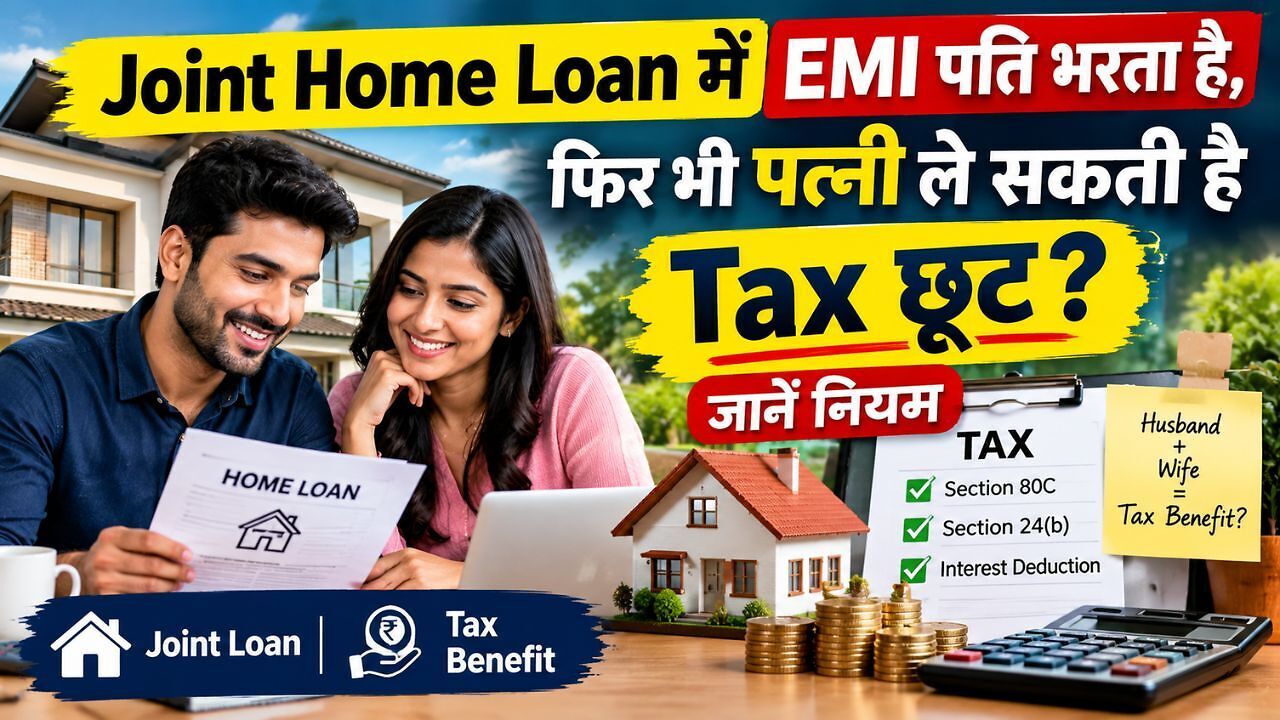
आजकल पति-पत्नी मिलकर घर खरीदने के लिए जॉइंट होम लोन लेते हैं। इससे कई बार लोन लेने की क्षमता बढ़ जाती है और कुछ मामलों में दोनों को होम लोन पर मिलने वाले टैक्स बेनिफिट s का फायदा भी मिल सकता है। लेकिन सिर्फ होम लोन में पत्नी का नाम जुड़ जाने से उसे Tax छूट मिलने का अधिकार नहीं मिल जाता। अगर घर पति-पत्नी दोनों के नाम पर है और होम लोन भी दोनों के नाम पर लिया गया है, लेकिन पूरी EMI सिर्फ पति के बैंक अकाउंट से जा रही है, तो पत्नी आम तौर पर होम लोन की EMI पर टैक्स बेनिफिट का दावा नहीं कर सकती।
क्या है होम लोन के लिए नियम?
दरअसल, होम लोन पर टैक्स बेनिफिट लेने के लिए केवल Co-borrower होना काफी नहीं है। व्यक्ति का घर में Ownership होना और लोन की Repayment में वास्तविक योगदान करना भी जरूरी है। टैक्स एक्सपर्ट्स के मुताबिक, अगर पत्नी लोन की EMI नहीं चुका रही है, तो वह होम लोन से जुड़े टैक्स बेनिफिट s का दावा नहीं कर सकती, भले ही उसका नाम Property के Sale Deed और Joint लोन में शामिल हो। यानी सिर्फ कागजों पर नाम होने से टैक्स बेनिफिट नहीं मिलता।
Property में Ownership का हिस्सा भी महत्वपूर्ण है। अगर घर खरीदने में पति और पत्नी दोनों ने पैसा लगाया है, तो उनके Ownership Rights उनके वास्तविक योगदान के हिसाब से तय हो सकते हैं। ऐसे मामले में Rental Income भी संबंधित व्यक्ति के Ownership Share के अनुसार दिखाई जा सकती है। उदाहरण के लिए, अगर पत्नी ने घर खरीदने में योगदान दिया है, तो वह अपनी Ownership के अनुपात में Rental Income दिखा सकती है। लेकिन होम लोन की Tax छूट के लिए लोन Repayment में उसका योगदान भी जरूरी है।
क्या पति-पत्नी दोनों ले सकते है टैक्स बेनिफिट?
अगर पति-पत्नी दोनों होम लोन पर टैक्स बेनिफिट लेना चाहते हैं, तो बेहतर स्थिति यह होती है कि दोनों Property के Co-owner हों, दोनों लोन के Co-borrower हों और दोनों अपनी-अपनी हिस्सेदारी के अनुसार EMI का भुगतान करें। ऐसी स्थिति में पात्रता होने पर दोनों अपने-अपने हिस्से के Principal और Interest Repayment पर Tax Deduction का दावा कर सकते हैं। पुराने Tax Regime में Self-occupied Property के मामले में Interest पर Section 24(b) के तहत निर्धारित सीमा तक और Principal Repayment पर Section 80C के तहत निर्धारित सीमा तक Deduction मिल सकता है।
हालांकि, यहां Tax Regime का ध्यान रखना भी बेहद जरूरी है। Self-occupied House के लिए होम लोन के Principal और Interest से जुड़े ये पुराने टैक्स बेनिफिट s New Tax Regime में उपलब्ध नहीं होते। इसलिए केवल जॉइंट होम लोन लेना ही पर्याप्त नहीं है, बल्कि यह भी देखना जरूरी है कि पति और पत्नी किस Tax Regime का इस्तेमाल कर रहे हैं और Property Self-occupied है या Rented।
इसलिए अगर पति पूरी EMI अपने बैंक अकाउंट से भर रहा है और पत्नी केवल Co-owner या Co-borrower है, तो पत्नी के लिए केवल नाम होने के आधार पर होम लोन टैक्स बेनिफिट का दावा करना सही नहीं होगा। अगर दोनों टैक्स बेनिफिट लेना चाहते हैं, तो EMI Repayment का वास्तविक रिकॉर्ड भी दोनों के योगदान को दिखाना चाहिए। Bank Statement, लोन Repayment Certificate और Interest Certificate जैसे दस्तावेज संभालकर रखना जरूरी है, ताकि Tax Claim को जरूरत पड़ने पर साबित किया जा सके।

रिचा त्रिपाठी टाइम्स नाउ नवभारत डिजिटल में बिजनेस डेस्क पर सीनियर कॉपी एडिटर के रूप में कार्यरत हैं। मीडिया इंडस्ट्री में 7 वर्षों के अनुभव के साथ रिचा, पर्सनल फाइनेंस, स्टॉक मार्केट, टैक्स प्लानिंग और अर्थव्यवस्था से जुड़े विषयों पर मजबूत पकड़ रखती हैं। अब तक 8,000 से अधिक कंटेंट लिख चुकी रिचा की विशेषता है—जटिल वित्तीय जानकारियों को सरल, स्पष्ट और भरोसेमंद तरीके से पाठकों तक पहुंचाना। वह ऐसी स्टोरीज तैयार करती हैं जो न केवल जानकारीपूर्ण होती हैं, बल्कि आम पाठक की वित्तीय समझ को बेहतर बनाने में भी मदद करती हैं।
और पढ़ें