
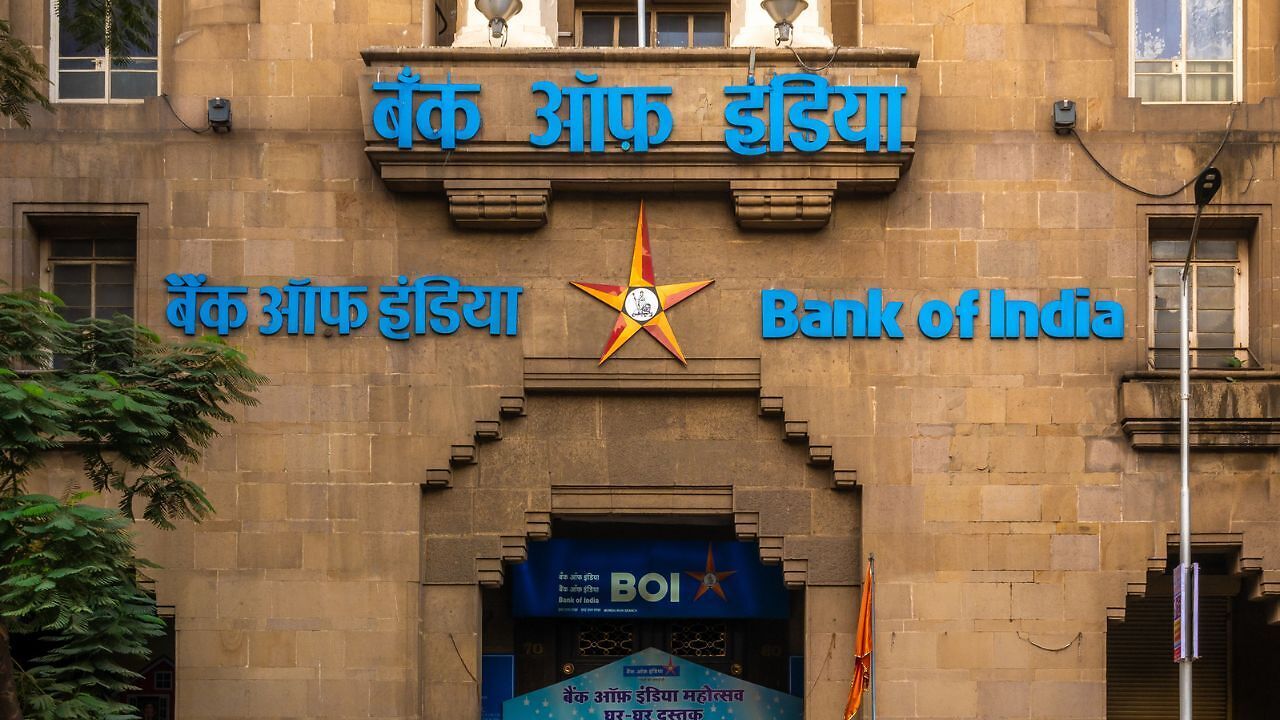
अगर आप भी अपनी जमा को सुरक्षित रूप से बढ़ाने पर विचार कर रहे हैं तो ये जानकारी आपके काम की हो सकती है। सरकारी बैंक Bank of India ने हाल ही में अपने ग्राहकों के लिए एक नई एफडी स्कीम लॉन्च की है। बहुत लंबे समय तक पैसा जमा नहीं करना चाहते हैं तो ये FD स्कीम आपको पसंद आ सकती है।
BOI Akshay Fixed Deposit हुई लॉन्च
दरअसल, Bank of India ने 3 करोड़ रुपये से कम की जमा राशि के लिए 500 दिनों की अवधि वाली 'BOI अक्षय फिक्स्ड डिपॉजिट' (BOI Akshay Fixed Deposit) स्कीम लॉन्च की है।
BOI Akshay Fixed Deposit के तहत सुपर सीनियर सिटीजन को अधिकतम 7.50%, सीनियर सिटीजन को 7.35% और अन्य ग्राहकों को 6.85% की दर से ब्याज ऑफर किया जा रहा है।
BOI की लेटेस्ट एफडी ब्याज दरें
| FD की अवधि | सामान्य नागरिक | सीनियर सिटीजन (60-79 वर्ष) | सुपर सीनियर सिटीजन (80 वर्ष और अधिक) |
| 7 से 14 दिन | 3.00% | 3.00% | 3.00% |
| 15 से 30 दिन | 3.00% | 3.00% | 3.00% |
| 31 से 45 दिन | 3.00% | 3.00% | 3.00% |
| 46 से 90 दिन | 4.50% | 4.50% | 4.50% |
| 91 से 179 दिन | 4.25% | 4.25% | 4.25% |
| 180 से 210 दिन | 5.50% | 6.00% | 6.15% |
| 211 से 269 दिन | 5.50% | 6.00% | 6.15% |
| 270 दिन से 1 साल से कम | 5.50% | 6.00% | 6.15% |
| 1 साल | 6.60% | 7.10% | 7.25% |
| 1 साल से अधिक और 2 साल से कम (500 दिन छोड़कर) | 6.70% | 7.20% | 7.35% |
| 500 दिन (BOI अक्षय FD) | 6.85% | 7.35% | 7.50% |
| 2 साल से 3 साल से कम | 6.70% | 7.20% | 7.35% |
| 3 साल | 6.70% | 7.45% | 7.60% |
| 3 साल से अधिक और 5 साल से कम | 6.25% | 7.00% | 7.15% |
| 5 साल से अधिक और 8 साल से कम | 6.00% | 6.75% | 6.90% |
| 8 साल से 10 साल तक | 6.00% | 6.75% | 6.90% |
कॉलेबल और नॉन-कॉलेबल एफडी क्या है
दरअसल, FD की कॉलेबल (Callable) और नॉन-कॉलेबल (Non-Callable) कैटेगरी में मुख्य अंतर समय से पहले पैसा निकालने की सुविधा का होता है। कॉलेबल FD में ग्राहक जरूरत पड़ने पर मैच्योरिटी से पहले भी अपनी जमा राशि निकाल सकते हैं, हालांकि बैंक इसके लिए कुछ शर्तें लागू कर सकता है और समय से पहले निकासी पर ब्याज में कटौती या पेनल्टी लग सकती है। वहीं, नॉन-कॉलेबल FD में मैच्योरिटी से पहले पैसा निकालने की अनुमति नहीं होती। इस वजह से बैंक ऐसी FD पर कॉलेबल FD के मुकाबले ज्यादा ब्याज ऑफर करते हैं। इसलिए FD चुनते समय अपनी पैसों की जरूरत और निवेश की अवधि को ध्यान में रखना जरूरी है।

शिवानी कोटनाला टाइम्स नाउ नवभारत डिजिटल में सीनियर कॉपी एडिटर के पद पर कार्यरत हैं। पत्रकारिता के करियर में 3 साल से ज्यादा के अनुभव के साथ शिवानी ने बिजनेस और टेक से जुड़ी खबरों पर काम किया है। यूटीलिटी, शेयर बाजार, पर्सनल फाइनेंस, बैंकिंग से जुड़ी खबरों पर वह लगातार लिख रही हैं। शिवानी ने डिजिटल के साथ-साथ न्यूज एजेंसी में भी काम किया है।
और पढ़ें