
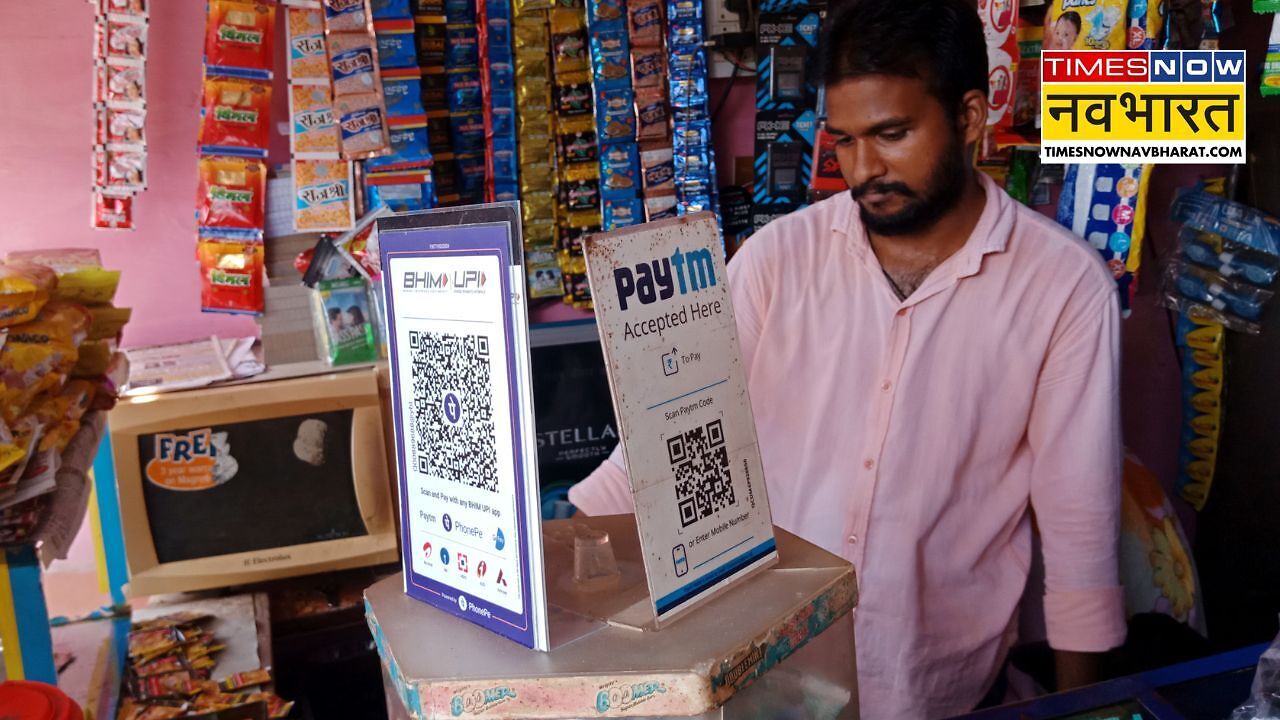
सितंबर 2026 में 2000 रुपये से अधिक के UPI (पर्सन-टू-मर्चेंट) लेनदेन पर 0.40% का मर्चेंट डिस्काउंट रेट (MDR) लगाने की घोषणा की गई थी। जिसे 15 अक्टूबर से लागू किया जाना था, हालांकि नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने इसकी शुरुआत की तारीख को दिवाली के बाद तक के लिए टाल दिया है। MDR को सपोर्ट करने वालों का कहना है कि इस कदम से UPI पेमेंट सिस्टम आत्मनिर्भर और लंबे समय तक टिकाऊ बनेगा, जबकि करीब 96% छोटे-मोटे दैनिक लेनदेन इस चार्ज से पूरी तरह मुक्त रहेंगे। लेकिन इंडियन स्कूल ऑफ बिजनेस (ISB) के एक हालिया अध्ययन से पता चला है कि इस नीति का दायरा बहुत व्यापक हो सकता है और इसका असर छोटे रेहड़ी-पटरी (स्ट्रिट वेंडर्स) विक्रेताओं पर भी पड़ सकता है।
थोक खरीदारी पर अतिरिक्त लागत और नकदी की ओर वापसी का जोखिम
इंडियन स्कूल ऑफ बिजनेस (ISB) का अध्ययन 14 राज्यों और केंद्र शासित प्रदेशों के 722 स्ट्रीट वेंडर्स पर किए गए सर्वे पर आधारित है। रिपोर्ट के अनुसार करीब 70% स्ट्रीट वेंडर्स अपने सप्लायर्स को सामान की थोक खरीदारी के लिए एक बार में 2,000 रुपये से अधिक का भुगतान करते हैं। सर्वे में शामिल करीब सभी विक्रेताओं ने संकेत दिया कि अगर सप्लायर्स ने UPI भुगतान पर यह अतिरिक्त चार्ज लगाना शुरू कर दिया, तो वे डिजिटल पेमेंट छोड़कर दोबारा नकद (कैश) लेनदेन की ओर लौट सकते हैं। चिंताजनक बात यह है कि सर्वे से 10 दिन पहले ही करीब 10.4% विक्रेताओं ने बताया कि उनके सप्लायर्स ने UPI से पेमेंट करने पर अतिरिक्त चार्ज मांगना शुरू कर दिया था।
शुद्ध मुनाफे पर पड़ेगा भारी असर
बिजनेस टूडे की रिपोर्ट के मुताबिक अध्ययन के सह-लेखक आनंद सुधाकरण ने बताया कि देखने में 0.4% MDR बहुत मामूली रकम लगती है, लेकिन जब इसका प्रभाव विक्रेता के शुद्ध लाभ (नेट मार्जिन) पर पड़ता है, तो यह काफी बड़ा हो जाता है। उदाहरण के लिए अगर कोई स्ट्रीट वेंडर अपने सप्लायर से 20,000 रुपये का सामान खरीदता है, तो उस पर करीब 80 रुपये का MDR लगेगा। अगर उस वेंडर की दैनिक शुद्ध कमाई (मार्जिन) 1,000 रुपये है, तो यह 80 रुपये का अतिरिक्त खर्च उसकी कुल कमाई का करीब 8 प्रतिशत हिस्सा घटा देगा। यह अतिरिक्त लागत अंततः उनके दैनिक मुनाफे को प्रभावित करेगा।
बिजनेस-टू-बिजनेस (B2B) लेनदेन की अनदेखी और बढ़ती कीमतें
सुधाकरण के अनुसार, फिलहाल पूरा ध्यान केवल अंतिम स्तर के लेनदेन यानी ग्राहक और दुकानदार (C2B) पर केंद्रित है, जबकि थोक विक्रेताओं और छोटे व्यापारियों के बीच होने वाले बिजनेस-टू-बिजनेस (B2B) लेनदेन की पूरी तरह अनदेखी की जा रही है। भले ही नियमों के तहत MDR का खर्च व्यवसायों को उठाना है, ग्राहकों को नहीं, लेकिन जब छोटे विक्रेताओं को थोक खरीदारी पर अधिक खर्च करना पड़ेगा, तो वे इस लागत की भरपाई के लिए खुदरा कीमतें बढ़ा सकते हैं या ग्राहकों से नकद भुगतान की मांग कर सकते हैं।
डेटा के लाभों का सही मूल्यांकन जरूरी
ISB के सेंटर फॉर एनालिटिकल फाइनेंस के कार्यकारी निदेशक प्रोफेसर प्रसन्न तांतरी ने कहा कि MDR के पक्ष और विपक्ष में दिए जा रहे तर्कों की गहन जांच की जरुरत है। वर्तमान मूल्यांकन में केवल प्रणाली की लागत देखी जा रही है, जबकि UPI से मिलने वाले लाभों की गिनती नहीं हो रही है। UPI लेनदेन के डेटा की मदद से फिनटेक कंपनियां विक्रेताओं के कैश-फ्लो का आकलन करके उन्हें आसानी से लोन प्रदान करती हैं। इसलिए, केवल लागत ही नहीं बल्कि इस डेटा के सार्वजनिक लाभों को भी हिसाब में रखा जाना चाहिए।
छोटे शहरों में जागरूकता की कमी और शहरों के हिसाब से अपनाव
अध्ययन में यह भी सामने आया कि शहरों की श्रेणी के आधार पर डिजिटल भुगतान के अपनाव और जागरूकता में बड़ा अंतर है। टियर-1 शहरों में 82% वेंडर्स डिजिटल पेमेंट स्वीकार करते हैं, जबकि टियर-2 में 66% और टियर-3 शहरों में यह आंकड़ा 64% है। इसी तरह, MDR चार्ज के बारे में टियर-1 के 66% वेंडर्स जागरूक थे, जबकि टियर-2 के 55% और टियर-3 के केवल 47% वेंडर्स को ही इसकी जानकारी थी। अध्ययन में सलाह दी गई है कि MDR ढांचे को लागू करते समय थोक आपूर्ति सीरीज की वास्तविकताओं पर ध्यान देना बेहद जरूरी है।

रामानुज सिंह पत्रकारिता में दो दशकों का व्यापक और समृद्ध अनुभव रखते हैं। उन्होंने टीवी और डिजिटल—दोनों ही प्लेटफॉर्म्स पर काम करते हुए बिजनेस, पर्सनल फाइनेंस, शेयर बाजार, इनकम टैक्स, बैंकिंग, बुलियन और कमोडिटी मार्केट जैसे विषयों पर गहरी विशेषज्ञता विकसित की है। जर्नलिज्म में एमए की डिग्री और वर्षों के अनुभव से विकसित विश्लेषणात्मक दृष्टिकोण के साथ, रामानुज जटिल वित्तीय विषयों को सरल, विश्वसनीय और प्रभावी तरीके से पाठकों तक पहुंचाने के लिए जाने जाते हैं। अब तक वे 22,000 से अधिक स्टोरीज लिख चुके हैं।
और पढ़ें