

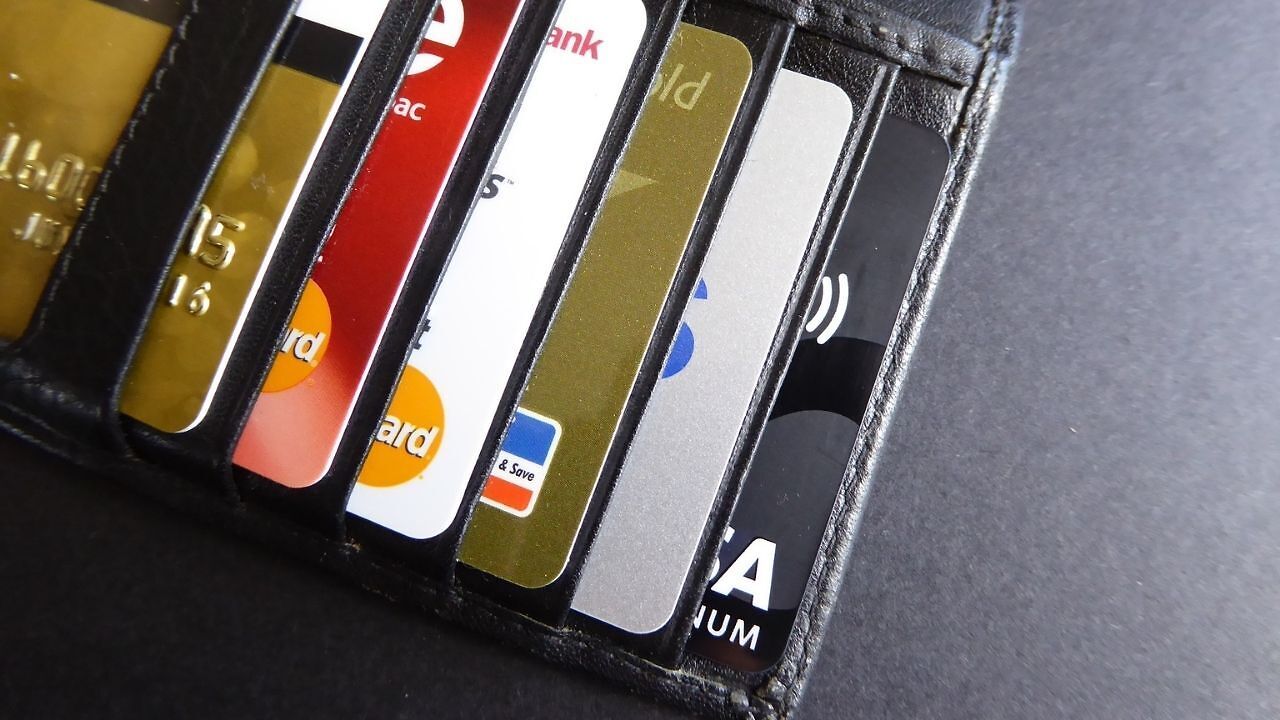
आजकल क्रेडिट कार्ड का इस्तेमाल खरीदारी, ऑनलाइन पेमेंट और जरूरत के समय पैसों की कमी पूरी करने के लिए किया जाता है। कई लोगों के पास एक से ज्यादा क्रेडिट कार्ड होते हैं। ऐसे में कुछ कार्ड का इस्तेमाल बहुत कम होता है। लोग सोचते हैं कि जिस कार्ड का इस्तेमाल नहीं हो रहा है, उसे बंद कर देना चाहिए। लेकिन क्या आप जानते हैं कि क्रेडिट कार्ड बंद करने से आपके CIBIL स्कोर और क्रेडिट लिमिट पर असर पड़ सकता है? इसलिए कार्ड बंद करने से पहले इससे जुड़ी कुछ जरूरी बातें समझना जरूरी है।
क्रेडिट कार्ड बंद करने से CIBIL स्कोर पर क्या असर पड़ता है?
क्रेडिट कार्ड बंद करने से आपके क्रेडिट स्कोर पर असर पड़ सकता है। इसकी एक बड़ी वजह क्रेडिट यूटिलाइजेशन रेशियो है। इसका मतलब है कि आपकी कुल क्रेडिट लिमिट में से आप कितना पैसा इस्तेमाल कर रहे हैं। उदाहरण के लिए, अगर आपके पास दो क्रेडिट कार्ड हैं और दोनों की कुल लिमिट 2 लाख रुपये है, तो आप हर महीने 40,000 रुपये खर्च करते हैं। ऐसे में आपका क्रेडिट यूटिलाइजेशन 20 प्रतिशत होगा।
अगर आप इनमें से एक कार्ड बंद कर देते हैं और आपकी कुल क्रेडिट लिमिट घटकर 1 लाख रुपये रह जाती है, तो वही 40,000 रुपये का खर्च आपकी लिमिट का 40 प्रतिशत हो जाएगा। इससे आपका क्रेडिट यूटिलाइजेशन बढ़ सकता है, जिसका असर आपके क्रेडिट स्कोर पर पड़ सकता है।
क्रेडिट हिस्ट्री पर भी पड़ सकता है असर
क्रेडिट स्कोर तय करने में आपकी क्रेडिट हिस्ट्री की भी अहम भूमिका होती है। अगर आप लंबे समय से किसी क्रेडिट कार्ड का इस्तेमाल कर रहे हैं और उसे बंद कर देते हैं, तो आपकी क्रेडिट हिस्ट्री पर असर पड़ सकता है। हालांकि, कार्ड बंद करते ही आपकी पूरी क्रेडिट हिस्ट्री तुरंत खत्म नहीं हो जाती। क्रेडिट रिपोर्ट में पुराने खाते की जानकारी कुछ समय तक बनी रह सकती है।
इसलिए अगर आपका कोई पुराना क्रेडिट कार्ड है और उस पर कोई सालाना फीस नहीं लगती, तो उसे बंद करने से पहले उसके फायदे और नुकसान पर विचार करना चाहिए।
क्या कार्ड बंद करने से पहले पूरा बिल चुकाना जरूरी है?
हां, क्रेडिट कार्ड बंद करने से पहले उस पर बकाया रकम का भुगतान करना जरूरी है। अगर आपके कार्ड पर कोई बकाया बिल, EMI या अन्य शुल्क बाकी है, तो उसे चुकाने के बाद ही कार्ड बंद करने की प्रक्रिया पूरी करें। कार्ड बंद करने के लिए बैंक के कस्टमर केयर या संबंधित ऑनलाइन सुविधा का इस्तेमाल किया जा सकता है। कार्ड बंद होने के बाद बैंक से इसकी पुष्टि जरूर लें। साथ ही यह भी जांच लें कि कार्ड पर कोई बकाया रकम तो नहीं बची है।
क्रेडिट कार्ड बंद करने से पहले किन बातों का रखें ध्यान?
अगर आप किसी क्रेडिट कार्ड का इस्तेमाल नहीं करते हैं, तो उसे बंद करने से पहले उसकी सालाना फीस, कुल क्रेडिट लिमिट और क्रेडिट हिस्ट्री पर पड़ने वाले असर को समझें। अगर कार्ड पर ज्यादा फीस लगती है, तो बैंक से उसे कम करने या बिना सालाना फीस वाले कार्ड में बदलने के विकल्प के बारे में पूछ सकते हैं।
इसके अलावा, अगर आपके पास कई कार्ड हैं, तो सभी कार्ड बंद करने के बजाय जरूरत के हिसाब से कुछ कार्ड चालू रखना उपयोगी हो सकता है। इससे आपकी कुल क्रेडिट लिमिट बनी रह सकती है और क्रेडिट यूटिलाइजेशन को नियंत्रित रखने में मदद मिल सकती है।

रिचा त्रिपाठी टाइम्स नाउ नवभारत डिजिटल में बिजनेस डेस्क पर सीनियर कॉपी एडिटर के रूप में कार्यरत हैं। मीडिया इंडस्ट्री में 7 वर्षों के अनुभव के साथ रिचा, पर्सनल फाइनेंस, स्टॉक मार्केट, टैक्स प्लानिंग और अर्थव्यवस्था से जुड़े विषयों पर मजबूत पकड़ रखती हैं। अब तक 8,000 से अधिक कंटेंट लिख चुकी रिचा की विशेषता है—जटिल वित्तीय जानकारियों को सरल, स्पष्ट और भरोसेमंद तरीके से पाठकों तक पहुंचाना। वह ऐसी स्टोरीज तैयार करती हैं जो न केवल जानकारीपूर्ण होती हैं, बल्कि आम पाठक की वित्तीय समझ को बेहतर बनाने में भी मदद करती हैं।
और पढ़ें