
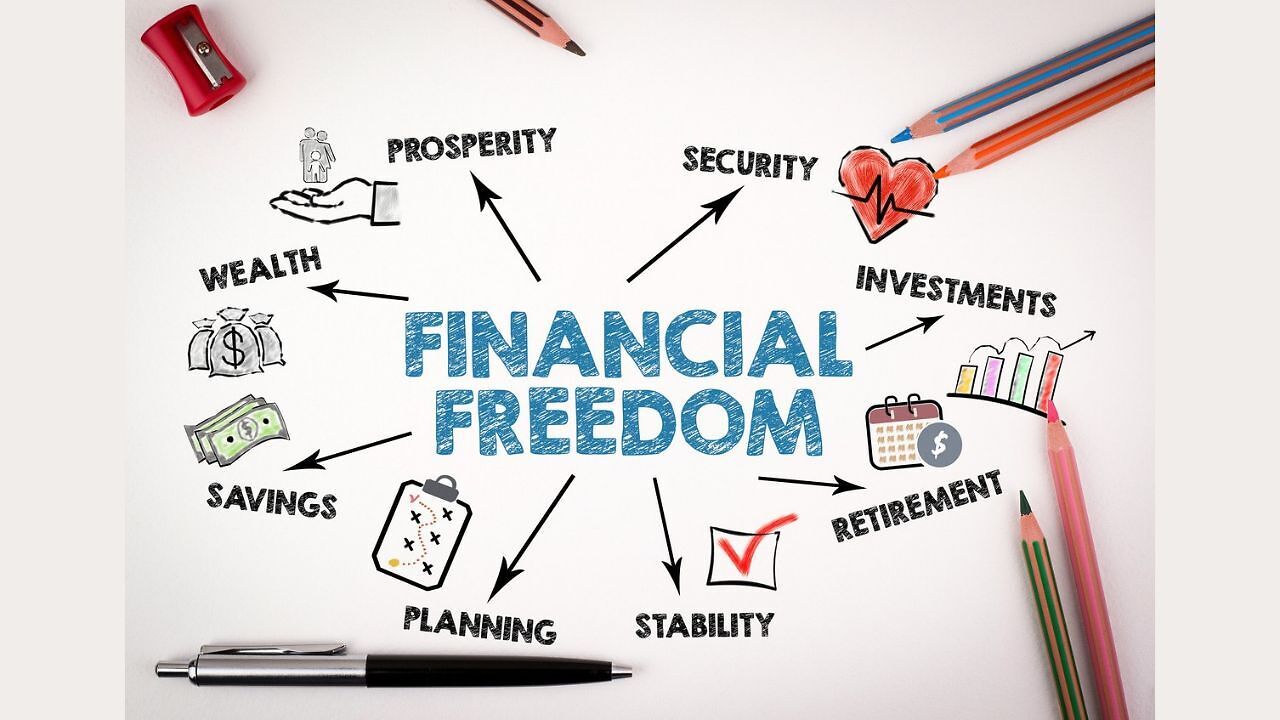
Life Without a Salary: हर दूसरे व्यक्ति का जीवन एक ही तरह के साइकल के आसपास घूमता है। हर महीने सैलरी आने का इंतजार, फिर उससे घर का खर्च, EMI, बिल और निवेश करना। लेकिन क्या आपने कभी सोचा है कि अगर आपकी सैलरी आनी बंद हो जाए तो आप कितने समय तक बिना परेशानी के अपना खर्च चला सकते हैं? आपको समझने की जरूरत है कि आर्थिक आजादी (Financial Independence) का मतलब नौकरी छोड़ना नहीं, बल्कि अपनी जरूरतों के लिए पूरी तरह सैलरी पर निर्भर न रहना है। इसके लिए आप इन कदमों से शुरुआत कर सकते हैं-
पैसों की सही जरूरत को समझें
आर्थिक आजादी की शुरुआत यह समझने से होती है कि हर महीने असल में कितना पैसा खर्च होता है। इसके लिए घर का किराया या EMI, राशन, बिजली-पानी, बीमा, बच्चों की पढ़ाई, यात्रा और दूसरे जरूरी खर्चों को अलग-अलग लिखें। इसके बाद जरूरी और गैर-जरूरी खर्चों की पहचान करें। इससे आपको पता चलेगा कि भविष्य में निवेश से कितनी रकम की जरूरत पड़ सकती है।
निवेश और इमरजेंसी फंड में समझें अंतर
यह भी समझें कि निवेश और इमरजेंसी फंड एक चीज नहीं हैं। नौकरी जाने, मेडिकल इमरजेंसी या किसी अचानक बड़े खर्च की स्थिति में आसानी से निकाला जा सकने वाला पैसा होना जरूरी है। कम से कम 3 महीने के जरूरी खर्च जितना फंड रखना एक शुरुआत हो सकती है। अस्थिर आय या ज्यादा जिम्मेदारियों वाले लोगों को इससे बड़ा फंड रखने पर विचार करना चाहिए।
महंगे कर्ज को कम करें
क्रेडिट कार्ड (Credit Card) का बकाया और ज्यादा ब्याज वाले पर्सनल लोन आपकी कमाई का बड़ा हिस्सा खा सकते हैं। इसलिए ऐसे कर्ज को प्राथमिकता से कम करें। इसी तरह, होम लोन (Home Loan) को तुरंत खत्म करना जरूरी नहीं है, लेकिन उसकी EMI आपकी आय के मुकाबले नियंत्रण में होनी चाहिए।
सेविंग ही नहीं निवेश भी बढ़ाएं
बैंक में पैसा रखना सुरक्षा देता है, लेकिन लंबे समय में संपत्ति बनाने के लिए निवेश जरूरी हो सकता है। आपकी उम्र, लक्ष्य और जोखिम उठाने की क्षमता के अनुसार अलग-अलग एसेट क्लास में निवेश किया जा सकता है। एक ही निवेश पर निर्भर रहने के बजाय पोर्टफोलियो में डायवर्सिफिकेशन रखना भी जरूरी है।

शिवानी कोटनाला टाइम्स नाउ नवभारत डिजिटल में सीनियर कॉपी एडिटर के पद पर कार्यरत हैं। पत्रकारिता के करियर में 3 साल से ज्यादा के अनुभव के साथ शिवानी ने बिजनेस और टेक से जुड़ी खबरों पर काम किया है। यूटीलिटी, शेयर बाजार, पर्सनल फाइनेंस, बैंकिंग से जुड़ी खबरों पर वह लगातार लिख रही हैं। शिवानी ने डिजिटल के साथ-साथ न्यूज एजेंसी में भी काम किया है।
और पढ़ें