
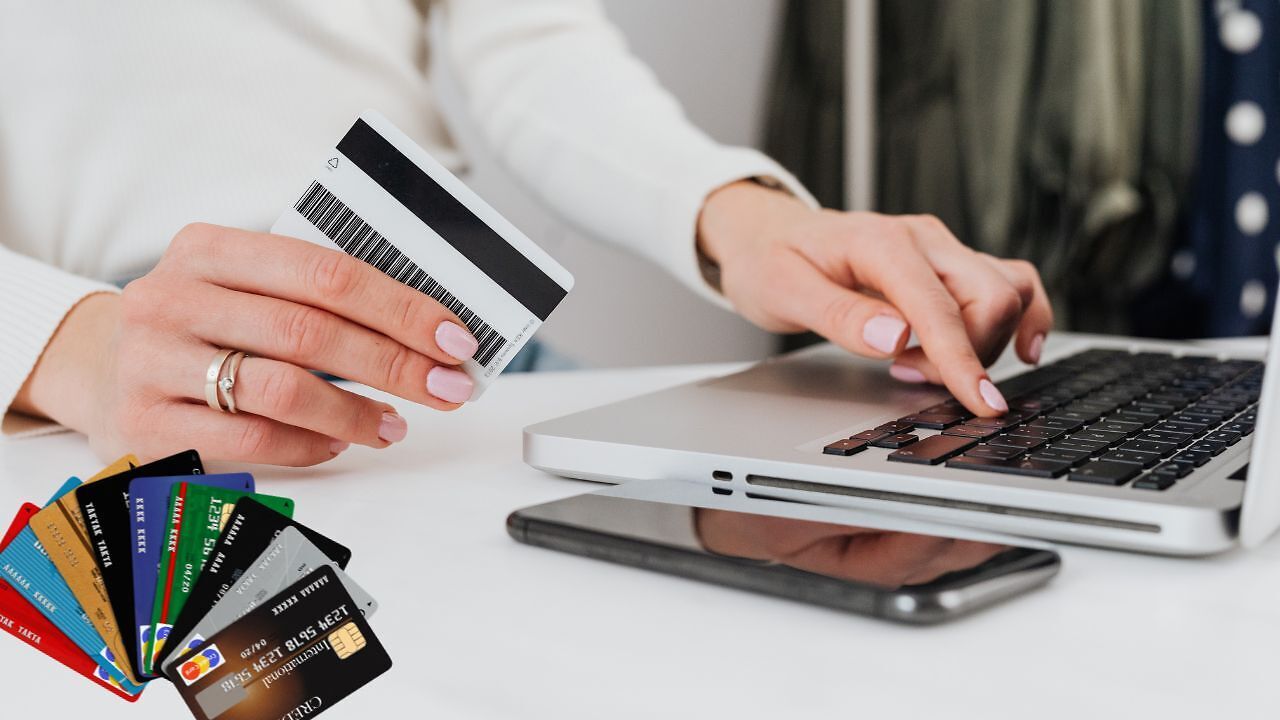
आजकल खरीदारी, ऑनलाइन पेमेंट और रोजमर्रा के खर्चों के लिए क्रेडिट कार्ड का इस्तेमाल बढ़ गया है। लेकिन कभी-कभी खर्च ज्यादा हो जाने या आमदनी में कमी आने के कारण पूरा बिल समय पर चुकाना मुश्किल हो जाता है। ऐसी स्थिति में बैंक की ओर से क्रेडिट कार्ड के बकाया बिल को EMI यानी हर महीने किस्तों में चुकाने का विकल्प दिया जा सकता है। इससे एक बड़ी रकम को छोटी-छोटी मासिक किस्तों में बांटकर चुकाना आसान हो सकता है। आमतौर पर इसके लिए बैंक के मोबाइल ऐप, नेट बैंकिंग या ग्राहक सेवा के जरिए अनुरोध किया जा सकता है। कुछ बैंक पात्र खरीदारी को भी EMI में बदलने की सुविधा देते हैं। हालांकि, यह सुविधा हर कार्ड और हर ट्रांजैक्शन पर उपलब्ध हो, यह जरूरी नहीं है।
EMI में बदलने पर क्या होगा फायदा?
क्रेडिट कार्ड बिल को EMI में बदलने का सबसे बड़ा फायदा यह है कि एक साथ बड़ी रकम चुकाने का दबाव कम हो सकता है। इससे हर महीने भुगतान की योजना बनाना आसान हो जाता है। अगर आपके पास फिलहाल पर्याप्त पैसे नहीं हैं, लेकिन आने वाले महीनों में नियमित आय होने की उम्मीद है, तो EMI एक विकल्प हो सकती है। इससे बिल को समय पर चुकाने में मदद मिल सकती है। लेकिन ध्यान रखें कि EMI में बदलने से कर्ज खत्म नहीं होता, बल्कि भुगतान की अवधि बढ़ जाती है।
क्या EMI में बदलने पर ब्याज देना होगा?
हां, ज्यादातर मामलों में क्रेडिट कार्ड के बिल को EMI में बदलने पर ब्याज या प्रोसेसिंग फीस लग सकती है। ब्याज दर, किस्तों की अवधि और शुल्क बैंक के नियमों के अनुसार अलग-अलग हो सकते हैं। उदाहरण के लिए, अगर आप बकाया रकम को कई महीनों की किस्तों में बदलते हैं, तो आपको मूल रकम के साथ ब्याज भी चुकाना पड़ सकता है। इसलिए EMI स्वीकार करने से पहले कुल भुगतान, हर महीने की किस्त और सभी अतिरिक्त शुल्क की जानकारी जरूर लें। केवल छोटी EMI देखकर फैसला न करें।
EMI और मिनिमम पेमेंट में क्या अंतर है?
क्रेडिट कार्ड के बिल पर मिनिमम पेमेंट करने का मतलब है कि आप बैंक की ओर से तय न्यूनतम रकम चुकाते हैं। लेकिन बाकी बकाया पर ब्याज लग सकता है और कर्ज लंबे समय तक बना रह सकता है। वहीं, EMI में बदलने पर तय अवधि और शर्तों के अनुसार किस्तें चुकानी होती हैं। दोनों विकल्पों की लागत अलग हो सकती है, इसलिए तुलना करना जरूरी है।
क्रेडिट कार्ड का कर्ज बढ़ने से कैसे बचें?
अगर बिल चुकाना मुश्किल हो रहा है, तो बैंक से समय रहते संपर्क करें और उपलब्ध विकल्पों की जानकारी लें। नए खर्चों को सीमित करें, अपनी मासिक आमदनी और जरूरी खर्चों का बजट बनाएं और ऐसी EMI न चुनें जिसे हर महीने चुकाना मुश्किल हो। अगर कई कार्डों पर कर्ज है, तो सभी की ब्याज दरों और भुगतान की तारीखों का हिसाब रखें। याद रखें, EMI तभी राहत देती है जब उसकी किस्त आपके बजट में आसानी से समा सके।

रिचा त्रिपाठी टाइम्स नाउ नवभारत डिजिटल में बिजनेस डेस्क पर सीनियर कॉपी एडिटर के रूप में कार्यरत हैं। मीडिया इंडस्ट्री में 7 वर्षों के अनुभव के साथ रिचा, पर्सनल फाइनेंस, स्टॉक मार्केट, टैक्स प्लानिंग और अर्थव्यवस्था से जुड़े विषयों पर मजबूत पकड़ रखती हैं। अब तक 8,000 से अधिक कंटेंट लिख चुकी रिचा की विशेषता है—जटिल वित्तीय जानकारियों को सरल, स्पष्ट और भरोसेमंद तरीके से पाठकों तक पहुंचाना। वह ऐसी स्टोरीज तैयार करती हैं जो न केवल जानकारीपूर्ण होती हैं, बल्कि आम पाठक की वित्तीय समझ को बेहतर बनाने में भी मदद करती हैं।
और पढ़ें