
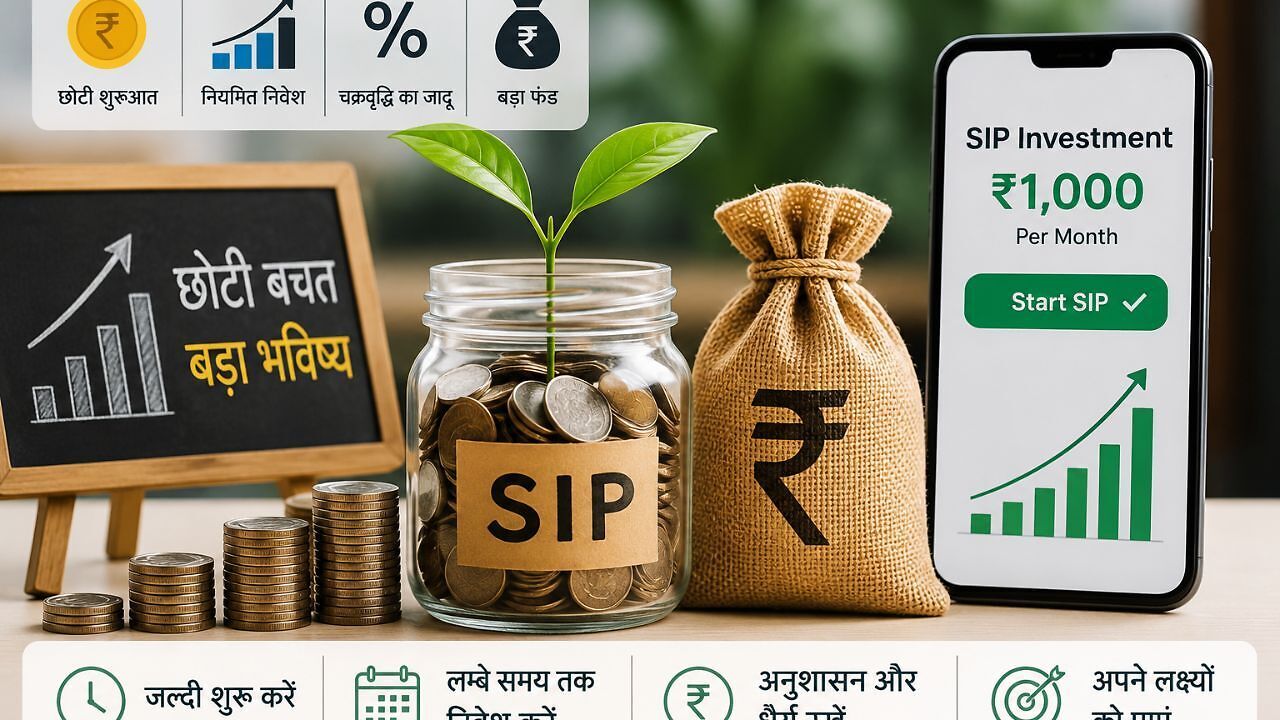
पिछले दो साल में शेयर बाजार ने निवेशकों को निराश किया है। बाजार में जारी गिरावट से SIP निवेशकों को भी नुकसान हुआ है। उन्हें या तो मामूली या निगेटिव रिटर्न मिला है। हालांकि, इसके बावजूद हर महीने सिप के जरिये म्यूचुअल फंड में निवेश हो रहा है। बाजार की गिरावट के बावजूद निवेशकों का भरोसा सिप पर कम नहीं है। इसकी वजह यह है कि सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) लंबे समय में संपत्ति बनाने का एक बेहतरीन तरीका है। कंपाउंडिंग और रुपया कॉस्ट एवरेजिंग की ताकत से, SIP निवेशकों को मार्केट की सही टाइमिंग की चिंता किए बिना कैपिटल मार्केट में निवेश का फायदा उठाने में मदद करते हैं। अगर आप लंबे समय में वेल्थ क्रिएशन करना चाहते हैं तो सिप एक बेस्ट जरिया है। आज हम आपको बता रहे हैं कि सैलरी के हिसाब से आपको मंथली कितनी सिप करनी चाहिए।
सिप की रकम को लेकर अक्सर होती है उलझन
मौजूदा समय में करोड़ों नौकरीपेशा लोग सिप कर रहे हैं लेकिन सैलरी के हिसाब से सिप की रकम को लेकर उनमें से बहुत सारे कन्फ्यूज हैं। इसकी वजह यह है कि सिप की रकम तय करने का कोई फिक्स फॉर्मूला नहीं है। इसके चलते नौकरीपेशा लोग अक्सर उलझन में रहते हैं कि कितनी रकम से शुरुआत करें। आमतौर पर, कई निवेशक अपने महीने के बजट के लिए मशहूर 50-30-20 रूल का पालन करते हैं। इसका मतलब है कि उनकी कमाई का 50% हिस्सा जरूरतों पर, 30% इच्छाओं पर और बाकी हिस्सा बचत और निवेश पर खर्च होता है। इस नियम के अनुसार, अगर किसी की टेक-होम सैलरी (हाथ में आने वाली सैलरी) 40,000 रुपये है, तो उन्हें बचत और निवेश के लिए लगभग 8,000 रुपये लगाने चाहिए।
निवेश की रकम उदाहरण से समझते हैं
अगर रमेश की सैलरी ₹60,000 है तो 50-30-20 नियम के अनुसार, सिप की रकम आदर्श रूप से ₹12,000 हो सकती है। वहीं, मोहन की सैलरी 1 लाख है तो 50-30-20 नियम के अनुसार, सिप की रकम ₹20,000 हो सकती है। हालांकि, अगर आप इससे ज्यादा बचत कर सकते हैं, तो इससे आपकी वेल्थ क्रिएशन की रफ्तार बढ़ सकती है। ये आंकड़े केवल उदाहरण के तौर पर दिए गए हैं और इन्हें वित्तीय सलाह नहीं माना जाना चाहिए। आपके लिए सही राशि का बंटवारा इस बात पर निर्भर कर सकता है कि आपके पास पहले से कितना इमरजेंसी फंड है, कोई कर्ज है या नहीं, हर महीने के खर्च कितने हैं और आपके वित्तीय लक्ष्य क्या हैं। इन परिस्थितियों में बदलाव होने पर निवेश और बचत का आवंटन भी बदलने की जरूरत पड़ सकती है। इसलिए लंबे समय के वित्तीय फैसले लेने से पहले किसी वित्तीय विशेषज्ञ से सलाह जरूर लें।

आलोक कुमार टाइम्स नाउ नवभारत डिजिटल में एसोसिएट एडिटर के पद पर कार्यरत हैं। इलेक्ट्रॉनिक, डिजिटल और प्रिंट मीडिया में 17 वर्षों से अधिक का व्यापक अनुभव रखने वाले आलोक ने अपने पत्रकारिता करियर में कई प्रमुख कॉर्पोरेट इवेंट्स और चर्चित स्टोरीज कवर की हैं। वह बिजनेस, बैंकिंग, शेयर मार्केट और पर्सनल फाइनेंस पर गहरी समझ रखते हैं और जटिल वित्तीय जानकारियों को सरल, स्पष्ट और पाठक-केंद्रित तरीके से प्रस्तुत करने में माहिर हैं। अब तक आलोक ने लगभग 18,000 स्टोरीज लिखी हैं। उनकी लेखन शैली भरोसेमंद, विश्लेषणात्मक और व्यावहारिक जानकारी देने वाली होती है।
और पढ़ें