
Indian Market Valuation Trap : भारतीय शेयर बाजार सितंबर 2024 के बाद से एक दायरे में अटका हुआ है। एक तरफ भारत की इकोनॉमी 6 से 8 फीसदी सालाना बढ़ने के अनुमान लगाए जा रहे हैं। वहीं, विदेशी संस्थागत निवेशक (FII) भारतीय शेयर बाजार से रिकॉर्ड बिकवाली कर रहे हैं।
भारतीय बाजार की मौजूदा सुस्ती के पीछे पश्चिम एशिया का युद्ध और Crude Oil की बढ़ी हुई कीमतों को माना जा रहा है। लेकिन, कई बाजार विशेषज्ञों का कहना है कि बाजार के आगे नहीं बढ़ने के पीछे की सबसे बड़ी वजह, महंगा वैल्यूएशन और रिटर्न की कमजोरी है। क्योंकि, पिछले वर्ष यानी 2025 में जब पश्चिम एशिया युद्ध जैसा कोई संकट नहीं था, तब भी बाजार ने निराशाजनक प्रदर्शन किया था।
भारतीय बाजार का वैल्यूएशन
भारतीय शेयर बाजार का वैल्यूएशन 6 साल के निचले स्तर पर आ गया है। सितंबर 2024 में रिकॉर्ड ऊंचाई पर पहुंचने के बाद MSCI India का फॉरवर्ड P/E रेशियो 24.54 गुना से गिरकर 18.5 गुना रह गया है।
यह मई 2020 के बाद सबसे निचला स्तर है। ET की एक रिपोर्ट के मुताबिक, डॉलर में मापा जाने वाला MSCI India Index का 12 महीने का फॉरवर्ड प्राइस-टू-अर्निंग्स (P/E) रेशियो 18.5 गुना है।
सितंबर 2024 में यह 24.54 गुना के रिकॉर्ड स्तर पर था। साल 2026 की शुरुआत में भी यह करीब 22.5 गुना था। यानी बाजार में आई गिरावट ने भारतीय शेयरों के वैल्यूएशन को काफी नीचे ला दिया है। इतना ही नहीं, मौजूदा P/E रेशियो भारत के पिछले 10 साल के औसत 19.7 गुना से भी नीचे है।
क्या होता है फॉरवर्ड P/E?
यहां फॉरवर्ड P/E को समझना जरूरी है। यह बताता है कि निवेशक अगले 12 महीनों में कंपनी की अनुमानित प्रति शेयर कमाई (EPS) के मुकाबले कितनी कीमत चुका रहे हैं। उदाहरण के लिए, 18.5 गुना P/E का अर्थ है कि शेयर की कीमत अगले 12 महीनों की अनुमानित कमाई की करीब 18.5 गुनी है। हालांकि, यह आंकड़ा पूरे बाजार के हर शेयर का P/E नहीं है, बल्कि MSCI India Index का वैल्यूएशन है। इसलिए इसे भारतीय बाजार के समग्र वैल्यूएशन का एक प्रमुख संकेतक समझना चाहिए।
दूसरे बाजार कितने सस्ते हैं?
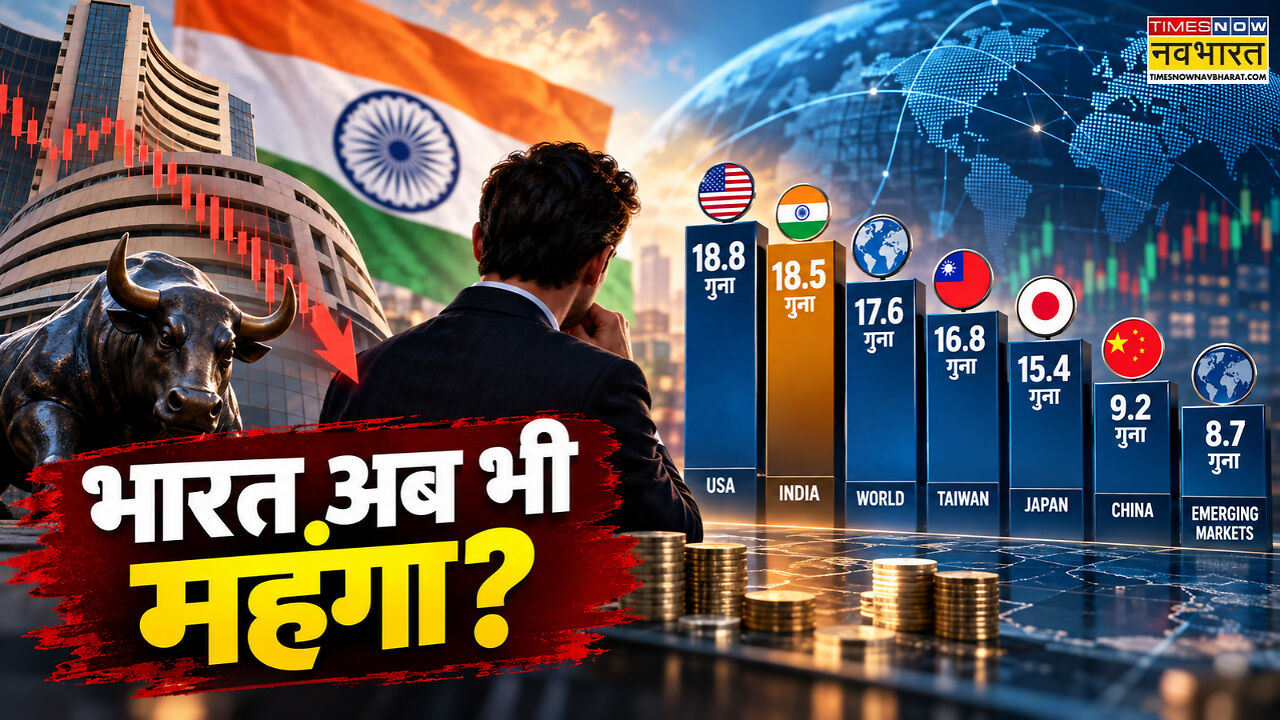
भारतीय बाजार अपने पीक वैल्यूएशन की तुलना में सस्ता हुआ है, लेकिन विदेशी निवेशक जब दुनिया के दूसरे शेयर बाजारों से इसकी तुलना करते हैं, तो उन्हें अभी भी बड़ा अंतर दिखाई देता है। ब्लूमबर्ग के आंकड़ों के हिसाब से देखें, तो भारत अब भी दुनिया के प्रमुख बाजारों की तुलना में काफी महंगा है। नीचे टेबल में दुनिया के प्रमुख बाजारों में फॉरवर्ड P/E को देखा जा सकता है।
| शेयर बाजार / इंडेक्स | फॉरवर्ड P/E |
| MSCI USA | 18.8 गुना |
| MSCI India | 18.5 गुना |
| MSCI World | 17.6 गुना |
| MSCI Taiwan | 16.8 गुना |
| MSCI Japan | 15.4 गुना |
| MSCI China | 9.2 गुना |
| MSCI Emerging Markets | 8.7 गुना |
क्यों भारतीय बाजार से भाग रहे FII
MSCI India का P/E 18.5 गुना है, जबकि MSCI Emerging Markets का 8.7 गुना। यानी भारत का वैल्यूएशन उभरते बाजारों के मुकाबले करीब 2.1 गुना है। यही अंतर विदेशी निवेशकों के फैसले में अहम भूमिका निभाता है। इसे आसान भाषा में समझें, तो अगर किसी विदेशी निवेशक को दूसरे बाजार में कंपनियों की अनुमानित कमाई के मुकाबले कम कीमत पर शेयर मिल रहे हैं, तो वह भारत में ज्यादा वैल्यूएशन चुकाने से पहले अतिरिक्त रिटर्न की उम्मीद करेगा।
क्या है FII की सबसे बड़ी चिंता?
FII के लिए यह मायने नहीं रखता है कि किसी कंपनी का कोई शेयर कितने रुपये का हो गया है। उनके लिए ग्रोथ की कहानी और संभावना ज्यादा अहम है। वे यह देखना चाहते हैं कि वे जिस P/E पर निवेश कर रहे हैं, वहां से कंपनी कितनी ग्रोथ कर सकती है। इसके लिए भविष्य की कमाई के अनुमानों का सही होना भी जरूरी है। यही कारण है कि विदेशी निवेशक सिर्फ बाजार में आई गिरावट नहीं देखते, बल्कि यह भी आकलन करते हैं कि कंपनियों के मुनाफे पर दबाव बढ़ने की आशंका कितनी है।
चीन, ताइवान भारत को कैसे दे रहे चुनौती?
भारत के लिए प्रतिस्पर्धा सिर्फ चीन या अमेरिका से नहीं है। ताइवान और दक्षिण कोरिया जैसे बाजारों में सेमीकंडक्टर, चिप निर्माण, आर्टिफिशियल इंटेलिजेंस (AI) और डेटा सेंटर से जुड़े कारोबारों की संभावनाएं भी वैश्विक निवेशकों का ध्यान खींच रही हैं।

प्रिंट और डिजिटल मीडिया में बिजनेस एवं इकोनॉमी कैटेगरी में 10 वर्षों से अधिक का अनुभव। पिछले 7 वर्षों से शेयर बाजार, कॉरपोरेट सेक्टर और आर्थिक नीतियों से जुड़ी खबरों पर विशेष पकड़। लेखन में केवल हेडलाइन तक सीमित न रहकर आंकड़ों, नीतिगत फैसलों और कॉरपोरेट दावों के पीछे की वास्तविक तस्वीर को बैलेंस्ड और आसान शब्दों में पाठकों तक पहुंचाने का प्रयास। वर्तमान में Times Now Hindi के लिए बाजार की हर हलचल और आर्थिक घटनाक्रम पर नजर बनाए हुए हैं।
और पढ़ें