
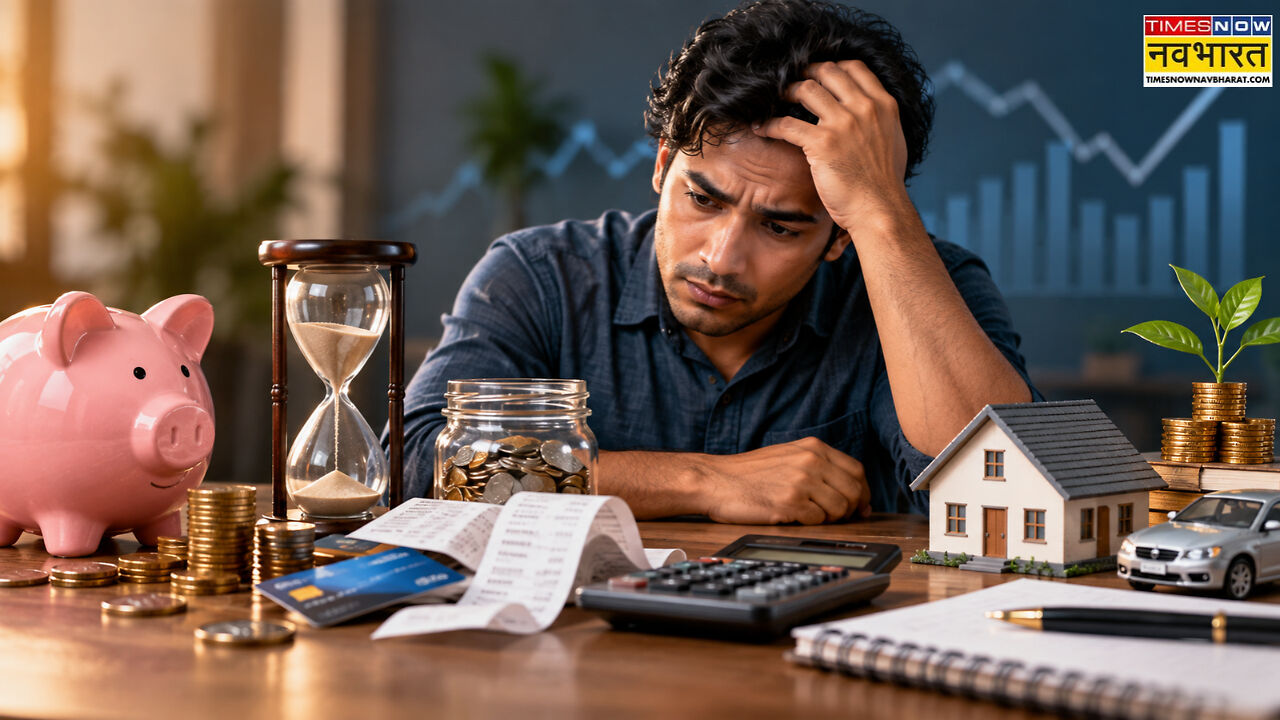
अमीर बनने के लिए सिर्फ बड़ी कमाई काफी नहीं है। बल्कि, इस कमाई को निवेश और बचत के जरिये बड़ी दौलत (Wealth) में बदलना जरूरी है।अगर आप अच्छी सैलरी या बिजनेस इनकम के बाद भी दौलत नहीं बना पा रहे हैं, तो आपको अपनी फाइनेंशियल और लाइफ प्लानिंग के बारे में जरूर गौर करना चाहिए। क्योंकि, यही वह जगह है, जहां आप शायद कुछ गलतियां हर रहे हैं और समझ भी नहीं पा रहे हैं कि आखिर कमाई जा कहां रही है।
क्यों जरूरी हैं अपनी आदतों और फैसलों का रिव्यू?
आप वित्तीय रूप से मजबूत हैं या नहीं यह आपकी इनकम से ज्यादा इस बात से तय होता है कि आपके खर्च, बचत और निवेश का प्रबंधन कैसा है। कई बार आपकी कमाई ठीक होती है, निवेश भी करते हैं, लेकिन फिर भी पैसा तेजी से नहीं बढ़ता। इसकी वजह आपकी इनकम नहीं, बल्कि पैसे को लेकर कुछ ऐसी आदतें हो सकती हैं जो धीरे-धीरे आपकी वित्तीय प्रगति को रोक देती हैं। जानिए ऐसी 10 मनी मिस्टेक, जो आपको अमीर बनने से रोक रही हैं।
1. जितना कमाते हैं, सब खर्च कर देते हैं
आय बढ़ने का फायदा तभी है, जब उसका कुछ हिस्सा आपके पास बचे और निवेश में जाए। अगर हर सैलरी हाइक के साथ खर्च भी उसी अनुपात में बढ़ता जाए, तो इनकम बढ़ने के बावजूद सेविंग और इन्वेस्टमेंट वहीं के वहीं रह सकते हैं। सबसे पहले मंथली बजट बनाएं और तय करें कि आपकी कमाई का कितना हिस्सा खर्च होगा और कितना बचत व निवेश में जाएगा।
2. निवेश के लिए सही समय का इंतजार
कई लोग सोचते हैं कि सैलरी बढ़ेगी, बोनस मिलेगा या बड़ा अमाउंट जमा होगा, तब निवेश शुरू करेंगे। समस्या यह है कि यह इंतजार कई साल तक चलता रह सकता है। निवेश की शुरुआत बहुत बड़ी रकम से ही हो, ऐसा जरूरी नहीं है। आपकी क्षमता के हिसाब से छोटी रकम से शुरुआत करना भी अहम है, क्योंकि लंबे समय तक नियमित निवेश वेल्थ क्रिएशन में मदद कर सकता है।
3. महंगे कर्ज को नजरअंदाज करना
क्रेडिट कार्ड का आउटस्टैंडिंग बैलेंस या हाई इंट्रेस्ट पर्सनल लोन आपके पैसे का बड़ा हिस्सा ब्याज में खींच सकता है। ऐसे कर्ज की EMI को अपना स्थायी मासिक खर्च मान लेना खतरनाक हो सकता है। अगर महंगा कर्ज है, तो उसे चुकाने के लिए स्पष्ट योजना बनाना जरूरी है, ताकि बाद में वही पैसा निवेश की तरफ लगाया जा सके।
4. इमर्जेंसी फंड नहीं बनाना
अगर आपने कोई इमर्जेंसी फंड नहीं बनाया है, तो अचानक आया एक बड़ा मेडिकल खर्च, कार रिपेयर या इनकम में आया कोई अचानक ब्रेक आपकी पूरी फाइनेंशियल प्लानिंग को हिलाकर रख सकता है। ऐसे में इमर्जेंसी फंड आपको क्रेडिट कार्ड खर्च या नए लोन से बचा सकता है। आपका यह फंड कितना बड़ा होना चाहिए, यह हर व्यक्ति की इनकम, जरूरी खर्च और जॉब सिक्योरिटी पर निर्भर करता है।
5. पूरा पैसा सिर्फ सेविंग अकाउंट में रखना
सेविंग अकाउंट में पैसा रखना गलत नहीं है। इमर्जेंसी और शॉर्ट टर्म जरूरतों के लिए यह जरूरी भी है। समस्या तब होती है, जब लॉन्ग टर्म के लिए भी पूरा पैसा बचत खाते में पड़ा रहता है। लंबी अवधि के लक्ष्य के लिए ऐसे निवेश करने चाहिए, जिनमें इन्फ्लेशन को मात देते हुए कैपिटल ग्रोथ की संभावनाएं हों।
6. बिना लक्ष्य के निवेश करना
सिर्फ इसलिए निवेश नहीं करना चाहिए, क्योंकि कोई स्टॉक, म्यूचुअल फंड या दूसरी एसेट क्लास उस समय चर्चा में है। आपके हर बड़े फाइनेंशियल गोल का अलग टाइम होराइजन हो सकता है। घर खरीदना, बच्चों की शिक्षा और रिटायरमेंट तीनों के लिए आपका समय और रिस्क एक्सपोजर अलग होनी चाहिए।
7. पिछले साल के विनर्स के पीछे भागना
किसी एसेट या स्टॉक ने पिछले साल शानदार रिटर्न दिया, तो यह जरूरी नहीं कि आगे भी वही परफॉर्मेंस दोहराई जाए। हाई रिटर्न देखकर बार-बार अपना पैसा उसी एसेट में लगाना आपको भारी नुकसान पहुंचा सकता है। लिहाजा, हमेशा एक संतुलित और डायवर्सिफाइड पोर्टफोलियो बनाना चाहिए।
8. हर सैलरी हाइक के साथ खर्च बढ़ा लेना
सैलरी बढ़ने पर बेहतर कार बड़ा घर, ज्यादा शॉपिंग और महंगी लाइफस्टाइल चुनना स्वाभाविक है। लेकिन अगर पूरी सैलरी हाइक खर्च में चली जाती है, तो आपकी फाइनेंशियल पोजिशन उतनी नहीं सुधरती जितनी इनकम बढ़ने पर होनी चाहिए। एक आसान तरीका है इनकम Income बढ़ने पर खर्च के साथ निवेश भी बढ़ाइए। हर इन्क्रीमेंट को लाइफस्टाइल में नहीं डालें, बल्कि असली दौलत बनाने में लगाएं।
9. रिटायरमेंट बचत को लगातार टालना
रिटायरमेंट अभी बहुत दूर है, इसलिए उसके बारे में बाद में सोचेंगे। यह सबसे आम वित्तीय भूल होती है। समस्या यह है कि देर से शुरुआत करने पर आपके पास फंड जमा करने के लिए बहुत कम समय बचता है। रिटायरमेंट प्लानिंग में महंगाई जैसे फैक्टर का भी ध्यान रखना चाहिए।
10. वित्तीय योजना की समीक्षा नहीं करना
वित्तीय योजना एक बार बनाकर छोड़ देने वाली चीज नहीं है। बदलती आय और इकोनॉमिक कंडिशन के हिसाब से आपको अपनी वित्तीय योजना में बदलाव करना चाहिए। क्योंकि कई साल पहले बनाया गया प्लान आज की जरूरतों के लिए सही हो जरूरी नहीं है। इसके अलावा समय-समय पर अपने खर्च, कर्ज, इमर्जेंसी फंड, इश्योरेंस और निवेश की समीक्षा जरूर करें।

प्रिंट और डिजिटल मीडिया में बिजनेस एवं इकोनॉमी कैटेगरी में 10 वर्षों से अधिक का अनुभव। पिछले 7 वर्षों से शेयर बाजार, कॉरपोरेट सेक्टर और आर्थिक नीतियों से जुड़ी खबरों पर विशेष पकड़। लेखन में केवल हेडलाइन तक सीमित न रहकर आंकड़ों, नीतिगत फैसलों और कॉरपोरेट दावों के पीछे की वास्तविक तस्वीर को बैलेंस्ड और आसान शब्दों में पाठकों तक पहुंचाने का प्रयास। वर्तमान में Times Now Hindi के लिए बाजार की हर हलचल और आर्थिक घटनाक्रम पर नजर बनाए हुए हैं।
और पढ़ें