


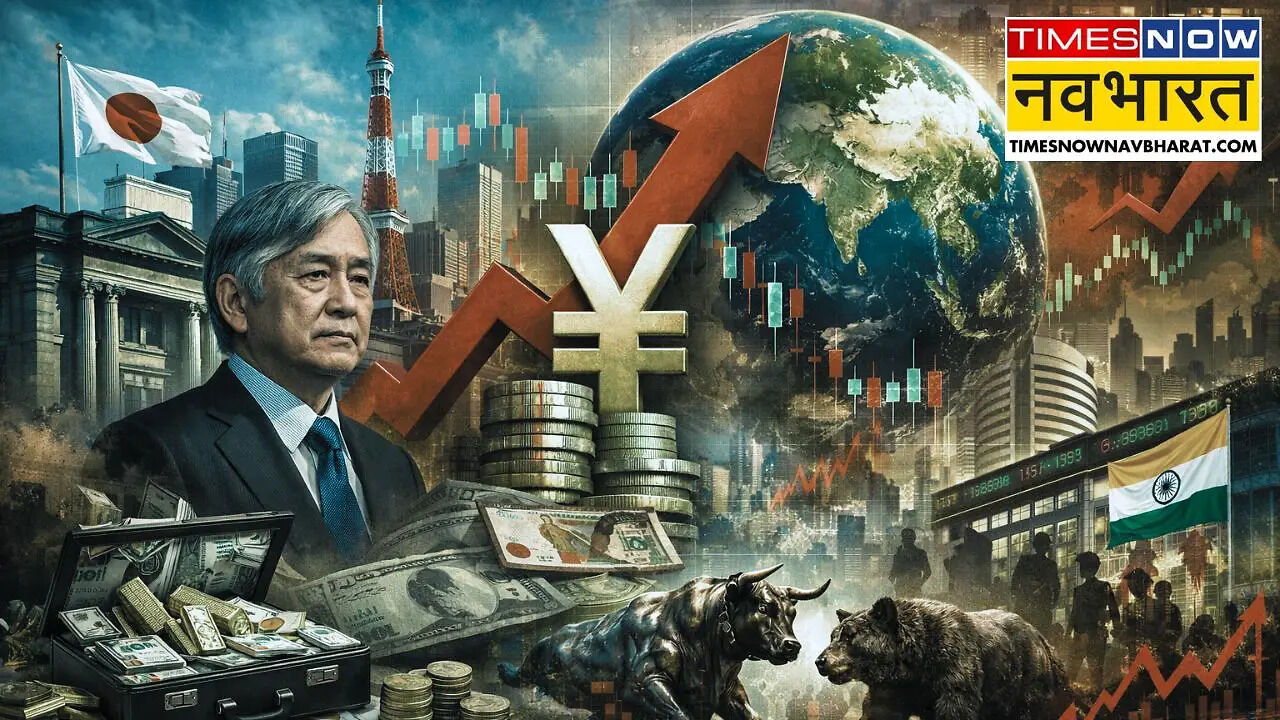
Bank Of Japan के 32वें गवर्नर काजुओ उएदा (Kazuo Ueda) के नेतृत्व में पिछले सप्ताह नीतिगत ब्याज दरों को बढ़ाकर 1995 के स्तर पर यानी 0.75 फीसदी कर दिया गया। सतही तौर पर देखते हैं, तो जापान में ब्याज दरें अमेरिका और तमाम विकसित देशों से कम ही है। ऐसे में हैरानी का कोई कारण नजर नहीं आता है। लेकिन, मामला इतना सीधा है नहीं, क्योंकि बैंक ऑफ जापान के इस फैसले की वजह से ग्लोबल लिक्विडिटी को बड़ा झटका लगा है। मोट तौर पर ग्लोबल लिक्विडिटी येन कैरी ट्रेड पर टिकी है। जापान के केंद्रीय बैंक ने जैसे ही यह कदम उठाया है, ग्लोबल फाइनेंशियल मार्केट्स में हलचल तेज हो गई है। इसके ग्लोबल इकनॉमी और भारतीय बाजार पर क्या असर होंगे, इससे पहले जानते हैं कि आखिर जापान ने यह किया क्यों?
जापान ने क्यों बढ़ाई ब्याज दर?
जापान ने ब्याज दर इसलिए बढ़ाई, क्योंकि देश में लंबे समय बाद महंगाई लगातार सेंट्रल बैंक के 2 प्रतिशत के लक्ष्य से ऊपर बनी हुई है। कमजोर येन से आयात महंगा हो गया है और वेतन वृद्धि के संकेत मिलने लगे हैं। बैंक ऑफ जापान के आकलन में अब यह साफ हो गया है कि महंगाई सिर्फ अस्थायी नहीं, बल्कि घरेलू मांग और वेतनआधारित है। इस स्थिति में जीरो ब्याज दर की जरूरत कम हो गई है। इसके अलावा, अत्यधिक कमजोर येन से कीमतों पर दबाव और घरेलू असंतोष बढ़ रहा था, जबकि लंबे समय तक अल्ट्रा-लूज पॉलिसी से बॉन्ड मार्केट की कार्यप्रणाली भी प्रभावित हो रही थी। इन्हीं कारणों से गवर्नर उएदा के नेतृत्व में जापान ने मौद्रिक नीति को धीरे-धीरे सामान्य करने और ब्याज दर बढ़ाने का फैसला किया।
30 साल में कब कितनी रही ब्याज दर?
पिछले करीब 30 सालों में जापान की ब्याज दरें दुनिया में सबसे निचले स्तर पर रहीं। 1990 के दशक की शुरुआत में रियल एस्टेट बबल फूटने के बाद बैंक ऑफ जापान ने ब्याज दरों में लगातार कटौती की और 1999 तक पॉलिसी रेट लगभग 0 प्रतिशत पर आ गई। इसके बाद 2001 से 2006 के बीच मामूली उतार-चढ़ाव को छोड़ दें, तो दरें लगभग शून्य के आसपास ही रहीं। वहीं, 2016 में जापान ने पहली बार नेगेटिव इंटरेस्ट रेट पॉलिसी अपनाई और पॉलिसी रेट -0.1 प्रतिशत कर दी गई, जो कई सालों तक जारी रही। यानी करीब तीन दशकों तक जापान की ब्याज दरें या तो शून्य रहीं या शून्य से नीचे, और 2024–25 में जाकर पहली बार यह दौर खत्म हुआ जब सेंट्रल बैंक ने दरों को पॉजिटिव जोन में लाने की शुरुआत की है।
कैसे ATM की तरह इस्तेमाल हो रहा था जापान?
जापान को पिछले तीन दशक से ATM की तरह इस्तेमाल किया जाता रहा है। बैंक ऑफ जापान की अल्ट्रा-लूज पॉलिसी के चलते ग्लोबल निवेशक और फंड येन में बेहद सस्ते दर पर कर्ज लेते थे, फिर उस पैसे को डॉलर, यूरो या उभरते बाजारों की करेंसी में बदलकर ज्यादा रिटर्न वाले एसेट्स जैसे- अमेरिकी बॉन्ड, ग्लोबल शेयर, रियल एस्टेट और भारत जैसे बाजारों में निवेश में लगा देते थे। जब तक जापान की दरें नहीं बढ़तीं और येन कमजोर रहता, इस ट्रेड की लागत बेहद कम बनी रहती। इसी वजह से जापान से निकलने वाली लिक्विडिटी ने सालों तक ग्लोबल फाइनेंशियल सिस्टम को सस्ता पैसा उपलब्ध कराया, ठीक वैसे ही जैसे जरूरत पड़ने पर ATM से नकद निकाला जाता है।
क्या है जापान के फैसले का असली मतलब?
जापान लंबे समय से लगभग शून्य ब्याज दरों की नीति पर टिका रहा। इसी वजह से दुनिया भर के निवेशक सस्ते येन में कर्ज लेकर अमेरिका, उभरते बाजारों और इक्विटी में निवेश करते रहे। अब जब उएदा के नेतृत्व में जापान के सेंट्रल बैंक ने दरें बढ़ाने का फैसला किया है, तो यह साफ है कि जापान अब अनलिमिटेड सस्ते पैसे की सप्लाई करने के मूड में नहीं है। यह फैसला घरेलू महंगाई, कमजोर येन और राजनीतिक दबावों के बीच लिया गया है। लेकिन, यह ग्लोबल लिक्विडिटी सप्लाई पर गहरा असर डाल सकता है, जिससे ग्लोबल बॉन्ड, इक्विटी सहित तमाम एसेट क्लास में भारी उतार-चढ़ाव देखने को मिल सकता है।
येन कैरी ट्रेड क्यों बन गया ग्लोबल रिस्क?
येन कैरी ट्रेड दो चीजों पर चलता है। पहली, कम ब्याज दर और दूसरी करेंसी की स्थिरता। निवेशक येन में उधार लेकर ज्यादा रिटर्न वाले एसेट्स में पैसा लगाते हैं। लेकिन, जैसे ही जापान में ब्याज दरें बढ़ती हैं या येन मजबूत होता है, इस ट्रेड का गणित बिगड़ने लगता है। निवेशकों को मजबूरन विदेशी एसेट्स बेचकर येन खरीदना पड़ता है, जिससे ग्लोबल मार्केट्स में वोलैटिलिटी बढ़ती है। इससे ऐसा चेन रिएक्शन शुरू हो सकता है, जिससे ग्लोबल मार्केट में भारी अनश्चितता आ सकती है।
भारत पर क्या हो सकता है असर?
भारत जैसे उभरते बाजार इस सिस्टम से सीधे जुड़े हुए हैं। अगर येन कैरी ट्रेड का पार्शियली अनवाइंड भी होता है, तो FII इनफ्लो में उतार-चढ़ाव आ सकता है। इसका असर रुपये, बॉन्ड यील्ड और इक्विटी वैल्यूएशन पर दिख सकता है। हालांकि, भारत की मैक्रो इकनॉमी के फंडामेंटल्स मजबूत हैं, लेकिन ग्लोबल लिक्विडिटी टाइट होने पर शॉर्ट टर्म में भारतीय बाजार पर भी दबाव बन सकता है।
भारतीय कंपनियों के लिए क्यों बढ़ा खतरा?
कई भारतीय पीएसयू और इंफ्रास्ट्रक्चर कंपनियों ने सालों से जापान की सस्ती फंडिंग का फायदा उठाया है। मसलन, Power Finance Corporation, REC Limited और NLC India जैसी कंपनियों पर येन में लिए गए अनहेज्ड लोन हैं। अब अगर येन मजबूत होता है, तो इन कंपनियों को फॉरेक्स लॉस और मार्क-टू-मार्केट दबाव झेलना पड़ सकता है, जिससे मुनाफा और बैलेंस शीट दोनों प्रभावित होंगे।
आगे क्या देखना जरूरी?
जापान का यह कदम किसी एक दिन की घटना नहीं है, बल्कि एक लंबे पॉलिसी शिफ्ट की शुरुआत माना जा रहा है। अगर आगे और दरें बढ़ती हैं, तो ग्लोबल रिस्क एसेट्स पर दबाव बढ़ सकता है। निवेशकों के लिए यह समय इंडेक्स से ज्यादा करेंसी मूवमेंट, ग्लोबल बॉन्ड यील्ड और एफआईआई ट्रेंड पर नजर रखने का है। भारत में लॉन्ग टर्म कहानी बरकरार है, लेकिन शॉर्ट टर्म में उतार-चढ़ाव से इनकार नहीं किया जा सकता।