
UPI vs NEFT : वित्त मंत्रालय ने बैंकों और पेमेंट सर्विस प्रोवाइडर्स को निर्देश दिया है कि 2,000 रुपये तक के यूपीआई ट्रांजैक्शन और रूपे (RuPay) डेबिट कार्ड से किए जाने वाले पेमेंट्स पर कोई शुल्क (चार्ज) न लिया जाए। मंत्रालय द्वारा जारी नोटिफिकेशन के मुताबिक, पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट के सेक्शन 10A के तहत कोई भी बैंक या सिस्टम प्रोवाइडर इस तरह के पेमेंट्स पर डायरेक्ट या इनडायरेक्ट चार्ज नहीं लगा सकता। आम तौर पर 2,000 रुपये से ज्यादा के पर्सन-टू-पर्सन (P2P) पेमेंट्स फिलहाल फ्री हैं, जबकि मर्चेंट (व्यापारी) ट्रांजैक्शन पर नियमानुसार चार्ज लागू हो सकता है। ऐसे में सवाल उठता है कि बड़े अमाउंट या रोजाना के पेमेंट्स के लिए UPI और NEFT में से कौन सा ऑप्शन चुनना बेहतर है और दोनों में क्या फर्क है।
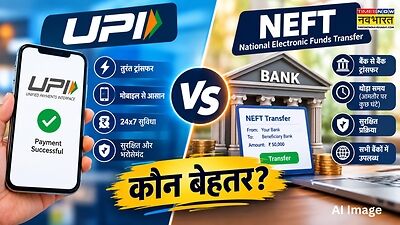
2,000 रुपये से ऊपर पेमेंट पर क्या लगेगा चार्ज? जानें UPI और NEFT में कौन है सबसे बेहतर! (तस्वीर-AI)
UPI और NEFT में मुख्य अंतर
UPI और NEFT दोनों अलग-अलग जरुरतों के लिए बनाए गए हैं। UPI रोजाना की खरीदारी और एक व्यक्ति से दूसरे व्यक्ति को तुरंत पैसे भेजने के लिए बेहद सुविधाजनक है। इसमें क्यूआर (QR) कोड स्कैन करके या मोबाइल नंबर डालकर बिना बैंक अकाउंट नंबर या IFSC कोड के भी सेकंडों में पेमेंट हो जाता है। दूसरी तरफ NEFT (नेशनल इलेक्ट्रॉनिक फंड्स ट्रांसफर) का इस्तेमाल सीधे एक बैंक खाते से दूसरे खाते में पैसे भेजने के लिए किया जाता है। इसका प्रयोग आमतौर पर घर का किराया देने, बिजली-पानी के बिल, लोन की किस्त (EMI), सैलरी ट्रांसफर या बड़ी रकम भेजने के लिए होता है। पहली बार NEFT करने के लिए लाभार्थी (पैसे पाने वाले) का नाम, बैंक खाता संख्या और IFSC कोड डालना जरूरी होता है।
ट्रांजैक्शन का समय और प्रोसेस
जहां UPI पेमेंट तुरंत (Real-Time) रिसीवर के खाते में पहुंच जाता है, वहीं NEFT में थोड़ा समय लगता है। NEFT सर्विस भले ही 24x7 उपलब्ध है, लेकिन इसके ट्रांजैक्शन हर आधा घंटे के बैच में प्रोसेस होते हैं। लिमिट की बात करें तो भारतीय रिजर्व बैंक (RBI) ने NEFT के जरिए पैसा भेजने के लिए कोई न्यूनतम या अधिकतम लिमिट तय नहीं की है। वहीं, UPI में अलग-अलग ऐप्स और बैंकों के हिसाब से रोजाना पेमेंट करने की एक सीमा (जैसे 1 लाख रुपये तक) तय होती है।
चार्ज और फीस का नियम
अगर आप अपने बैंक की वेबसाइट या मोबाइल ऐप (ऑनलाइन) के जरिए NEFT करते हैं, तो बचत खाता ग्राहकों के लिए यह सर्विस बिल्कुल मुफ्त है। हालांकि, अगर आप बैंक ब्रांच जाकर फॉर्म भरकर NEFT कराते हैं, तो बैंक आपसे तय सर्विस चार्ज वसूल सकते हैं। दूसरी ओर, UPI पेमेंट्स आम ग्राहकों के लिए पूरी तरह फ्री हैं, चाहे अमाउंट 2,000 रुपये से कम हो या उससे ज्यादा।
आपको कौन सा विकल्प चुनना चाहिए?
दुकानों पर खरीदारी करने, ऑनलाइन शॉपिंग या 2,000 रुपये से ज्यादा के रोजाना मर्चेंट पेमेंट्स के लिए UPI सबसे आसान और तेज जरिया है। 2,000 रुपये से ऊपर के UPI पेमेंट पर ग्राहकों पर अपने आप कोई एक्स्ट्रा चार्ज नहीं लगता। सरकार ने 15 अक्टूबर से बड़े व्यापारी भुगतान के लिए यूपीआई लेनदेन पर नई चार्ज व्यवस्था लागू करने की घोषणा की। इसके तहत 2,000 रुपये से अधिक के लेनदेन पर व्यापारियों से 0.4 प्रतिशत चार्ज लिया जाएगा जबकि 75,000 रुपये या उससे अधिक के भुगतान पर इसकी अधिकतम सीमा 300 रुपये होगी। भुगतान करने वाले ग्राहकों को यह शुल्क नहीं देना होगा और इसका बोझ दुकानदार या व्यापारी को उठाना पड़ेगा। लेकिन अगर आप किसी व्यक्ति को बड़ी रकम ट्रांसफर कर रहे हैं, लोन चुका रहे हैं या आपके पास सामने वाले के बैंक अकाउंट की पूरी डिटेल्स मौजूद हैं, तो NEFT एक सुरक्षित और बेहतर विकल्प साबित हो सकता है।
सरकार ने 15 अक्टूबर से व्यापारियों को 2,000 रुपये से अधिक के UPI पेमेंट पर 0.4 प्रतिशत शुल्क लागू किया है। यूपीआई लेनदेन पर व्यापारी छूट दर (MDR) के मेन प्वाइंट इस प्रकार हैं:-
- 2,000 रुपये तक के यूपीआई लेनदेन पर कोई एमडीआर नहीं लगाया जाएगा।
- 2,000 रुपये से अधिक के ग्राहक-से-व्यापारी लेनदेन पर 0.4 प्रतिशत एमडीआर लागू होगा।
- 3,000 रुपये की खरीदारी पर 0.4 प्रतिशत की दर से व्यापारी द्वारा जमाकर्ता बैंक को 12 रुपये का शुल्क देना होगा।
- यह कमीशन बैंकों सहित संपूर्ण भुगतान तंत्र के साझेदारों के बीच साझा किया जाएगा।
- लेनदेन मूल्य की परवाह किए बिना व्यक्तियों के बीच होने वाले (पी2पी) लेनदेन पर कोई शुल्क नहीं लगेगा।
- 75,000 रुपये और उससे अधिक के उच्च-मूल्य वाले भुगतान पर एमडीआर अधिकतम 300 रुपये प्रति लेनदेन तक सीमित रहेगा।
- दूरसंचार, बीमा और ईंधन जैसे आवश्यक क्षेत्रों को प्रति लेनदेन पांच रुपये का एकमुश्त एमडीआर देना होगा।
- म्यूचुअल फंड और स्टॉक ब्रोकर को किए जाने वाले भुगतान पर अधिकतम 300 रुपये की सीमा के साथ 0.02 प्रतिशत एमडीआर लगेगा।
- प्रति माह एक लाख रुपये तक प्राप्त करने वाले छोटे व्यापारियों के लिए सभी लेनदेन पर अनिवार्य रूप से शून्य एमडीआर की सुविधा मिलेगी।
- यूपीआई ऐप प्रदाताओं पर मंच शुल्क या कोई भी छिपा हुआ शुल्क लगाने पर प्रतिबंध रहेगा।
- बैंकों को यह सुनिश्चित करने की सलाह दी गई है कि व्यापारी यूपीआई भुगतान के लिए उपभोक्ताओं पर एमडीआर शुल्क का बोझ न डालें।
- व्यक्तियों के लिए मुफ्त यूपीआई लेनदेन पर कोई मासिक कोटा, मात्रा की सीमा या श्रेणीबद्ध सीमा नहीं होगी।
- बैंकों और एनपीसीआई द्वारा लागू दैनिक लेनदेन सीमा श्रेणी के आधार पर एक से पांच लाख रुपये बनी रहेगी।
- कुल एमडीआर संग्रह के पांच प्रतिशत योगदान के साथ छोटे व्यापारियों द्वारा यूपीआई के उपयोग को बढ़ावा देने के लिए एक विशेष कोष स्थापित किया जाएगा।
- एमडीआर लागू होने से केवल चार प्रतिशत मर्चेंट लेनदेन ही प्रभावित होंगे।
- नया एमडीआर ढांचा 15 अक्टूबर, 2026 से प्रभावी होगा।
 Premium