
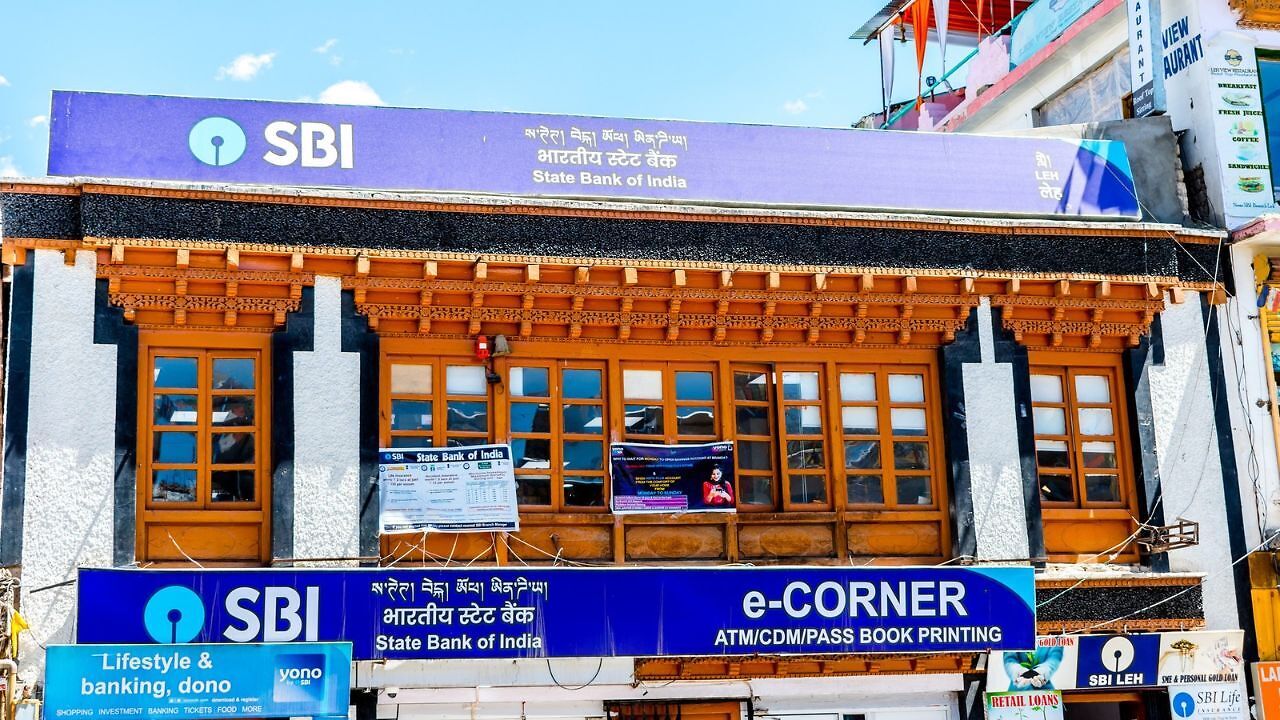
SBI FD Returns: अगर आप भी अपनी बचत को सुरक्षित रखने के साथ उस पर निश्चित रिटर्न पाना चाहते हैं तो फिक्स्ड डिपॉजिट (FD) एक अच्छा विकल्प हो सकता है। देश के सबसे बड़े पब्लिक सेक्टर बैंक स्टेट बैंक ऑफ इंडिया (SBI) की ओर से भी ग्राहकों को एफडी पर आकर्षक ब्याज दरें ऑफर की जा रही हैं। ऐसे में अगर आप भी बहुत बड़ी रकम निवेश नहीं करना चाहते हैं तो 3 लाख की एफडी ओपन करवा सकते हैं।
3 लाख रुपये की एफडी पर कितना मिलेगा रिटर्न?
मान लीजिए आप SBI में 3 लाख रुपये की एफडी करवाने की योजना बना रहे हैं। ऐसे में आपको यह समझना होगा कि मैच्योरिटी राशि इस बात पर निर्भर करेगी कि आप कितने साल के लिए पैसा जमा करते हैं और उस अवधि पर बैंक कितनी ब्याज दर दे रहा है। लंबी अवधि के निवेश में कंपाउंडिंग के कारण मैच्योरिटी राशि बढ़ सकती है।
| निवेश की राशि | एफडी अवधि | सामान्य नागरिक ब्याज | सामान्य नागरिक मैच्योरिटी | सीनियर सिटीजन ब्याज | सीनियर सिटीजन मैच्योरिटी |
| 3 लाख रुपये | 1 साल | 6.25% | 3,19,194 रुपये | 6.75% | 3,20,768 रुपये |
| 3 लाख रुपये | 2 साल | 6.40% | 3,40,621 रुपये | 6.90% | 3,43,988 रुपये |
| 3 लाख रुपये | 3 साल | 6.30% | 3,61,879 रुपये | 6.80% | 3,67,259 रुपये |
| 3 लाख रुपये | 4 साल | 6.30% | 3,85,222 रुपये | 6.80% | 3,92,877 रुपये |
| 3 लाख रुपये | 5 साल | 6.05% | 4,05,053 रुपये | 7.05% | 4,25,478 रुपये |
| 3 लाख रुपये | 6 साल | 6.05% | 4,30,121 रुपये | 7.05% | 4,56,276 रुपये |
| 3 लाख रुपये | 7 साल | 6.05% | 4,56,739 रुपये | 7.05% | 4,89,304 रुपये |
| 3 लाख रुपये | 8 साल | 6.05% | 4,85,005 रुपये | 7.05% | 5,24,723 रुपये |
| 3 लाख रुपये | 9 साल | 6.05% | 5,15,020 रुपये | 7.05% | 5,62,705 रुपये |
| 3 लाख रुपये | 10 साल | 6.05% | 5,46,893 रुपये | 7.05% | 6,03,437 रुपये |
आप एफडी करवाने से पहले अलग-अलग अवधि के विकल्पों की तुलना कर सकते हैं। उदाहरण के लिए एक साल की एफडी में पैसा जल्दी वापस मिल जाता है, जबकि पांच या सात साल की एफडी उन लोगों के लिए उपयोगी हो सकती है, जिन्हें लंबे समय तक इस रकम की जरूरत नहीं है।
एफडी करवाने से पहले इन बातों का रखें ध्यान
SBI में एफडी खोलने से पहले यह तय करें कि आपको पैसों की जरूरत कब पड़ सकती है। समय से पहले एफडी तुड़वाने पर बैंक के नियमों के अनुसार पेनल्टी लग सकती है या मिलने वाला ब्याज कम हो सकता है। इसलिए अपनी जरूरत के हिसाब से अवधि चुनना बेहतर है।
इसके अलावा, एफडी से मिलने वाला ब्याज टैक्स के दायरे में आ सकता है। अपनी आय और लागू टैक्स नियमों के अनुसार इसकी गणना करें। जरूरत पड़ने पर अलग-अलग अवधि की कई एफडी कराने से भी विचार किया जा सकता है, ताकि पूरी रकम एक ही समय पर लॉक न हो।

शिवानी कोटनाला टाइम्स नाउ नवभारत डिजिटल में सीनियर कॉपी एडिटर के पद पर कार्यरत हैं। पत्रकारिता के करियर में 3 साल से ज्यादा के अनुभव के साथ शिवानी ने बिजनेस और टेक से जुड़ी खबरों पर काम किया है। यूटीलिटी, शेयर बाजार, पर्सनल फाइनेंस, बैंकिंग से जुड़ी खबरों पर वह लगातार लिख रही हैं। शिवानी ने डिजिटल के साथ-साथ न्यूज एजेंसी में भी काम किया है।
और पढ़ें