
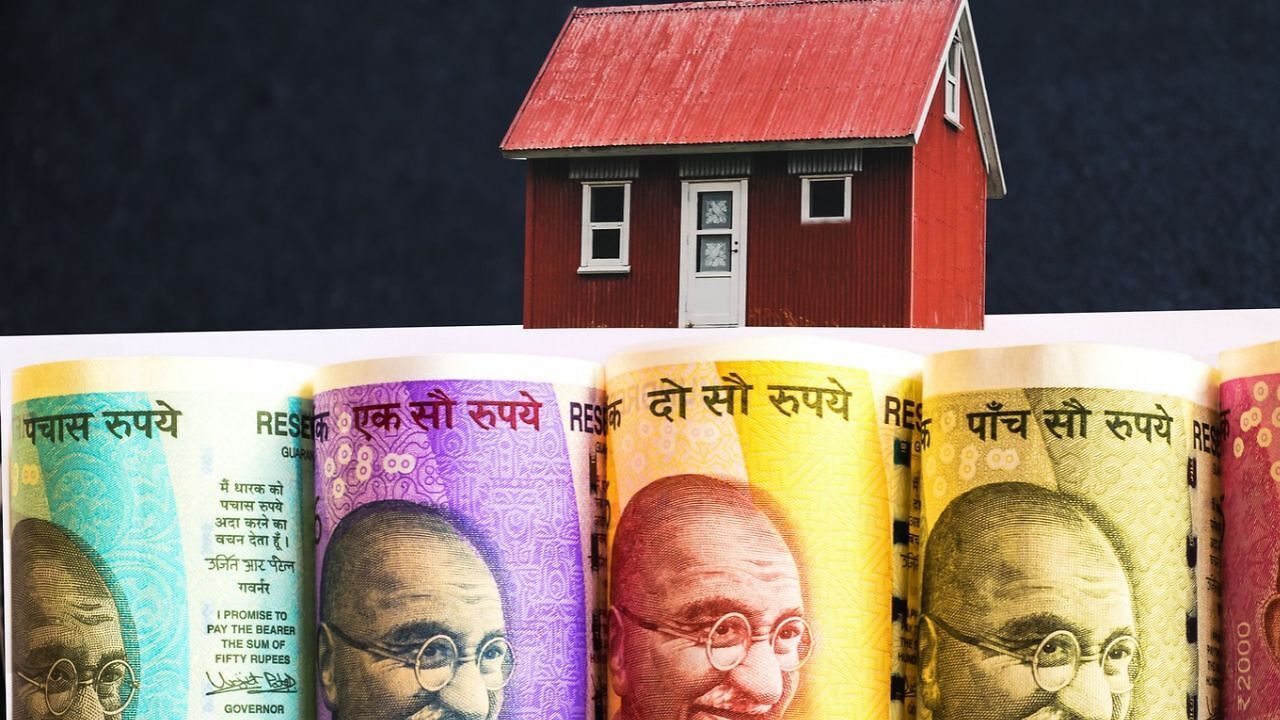
Home Loan Margin Money: अपना घर खरीदना हर किसी का सपना होता है। इस सपने को पूरा करने के लिए ज्यादातर लोग बैंक से होम लोन (Home Loan) लेते हैं। हालांकि, कई लोगों को लगता है कि बैंक घर खरीदने के लिए पूरी रकम लोन के रूप में दे देगा, जबकि ऐसा नहीं होता। दरअसल, घर की कीमत का कुछ हिस्सा खरीदार को अपनी जेब से चुकाना पड़ता है, जिसे मार्जिन मनी कहा जाता है।
क्या होती है Margin Money
होम लोन की मार्जिन मनी वह रकम होती है, जो घर खरीदने के लिए ग्राहक खुद चुकाता है। इसे डाउन पेमेंट भी कहा जाता है। बैंक प्रॉपर्टी की कीमत का एक हिस्सा लोन के रूप में देता है, जबकि बाकी रकम ग्राहक को जुटानी होती है। हालांकि, मार्जिन मनी कितनी होगी, यह प्रॉपर्टी की कीमत, लोन राशि और बैंक की पॉलिसी पर निर्भर करता है।
कितनी मार्जिन मनी देनी पड़ सकती है?
आमतौर पर होम लोन में प्रॉपर्टी की कीमत का 10 से 25 प्रतिशत या उससे अधिक हिस्सा ग्राहक को खुद देना पड़ सकता है। असल में आपको मार्जिन मनी के रूप में कितनी रकम चुकानी है यह पूरी तरह लोन टू वैल्यू रेश्यो पर निर्भर करता है।
| प्रॉपर्टी की लागत | अधिकतम एलटीवी रेशियो | आवश्यक डाउन पेमेंट |
| ₹30 लाख तक | 90% | 10% |
| ₹30 लाख से अधिक और ₹75 लाख तक | 80% | 20% |
| ₹75 लाख से अधिक | 75% | 25% |
50 लाख के घर पर कितना पैसा लगेगा?
मान लीजिए आप 50 लाख रुपये का घर खरीदना चाहते हैं। बैंक प्रॉपर्टी की कीमत का 80 प्रतिशत लोन देने के लिए तैयार है। ऐसे में आपको बैंक से 40 लाख रुपये का होम लोन मिलेगा। बाकी 10 लाख रुपये मार्जिन मनी के रूप में खुद चुकाने होंगे। इसके अलावा स्टांप ड्यूटी, रजिस्ट्रेशन और अन्य शुल्कों के लिए अलग बजट रखना जरूरी है।
ज्यादा मार्जिन मनी देने का फायदा
अगर ग्राहक ज्यादा डाउन पेमेंट करता है तो उसे कम रकम का होम लोन लेना पड़ेगा। इससे हर महीने चुकाई जाने वाली EMI कम हो सकती है। साथ ही पूरी लोन अवधि में ब्याज का कुल खर्च भी घट सकता है। हालांकि, डाउन पेमेंट के लिए अपनी पूरी बचत खर्च करने से बचना चाहिए।
मार्जिन मनी का इंतजाम कैसे करें?
घर खरीदने की योजना बनाते समय मार्जिन मनी के लिए पहले से बचत शुरू कर सकते हैं। इसके लिए सेविंग अकाउंट, एफडी या किसी दूसरे निवेश विकल्पों का इस्तेमाल किया जा सकता है। हालांकि, इस बात का खास ध्यान दें कि मार्जिन मनी जुटाने के लिए पर्सनल लोन (Personal Loan) लेना महंगा पड़ सकता है। इसलिए होम लोन लेने से पहले अपनी बचत, मंथली इनकम और जरूरी खर्चों का आकलन जरूर करें।

शिवानी कोटनाला टाइम्स नाउ नवभारत डिजिटल में सीनियर कॉपी एडिटर के पद पर कार्यरत हैं। पत्रकारिता के करियर में 3 साल से ज्यादा के अनुभव के साथ शिवानी ने बिजनेस और टेक से जुड़ी खबरों पर काम किया है। यूटीलिटी, शेयर बाजार, पर्सनल फाइनेंस, बैंकिंग से जुड़ी खबरों पर वह लगातार लिख रही हैं। शिवानी ने डिजिटल के साथ-साथ न्यूज एजेंसी में भी काम किया है।
और पढ़ें